
אינטל מול אלפאבית A: מפולת אחת במניית AI היא אזהרה, והשנייה היא מתנה, אומר משקיע בכיר
- המשקיע ג'ונתן ובר סבור שהירידה החדה ב-אינטל היא אות אזהרה, בגלל תחזית חלשה, האטה בעסקי המחשבים האישיים, הפסדים מתמשכים בחטיבת ה-Foundry ותמחור שלדבריו עדיין יקר, ולכן הוא מדרג את אינטל כהחזק.
- לפי ובר, הירידה במניית אלפאבית A יוצרת הזדמנות קנייה, משום שההחמצה הייתה קטנה יחסית, הצמיחה נותרה רחבה וחזקה, הרווחיות השתפרה למרות השקעות כבדות ב-AI, והמניה נסחרת בתמחור אטרקטיבי; לכן הוא מדרג אותה בקנייה.

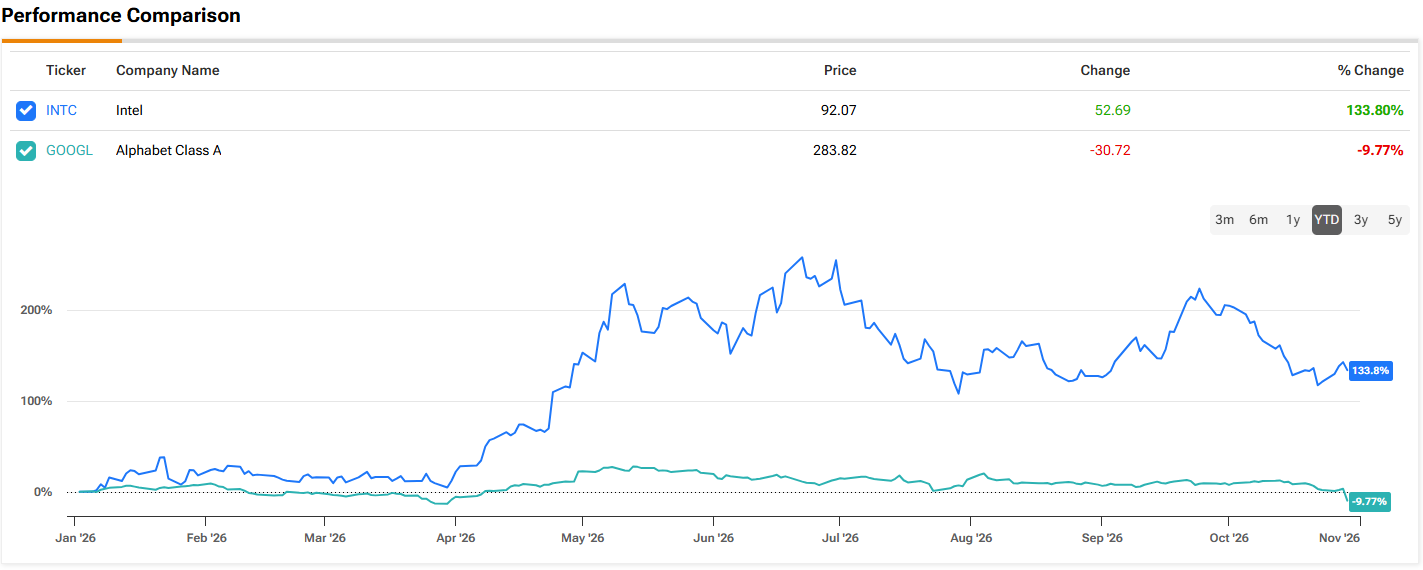
שבוע הדוחות של חברות הטכנולוגיה הגדולות הפך לזירת הרס. אלפאבית A (גוגל) ספגה את המכה הראשונה, והמניה שלה רשמה את היום הגרוע ביותר שלה ביותר מ-20 שנה. עכשיו הגיע תורה של אינטל (אינטל). המניה יורדת ב-28% במסחר המוקדם ביום שישי, ואם הירידה תישמר עד הנעילה, זו תהיה הנפילה היומית החדה ביותר של יצרנית השבבים מאז 1974.
הגורמים היו שונים. אלפאבית A החמיצה גם ברווח וגם בהכנסות, ההחמצה הראשונה שלה בשורה העליונה והתחתונה זה כמעט ארבע שנים, אף שהכנסות הענן יותר מהוכפלו ל-30.7 מיליארד דולר. אינטל דווקא עקפה את התחזיות ברבעון שזה עתה הסתיים, עם רווח מתואם למניה של 0.52 דולר מול ציפיות ל-0.40 דולר. הבעיה הייתה התחזית. אינטל צפתה הכנסות של 15 עד 16 מיליארד דולר ברבעון הרביעי, בזמן שאנליסטים ציפו ל-17 מיליארד דולר. היא גם הנחתה לרווח מתואם למניה של 0.25 דולר, הרבה מתחת ל-0.43 דולר שהאנליסטים ציפו להם. ההנהלה אמרה שהיא רואה את ההאטה בשוק המחשבים האישיים נמשכת לפחות עד המחצית הראשונה של השנה הבאה.
כך ששתי המניות הרבה יותר זולות מאשר היו רק לפני כמה ימים, אבל המשקיע ג'ונתן ובר, שמדורג בין 2% העליונים של המשקיעים ב-TipRanks, חושב שרק אחת משתי הירידות האלה ראויה לכסף שלכם.
בהסתכלות על אינטל, ובר מציין שחטיבת הדאטה סנטר נשאה את עיקר הנטל, עם הכנסות שעלו ב-78% משנה לשנה ל-7.3 מיליארד דולר, ושולי רווח תפעוליים שהתרחבו ל-41.5%, מה שתורגם לכ-3 מיליארד דולר רווח תפעולי. המכירות של אינטל Foundry עלו ב-58% לעומת השנה שעברה ל-6.7 מיליארד דולר. עסקי המחשבים האישיים, שעדיין מהווים את הפעילות הגדולה ביותר של אינטל, הלכו בכיוון ההפוך, עם הכנסות של 8.1 מיליארד דולר, ירידה של 5% משנה לשנה, ושוליים שירדו ל-28.2% מ-31.6%. ובר מאשים בכך תקציבי צרכנים לחוצים ומחסור בזיכרון, מאחר שיצרניות שבבים מפנות את הזיכרון המוגבל למוצרי דאטה סנטר עם שולי רווח גבוהים יותר.
חטיבת ה-Foundry מדאיגה את המשקיע יותר. ההפסדים הצטמצמו ל-1.9 מיליארד דולר לעומת 2.3 מיליארד דולר ברבעון המקביל אשתקד, אבל כשהשוליים התפעוליים של החטיבה עדיין עמוק בטריטוריה שלילית, סביב 28%-, ובר מעריך שבקצב השיפור הזה היא עלולה להמשיך לשרוף מזומנים במשך שנים. גם הצמיחה מתקררת. ההכנסות עלו ב-21% משנה לשנה, האטה לעומת 25% ברבעון השני, והגידול הרבעוני עמד על כ-400 מיליון דולר בלבד.
לכן התחזית מכאיבה כל כך. אם לוקחים אותה כפי שהיא, היא מרמזת על הכנסות ברבעון הרביעי שיהיו נמוכות בערך במיליארד דולר לעומת הרבעון השלישי, ועל רווח למניה שיהיה פחות ממחצית ממה ש-אינטל הרוויחה עכשיו. מניית ערך אולי יכולה לעבור תקופה חלשה, טוען ובר, אבל אינטל מתומחרת כאילו צפויה התרחבות יציבה, ולכן נסיגה נענשת בחומרה. לפי תחזית הקונצנזוס של כ-1.55 דולר רווח למניה השנה, ובר מעריך שהמניה נסחרת במכפיל רווח של בערך 50 גם אחרי המפולת.
"כשמביאים בחשבון את העובדה ש-אינטל גם נראית הרבה פחות אמינה מבחינת צמיחה, יש אפילו יותר סיבה לוותר על השקעה ב-אינטל," סיכם המשקיע בעל 5 הכוכבים. "לכן אני נשאר על הגדר ומעדיף שחקנים חזקים יותר מבחינה בסיסית וגם זולים יותר בתחום השבבים, כמו אנבידיה וברודקום."
בהתאם לכך, ובר מדרג את מניית אינטל כהחזק (כלומר, ניטרלי). (לצפייה ברקורד של ובר, לחצו כאן)
הדוח של אלפאבית A נראה גרוע יותר על הנייר, אבל ובר חושב שהכותרת מטעה. הפער בהכנסות היה זעיר מול מכירות רבעוניות של כ-128 מיליארד דולר, שצמחו בכ-25% משנה לשנה. הצמיחה האיצה בכל רבעון במשך יותר משנה, ועלתה מ-16% ברבעון השלישי של 2025. ההחמצה ברווח נבעה בעיקר מירידה בשווי אחזקות ההשקעה של אלפאבית A, ולא מהפעילות השוטפת שלה. ובר אומר שצריך להתעלם מהתנודות האלה בשני הכיוונים; לפני שנה, רווחי התיק גרמו לתוצאות להיראות טובות יותר ממה שהיו באמת.
מתחת לפני השטח, הצמיחה הייתה רחבה. החיפוש הוסיף כמעט 7 מיליארד דולר להכנסות לעומת אותו רבעון בשנה שעברה, מה שלדברי ובר מוכיח שהחששות מכך שצ'אטבוטים של AI ינגסו בעסקי גוגל מוגזמים. הכנסות מפרסום ביוטיוב עלו בכ-9% משנה לשנה, ו-גוגל Services כולה צמחה ב-11%. הענן היה נקודת האור הבולטת, עם רווח תפעולי שיותר מהוכפל פי שלושה ל-11.1 מיליארד דולר לעומת 3.6 מיליארד דולר. מבחינת ובר, זה מראה שמחשוב ענן אינו מוצר בסיסי עם שולי רווח נמוכים, ושאלפאבית A לא רודפת אחרי צמיחה בכל מחיר. ברמת החברה כולה, הרווח התפעולי עלה ב-30% משנה לשנה ל-40.6 מיליארד דולר, והשוליים התפעוליים השתפרו ל-31.8% מ-30.5%, למרות הוצאות כבדות על AI.
ואז יש את התמחור. עם תחזית לרווח למניה של כ-15.20 דולר בשנה הבאה, אלפאבית A נסחרת במכפיל רווח עתידי של בערך 19, ומכפיל EV/EBITDA של כ-15, נמוך מהממוצע ההיסטורי שלה שעומד על יותר מ-17. "אז בסך הכול," סיכם ובר, "גוגל נסחרת בתמחור לא תובעני במיוחד, למרות שהיא מציגה האצה בצמיחת ההכנסות, שיפור בשוליים, צמיחה חזקה ברווח התפעולי וכן הלאה. מבחינתי, זה הופך את אלפאבית A לאטרקטיבית מאוד כרגע. תגובת השוק לדוח הרבעון השלישי של גוגל נראית לי מוגזמת מאוד, אבל עבור משקיעים יוזמים, זו הזדמנות."
לכן, ובר מדרג את המניה כהמלצת קנייה.
במעבר לוול סטריט, ל-אינטל יש דירוג קונצנזוס של החזק ומחיר יעד ממוצע של 92.41 דולר, אם כי הנתון הזה משקף כעת אפסייד של 39.5% ל-12 חודשים. האנליסטים מדרגים את אלפאבית A בקנייה חזקה, ומחיר היעד הממוצע של 401.29 דולר מרמז על עלייה של 43% בשנה הקרובה. (ראו תחזית מניית אינטל או תחזית מניית גוגל)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע שמופיע בו. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.