אירן מפרסמת את דוחות הרבעון הראשון של 2027 ב-5 בנובמבר — הנה מה שהאנליסטים מצפים
סיכום שוק המניות: SPY ו-QQQ נגררו מטה על ידי סקטור הטכנולוגיה, בזמן שהשיבושים בהורמוז נמשכים
מניית אירן צונחת לאחר ש-B. Riley הורידה את מחיר היעד ב-30% – הנה הסיבה
S&P 500 נכנס לחודש הטוב ביותר שלו עם שיעור הצלחה של 90%
המניות המובילות בעליות במדד S&P 500 היום, 30/10/26
מנכ"ל סטארבקס (SBUX) לא שולל רכישות עתידיות
מנכ"ל צ'ארלס שוואב (SCHW) אומר שלמשקיעים קמעונאיים צריכה להיות גישה רחבה יותר להנפקות IPO
אמזון מבטיחה הלוואות מגובות נכסים בהיקף של 80 מיליארד דולר, בזמן שהוצאות ה-AI שוחקות את המזומנים
שבוע המסחר הקרוב בשוק המניות: דוחות של חברות טכנולוגיה גדולות ודוח התעסוקה במוקד
משקיעים קמעונאיים צמצמו החזקות במניית אפל (אפל) לקראת דוחות הרבעון הרביעי בשבוע הבא
3 פני סטוק שכדאי לעקוב אחריהם היום, 30 באוקטובר
ריביאן אוטומוטיב מתחילה במשלוחים של ואנים חשמליים עם טווח גדול ב-30% והנעה כפולה
למה מניית קיירדי־אקס (CDNA) עולה היום ב-18%?
מניית וולמארט (WMT) מזנקת לאחר השקעה בקבוצת סוללות הבית Base Power
סיכויי Polymarket: האם אפל, פלנטיר ו-ON יעקפו את התחזיות בדוחות ביום שני?
האקר מחזיק ב-233 מיליון XRP גנובים אחרי הפריצה לביינאנס, ומחזיקי XRP חוששים מקריסת מחיר
3 תעודות הסל הטובות ביותר של Vanguard עם אפסייד של יותר מ-34%
מניית Rocket Lab איבדה את מועד השיגור שלה, אבל האם היא איבדה משהו נוסף? משקיעה בוחנת את המצב
סטנדרד צ'רטרד אומרת ש'פעולת המחיר השלילית' בקריפטו עדיין צפויה להימשך אחרי הפריצה של 6.3 מיליארד דולר בבינאנס
מניית גלובל פיימנטס (GPN) מזנקת בעקבות שמועות על שיחות להפיכתה לפרטית לקראת הדוח
פרסומות הטלוויזיה של YouTube מניבות יותר משליש מההכנסות. נטפליקס ואינסטגרם נאבקות בחזרה
מניית Reddit Class A (RDDT) צונחת ביותר מ-29% על רקע הורדות דירוג וקיצוצי מחירי יעד של אנליסטים
בלקסטון גרופ (BX) מזהירה: אנתרופיק עלולה לקבל דירוג אשראי זבל אחרי ההנפקה
מורגן סטנלי מעלה את לוקהיד מרטין למחיר יעד של 835 דולר בעקבות עסקת F-35 ל-10 שנים וצבר הזמנות שיא של 292 מיליארד דולר
דוח אמצע היום של דאו ג'ונס: ה-DJIA תחת לחץ בגלל חולשה בטכנולוגיה, בזמן שהנפט מתקדם
מחיר הזהב יורד מתחת ל-4,000 דולר ונוגע בשפל של שנה כשהלחצים גוברים
פלנטיר תדווח על תוצאות הרבעון השלישי ב-2 בנובמבר. הנה מי מחזיק במניית פלנטיר
מנכ"ל סטארבקס אומר שהחברה חזרה לצמיחה אחרי זינוק של 54% ברווחים
מניית יוביסופט (FR:UBI) יורדת בכמעט 4% לאחר שהחברה אמרה שאין עוד חידושים למשחקי Assassin’s Creed בפיתוח
אילון מאסק מציג ניסויים בשבב המוח של Neuralink, בזמן שסוחרי ריטייל מחפשים מניות לפני הנפקה
"ההבטחה שחשובה באמת", אומר משקיע בכיר על מניית אורקל
מניית סטרטג'י (MSTR) צנחה היום ביותר מ-6% לאחר שהביטקוין למניה ירד ב-3.7%
מניית ספוטיפיי (SPOT) מזנקת בעקבות דיווח על תוכנית ל-2027 לשירות רמיקס מבוסס AI — למה זה חשוב
קנדה מציגה צמיחה כלכלית חלשה של 0.3% ברבעון השלישי: SHOP, RY, ATZ
טסלה מוסיפה פיצ'ר ידידותי לשינה לרובוטקסי לאחר זינוק של פי שמונה במיילים ללא נהג
מניית אדוונסד מיקרו דיווייסז צוללת לצד מניות שבבים אחרות, והמשקיעים יכולים להאשים את אינטל (אינטל)
2 מניות בריאות בדירוג קנייה חזקה עם דוחות רבעון שלישי מצוינים – BTSG, AZN.
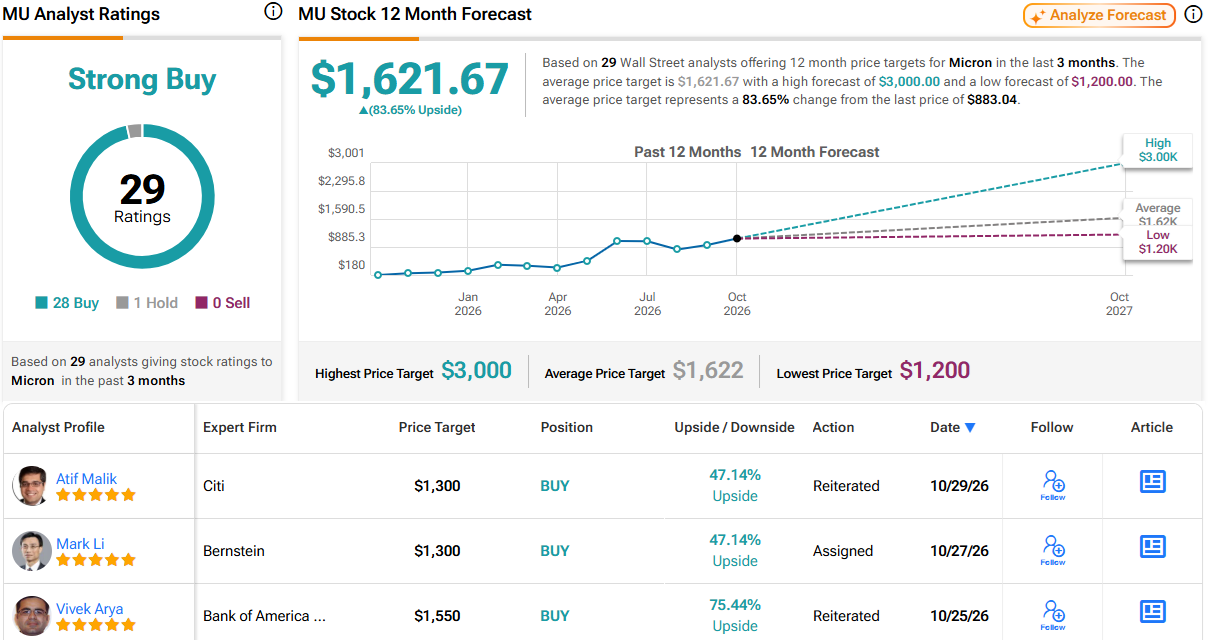
"אל תמצמצו", אומר משקיע מוביל על מניית מיקרון טכנולוג'י
מניית Reddit Class A (RDDT) נופלת כשאנליסטים חותכים את מחירי היעד למרות תוצאות טובות מהצפוי ברבעון השלישי
רדיט מול מטא: בנק אוף אמריקה אומר שמניה אחת נפגעת מ-AI, אבל השנייה עדיין בקנייה
חדשות מיזוגים ורכישות: אפל רוכשת את חברת ה-AI אסנשן לאבס
תחזית מניית SOUN: מה מאותתים האינדיקטורים הטכניים כרגע, 30 באוקטובר
קרן הסל אינווסקו QQQ ירדה היום ביותר מ-2.5%, ב-30 באוקטובר. הנה הסיבה
מניית אלפאבית A (גוגל) הגיעה לשווי הזול ביותר מאז 2012 אחרי גל מכירות היסטורי
ביטקוין (BTC) יורד ב-5% בעקבות דיווח על גניבה של 6.3 מיליארד דולר בבינאנס
למה שוק המניות יורד היום, 30/10/26?
וויימו מאיצה את שותפות הנהיגה האוטונומית עם טויוטה (TM) עם ניסוי חדש בכלי רכב
אקסון מובייל מעלה את הדיבידנד לאחר שדיווחה על תוצאות כספיות חזקות במיוחד
מניית אמזון (אמזון) ירדה ב-2% כש spending על AI שוחקת את תזרים המזומנים החופשי ברבעון השלישי
S&P 500 מקרטע לאחר שאיראן פתחה במתקפות חדשות בהורמוז
אמזון מול אלפאבית A: ג'ים קריימר אומר שמניית AI אחת שווה קנייה, והשנייה 'לא תעלה'
מניית קוינבייס גלובל (COIN) יורדת בכמעט 7% על רקע תוכניות מכירת מניות של בעלי עניין בהיקף של 2.2 מיליארד דולר והצטמקות בהכנסות
למה מניית פני סטוק סמארט לוג׳יסטיקס גלובל (SLGB) עולה היום ב-62%?
מניית טסלה (טסלה) נותרה ללא תנופה אחרי שסין אמרה שמכוניות מעופפות שלה יכולות להמריא מעבר לרודסטר
דאו ג'ונס נעצר כשהמכירה במניות הטכנולוגיה מעמיקה
אינטל מול אלפאבית A: מפולת אחת במניית AI היא אזהרה, והשנייה היא מתנה, אומר משקיע בכיר
SNDK מול אינטל: בנק אוף אמריקה מדרג מניה אחת בקנייה ומוריד את השנייה להחזק
BlackBull Markets מורידה את עלויות המסחר ב-BTCUSD לפחות מ-0.02%: איך זה משתווה לבורסות הקריפטו הגדולות
אינטל מול SanDisk: בבנק אוף אמריקה רואים אפסייד של 50% במניית AI אחת, בעוד השנייה מאכזבת
אילון מאסק לועג לפריצה של 6.3 מיליארד דולר לביינאנס ב-X, בזמן שהמייסד CZ מצביע על החזקה של יותר ממיליארד דולר בספייס אקס כדי לכסות חלק מההפסד של 2 מיליארד דולר
מניית אמזון יורדת אחרי החמצה בדוחות הרבעון השלישי, בזמן שוול סטריט חותכת את מחירי היעד
מניית BP (BP) לא מצליחה לזנק למרות רווחי שיא ברבעון השלישי
בורסת ת”א ננעלה בירידות חדות: מניות השבבים צנחו ביותר מ-7%
החוזים העתידיים יורדים על רקע חששות לגבי מסחר ה-AI אחרי הדוחות של אמזון ואינטל
תחזית מניית סופר מיקרו קומפיוטר: סוחרי אופציות צופים תנועה חדה של 13% במניית SMCI אחרי הדוחות
אנליסט 5 כוכבים של בנק אוף אמריקה חתך את התחזית למניית Reddit Class A (RDDT) ל-135 דולר בעקבות 'תנועת הפניות חלשה יותר מחיפוש'
אפל מול פלנטיר: בוול סטריט רואים אפסייד של 11% רק למניה אחת לפני הדוחות, ולשנייה יש דאונסייד של 3%
תנודתיות באופציות ותנועות רווחים משתמעות היום, 30 באוקטובר 2026
"זה אבסורדי," אומר משקיע על מניית סנדיסק
חברת הדירוג פיץ’ מזהירה: ישראל בדרך לבחירות נוספות, החוב ימשיך לעלות
מניית AMD צונחת ב-8% לפני הדוח למרות תחזית של וול סטריט לעלייה של 17%
מניית ריביאן אוטומוטיב (ריביאן) מזנקת לאחר שג'פריס העלתה את ההמלצה לקנייה, כשביקוש ל-R2 מניע את הצמיחה ברבעון השלישי
מניית פלאנטיר: ג'יי פי מורגן מעניק המלצת קנייה לפני דוחות הרבעון השלישי, ורואה אפסייד של יותר מ-30% בזכות הביקוש ל-AI
מניית שברון (CVX) עולה ב-2% לאחר שרווח זיקוק שיא של 4.93 מיליארד דולר עקף את תחזיות הרבעון השלישי על רקע מחסור עולמי בדיזל
SNDK מול אינטל: גולדמן זאקס מעדיף מניה אחת עם אפסייד של 50% אחרי הדוחות
למה מניות השבבים אדוונסד מיקרו דיווייסז (AMD), אנבידיה (אנבידיה) ו-Broadcom (AVGO) יורדות היום במסחר המוקדם, 30 באוקטובר?
מתקפת המיליארדים בבינאנס מגיעה לבורסת ת”א: טקטונה מדווחת על חשיפה של מיליונים
למה מניות DELL ו-HPQ צונחות היום במסחר המוקדם, 30 באוקטובר?
שוק המניות היום, 30 באוקטובר – החוזים על הנאסד"ק יורדים לאחר שדוחות אמזון ואינטל מעלים חששות לגבי מסחר ה-AI
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix שוב יורדות היום למרות דוחות חזקים של SNDK ב-30 באוקטובר?
בעלי עניין הימרו ביותר מ-11 מיליון דולר כל אחד על 2 המניות האלה — הנה עד כמה האנליסטים חושבים שהן יכולות לעלות
ע.י. נופר אנרג’י ממנה מארגני מימון לפרויקט Lavender בטקסס
לפי הדיווחים, Anthropic הפכה ללקוחה הגדולה ביותר של ספייס אקס ומייצרת 34.5% מההכנסות
מניות הקריפטו COIN, MSTR ו-HOOD יורדות אחרי שוד של 6.3 מיליארד דולר מביינאנס והחמצות בדוחות
שיכון ובינוי מזמנת אסיפה שנתית לאישור הדוחות והדירקטורים
ביינאנס נפגעה מפריצה בשיא של 6.3 מיליארד דולר, בזמן שמחירי הקריפטו צונחים
אינטל, SNDK: קנאקורד מכנה את אינטל "מניית קרב" אחרי צניחה של 23%, אך רואה ביקוש חזק ל-AI עבור SanDisk
החוזים העתידיים על המניות יורדים לאחר שדוחות אמזון אכזבו את המשקיעים; מחירי הנפט עולים
"תגובת יתר לחשש מהוצאות": קנאקורד מגינה על מניית אמזון אחרי ירידה של 7% לאחר הדוחות
מה עומד מאחורי הירידה הלילית במניות AMD, אנבידיה ומארוול — והאם וול סטריט עדיין חיובית?
ססקוהאנה מעלה את מחיר היעד למניית AMD לקראת דוחות הרבעון השלישי. הנה הסיבה
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix ממשיכות לרדת בן לילה אחרי הירידה של יום חמישי — ומה וול סטריט צופה בהמשך
לפי אנליסט ה-AI, ל-3 תעודות הסל האלה יש אפסייד של יותר מ-12%
אלפאבית A מול אמזון: איזו מניית AI וורן באפט היה מעדיף אחרי הדוחות?
תחזית מניית אורקל (ORCL) – כך הגיבו האנליסטים לתחזית החזקה לשנת הכספים 2030
חוזים עתידיים על המניות יורדים אחרי דוח מאכזב של אמזון (אמזון)
ביג מרכזי קניות מדווחת על קיטון בהחזקות נושאי משרה
למה מניות אמזון ואינטל צונחות במסחר מאוחר — ואיזו מהן וול סטריט רואה כקנייה חזקה
מניית סטארבקס (SBUX) יורדת לאחר תוצאות כספיות מעורבות
סיכום שוק המניות: SPY ו-QQQ הושפעו ממכירת מניות טכנולוגיה ומאינפלציית PCE דביקה
מניית אמזון (אמזון) צונחת לאחר שהתוצאות הכספיות החמיצו את יעדי וול סטריט
מניית סנדיסק (SNDK) עולה אחרי שרווח של 49.51 דולר למניה עקף את תחזיות הרבעון הראשון
המניות המובילות בעליות ב-S&P 500 היום, 29/10/26
מניית אינטל (אינטל) צוללת לאחר שההכנסות והתחזית פספסו את ההערכות