
רדיט מול מטא: בנק אוף אמריקה אומר שמניה אחת נפגעת מ-AI, אבל השנייה עדיין בקנייה
- בנק אוף אמריקה מבחין בין הירידות החדות ברדיט ובמטא: Reddit Class A נפגעה מהיחלשות התנועה מגוגל ומהחשש לירידה במספר המשתמשים, ולכן ג'סטין פוסט הותיר למניה דירוג החזק והוריד את מחיר היעד ל-135 דולר.
- למרות החששות מהוצאות AI גבוהות וגיוס הון אפשרי במטא, פוסט סבור ש-Muse ושאר מהלכי ה-AI יכולים להשתלם, ולכן חזר על דירוג קנייה למניית מטא עם מחיר יעד של 845 דולר.
התשובות שמיוצרות על ידי ה-AI של גוגל נוחות לכל מי שלא רוצה לטרוח וללחוץ על קישור. עבור האתרים שאליהם הקישורים האלה הובילו בעבר, זו בעיה, ו-Reddit Class A (NYSE:RDDT) בדיוק גילתה עד כמה זו בעיה גדולה. המניה בדרך לירידה היומית החדה ביותר שלה אי פעם, עם נפילה של כ-28% היום, אחרי דוחות הרבעון השלישי של ענקית המדיה החברתית, לאחר שהחברה הזהירה שהתנועה מחיפוש גוגל מתייבשת ושבסיס המשתמשים שלה עלול להתכווץ ברבעון הזה.
זה מגיע בעקבות השבוע הקשה של המתחרה הגדולה יותר, מטא (מטא), בשבוע שעבר. המניה ירדה אחרי הדוח הרבעוני שלה, כשמשקיעים נרתעו מתוכניות ההשקעה שלה ב-AI ומסוג חדש של מניות ללא זכות הצבעה.
בעקבות התוצאות האלה, ג'סטין פוסט מ-BofA, אנליסט המדורג בין 2% המובילים בוול סטריט ומסקר את שתי החברות, מצייר קו חד בין שני הגלומים במניות.
Reddit Class A
נתחיל עם Reddit Class A. פוסט מציין שעל הנייר הרבעון עבר את הרף. ההכנסות עלו ב-53% לעומת השנה שעברה והגיעו ל-895 מיליון דולר, מעט מעל התחזיות, ומוצרי הפרסום שלה עובדים, כשגם ההכנסות מ-Shopping וגם ההכנסות מהתקנות אפליקציה כמעט הוכפלו.
הבעיה היא המשתמשים. מספר המשתמשים הפעילים היומיים נותר ללא שינוי, על 130.3 מיליון, מתחת לצפי של 133.6 מיליון, כשכמות ההפניות מגוגל נחלשה, והירידה העמיקה באוקטובר. אם זה יימשך, Reddit Class A צופה שמספר המשתמשים יירד בשיעור דו-ספרתי נמוך ברבעון הזה. גם תחזית ההכנסות וגם תחזית ה-EBITDA שלה החמיצו את תחזיות השוק.
התגובה של Reddit Class A היא לדחוף התקנות אפליקציה ולבחון חוויית שימוש שפתוחה רק למשתמשים מחוברים ברמה הבינלאומית. פוסט חושב שזה ילחץ על התנועה במשך כמה רבעונים, אבל עשוי להשאיר את Reddit Class A עם קהל בעל ערך גבוה יותר ופחות תלוי בגוגל, והוא מציין את eBay כתקדים. בינתיים, הסכם רישוי הנתונים של Reddit Class A עם גוגל עומד לחידוש בתחילת השנה הבאה, והתכווצות בתנועה מחלישה את עמדת המיקוח שלה.
"אנחנו מצפים שהסנטימנט יישאר חלש במשך כמה רבעונים, עד ש-Reddit Class A תוכל לבסס מסלול חיובי של צמיחה במספר המשתמשים המחוברים בארה"ב, מה שהיה אתגר מאז 2024," סיכם האנליסט בעל 5 הכוכבים. "עם זאת, עכשיו כשהציפיות לגבי המשתמשים התאפסו, ועדיין יש מקום משמעותי לצמיחת הכנסות על בסיס המשתמשים הקיים, אנחנו חושבים שהשווי עשוי לספק תמיכה מסוימת."
אבל זה עדיין לא הופך את המניה לקנייה. פוסט הותיר את הדירוג על החזק והוריד בחדות את מחיר היעד שלו מ-190 דולר ל-135 דולר. ובכל זאת, אחרי הקריסה של יום שישי, המספר החדש עדיין מצביע על אפסייד של 44%. (לצפייה ברקורד של פוסט, לחצו כאן)
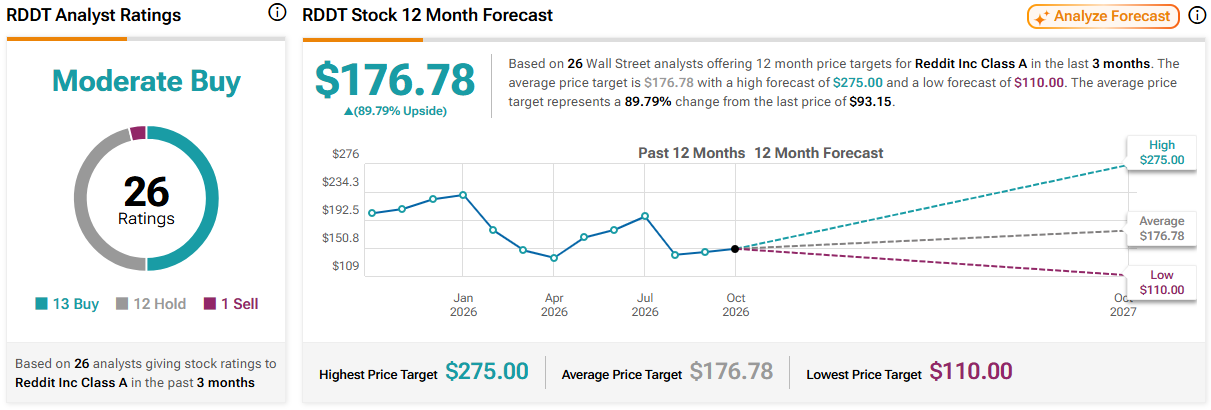
במקומות אחרים בוול סטריט, RDDT מקבלת עוד 13 המלצות קנייה, 11 המלצות החזק והמלצת מכירה אחת, מה שמוביל לדירוג הקונצנזוס של האנליסטים: קנייה מתונה. מחיר היעד הממוצע, 176.78 דולר, מצביע על תשואה של 90% ב-12 החודשים הקרובים. (ראו תחזית למניית RDDT)
מטא
נעבור למטא, שם פוסט טוען שהמספרים המרכזיים מהשבוע שעבר נראו גרועים יותר ממה שהיו בפועל. הכנסות הרבעון השלישי עלו ב-26% לעומת השנה שעברה והגיעו ל-64.6 מיליארד דולר, מעל תחזית הקונצנזוס של 63.3 מיליארד דולר, אבל הרווח למניה, 3.83 דולר, היה נמוך משמעותית מהתחזית של 5.52 דולר. הפער הזה נובע מהוצאה חד-פעמית של 9.9 מיליארד דולר בגין הסדר עם התובעים הכלליים של המדינות. בנטרול ההוצאה הזאת, הרווח עלה על התחזיות, בין היתר בזכות הוצאות מו"פ נמוכות יותר. גם תחזית ההכנסות לרבעון הרביעי, בטווח של 73 עד 76 מיליארד דולר, הייתה מעל הציפיות.
מה שתפס במיוחד את תשומת הלב של פוסט היה Muse, עוזר ה-AI של מטא. הוא עבר 10 מיליון התקנות בארה"ב ובקנדה בתוך בערך שישה שבועות, ומטא מכוונת למיליארד משתמשים. קניות הוא כבר מקרה השימוש הגדול ביותר שלו, ומטא מצפה להפוך את Muse לזול פי יותר מ-10 לתפעול במהלך השנה הקרובה, תוך בניית פעילות עסקית סביב רישוי API וכלי קידוד.
עם זאת, המחיר כבד. פוסט צופה הוצאות הוניות של 210 מיליארד דולר ב-2027 ותזרים מזומנים חופשי שלילי של כ-33 מיליארד דולר. סוג המניה החדש, שפועל כמו פיצול של 2 ל-1, משאיר מקום לגיוסי הון, ותביעות משפטיות בנושא בטיחות צעירים עדיין מעיבות.
מאז מטא הודיעה על תוכניות לגייס עד 100 מיליארד דולר, בעיקר דרך מכירת מניות. פוסט ציפה למהלך הזה ומעריך שהוא ידלל את הרווח למניה של 2027 בכ-6%, מעט פחות מהעלות שהייתה נוצרת אם הייתה מגייסת את אותו הסכום באמצעות חוב. הוא גם רואה בגודל הגיוס סימן לכך שההוצאות ההוניות יעלו מעל התחזית שלו. השאלה עכשיו היא האם Muse והימורי ה-AI האחרים של מטא יוכלו להשתלם מהר מספיק, ופוסט חושב שכן. הוא חזר על דירוג קנייה ועל מחיר יעד של 845 דולר, מה שמרמז שהמניה תעלה ב-38% בטווח של שנה.
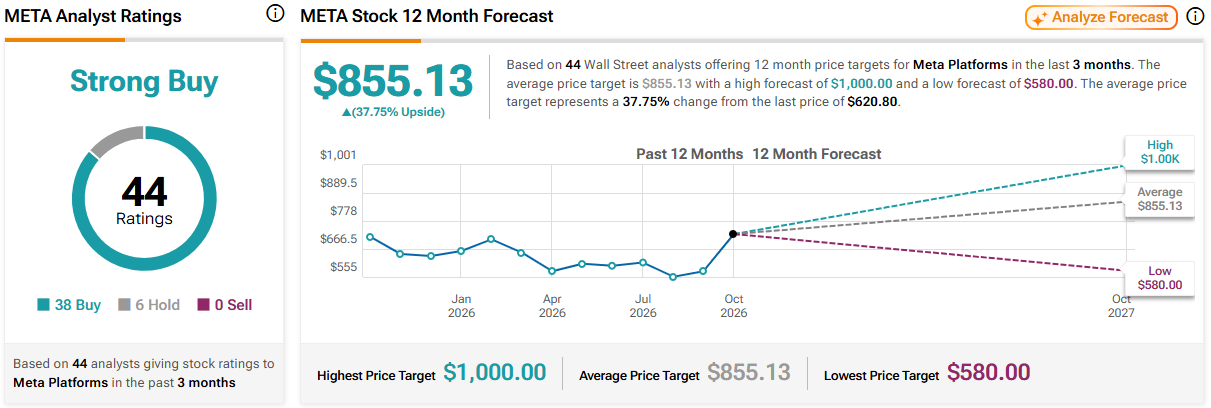
רוב הקולגות של פוסט מסכימים. ל-מטא יש דירוג קונצנזוס של האנליסטים: קנייה חזקה, על בסיס 38 המלצות קנייה ו-6 המלצות החזק. מחיר היעד הממוצע של 855.13 דולר מרמז על אפסייד של 38% בשנה הקרובה. (ראו תחזית למניית מטא)
הצהרה: הדעות המובעות במאמר זה הן של האנליסט המצוטט בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.