
בעלי עניין הימרו ביותר מ-11 מיליון דולר כל אחד על 2 המניות האלה — הנה עד כמה האנליסטים חושבים שהן יכולות לעלות
- שתי חברות רשמו לאחרונה רכישות גדולות של בעלי עניין ביותר מ-11 מיליון דולר כל אחת: בסקולר רוק דירקטור רכש כמעט 12 מיליון דולר במניות לאחר אישור FDA ל-Isembyld עבור SMA, וב-Stride דירקטור רכש 12.18 מיליון דולר במניות לאחר דוח רבעוני שהכה את התחזיות בהכנסות וברווח למניה.
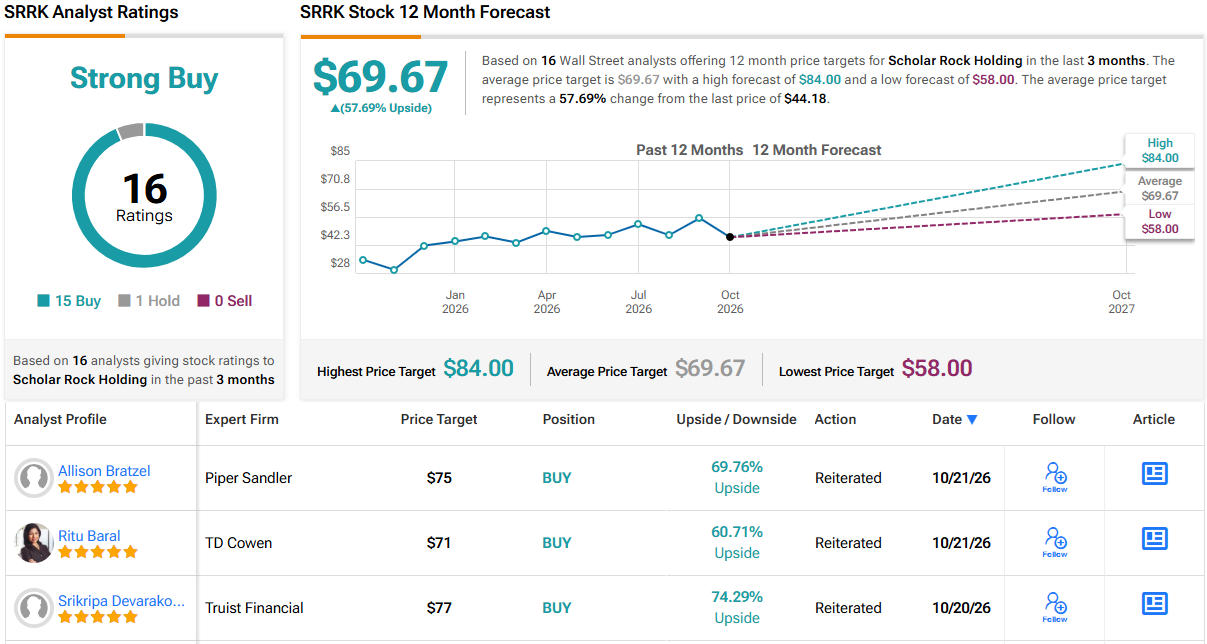
- האנליסטים בוול סטריט רואים פוטנציאל עלייה בשתי המניות: סקולר רוק מקבלת דירוג קונצנזוס של קנייה חזקה עם מחיר יעד ממוצע שמרמז על עלייה של כ-58%, בעוד Stride מקבלת דירוג קנייה מתונה עם מחיר יעד ממוצע שמצביע על פוטנציאל עלייה של 27%.

וול סטריט מלאה באנשים שמסבירים למה מניה מסוימת אמורה לעלות, אבל יש הבדל גדול בין הבעת אמון בחברה לבין השקעה של מיליוני דולרים במניות שלה. בעלי עניין בחברות שמבצעים רכישות בהיקף משמעותי שייכים לקטגוריה השנייה, וההחלטות שלהם ראויות לבדיקה מעמיקה יותר, במיוחד לאור הידע הישיר שלהם על החברות שבהן הם משקיעים.
מה שהופך את העסקאות האלה לראויות לבחינה אינו בהכרח המחיר שבו בעלי העניין קונים, אלא סכום הכסף שהם מוכנים להשקיע. בין אם מניה נמצאת בעלייה כבר חודשים ובין אם היא מתקשה לצבור תאוצה, רכישה בהיקף של שמונה ספרות ראויה להתייחסות רצינית. אחרי הכול, כשמישהו עם מבט פנימי על פעילות החברה משקיע מיליוני דולרים במניות שלה, למשקיעים יש סיבה טובה לתהות מה עומד מאחורי ההחלטה הזאת.
כמובן, גם בעלי עניין יכולים להעריך לא נכון את סיכויי החברות שלהם, בדיוק כמו כל אחד אחר, והרכישות שלהם אינן מבטיחות רווחים בעתיד. כאן נכנסים לתמונה אנליסטים מוול סטריט, שמספקים זווית נוספת לגבי השאלה אם האמון שמאחורי ההשקעות האלה נתמך גם על ידי ציפיות לרווחים, תחזיות צמיחה ופוטנציאל לעליית מחיר המניה.
מתוך כך, השתמשנו בכלי Insiders’ Hot Stocks של TipRanks כדי למצוא שתי חברות שבאחרונה נרשמו בהן רכישות של בעלי עניין בהיקף של יותר מ-11 מיליון דולר כל אחת. בואו נבחן מקרוב את ההשקעות הגדולות האלה ואת מה שאנליסטים בוול סטריט מצפים משתי המניות.
סקולר רוק (SRRK)
המניה הראשונה שנבחן כאן היא סקולר רוק, חברת ביו-פארמה שהגיעה לשלב הנחשק בתעשייה — שלב ההשקה המסחרית. סקולר רוק ממקדת את פעילותה בגילוי, פיתוח ושיווק של טיפולים פורצי דרך, בתחומים רפואיים שבהם יש צרכים משמעותיים שלא נענו. מדובר במצבים רפואיים קשים, בתחומים כמו מחלות נוירו-שריריות, מחלות קרדיו-מטבוליות וסרטן. גישת החברה מבוססת על הביולוגיה של משפחת TGFβ, ושואפת לספק טיפולים בתחומים המושפעים מגורמי גדילה של חלבונים.
היעד המרכזי של צנרת התרופות של החברה הוא ניוון שרירים שדרתי (SMA), מצב מסוכן שבו מוטציה גנטית גורמת לאובדן הדרגתי ומתקדם של נוירונים מוטוריים תחתונים בחוט השדרה. הכתפיים, האגן, הירכיים והגב העליון מושפעים במיוחד, עם חולשת שרירים חמורה.
מוצר התרופה המוביל של סקולר רוק, apitegromab, הוא מעכב סלקטיבי של latent myostatin, שפותח לטיפול בניוון שרירים שדרתי. ובזכייה משמעותית עבור החברה, apitegromab קיבל אישור FDA לטיפול ב-SMA במבוגרים ובילדים מגיל שנתיים ומעלה, שכבר מקבלים טיפול ממוקד SMN2. התרופה מתוארת כטיפול הראשון והיחיד הממוקד בשריר עבור המטופלים האלה. היא משווקת תחת שם המותג Isembyld.
אישור ה-FDA הוכרז ב-11 בספטמבר השנה, ולמרות שהחברה עדיין לא דיווחה על נתוני מכירות, ההשקה המסחרית כבר החלה. החברה פועלת לקידום מסחור גם מחוץ לארה"ב, ולשם כך הגישה מחדש את ה-MAA שלה לסוכנות התרופות האירופית. זהו המקביל להגשת בקשה לאישור FDA.
כאמור, ה-MAA הוא הגשה מחדש; החברה משכה בעבר את הבקשה בעקבות ממצאי בדיקת FDA בנוגע למתקן הייצור של Catalent באינדיאנה, בתיאום עם ה-EMA. ה-MAA שהוגש מחדש מבוסס על שימוש באותו מתקן מילוי-וגימור שתמך באישור ה-FDA בספטמבר.
מסחור הוא תהליך יקר, וסקולר רוק נמצאת כרגע בשלב שלפני הכנסות. עם זאת, לחברה יש עתודות מוצקות. נכון ל-30 ביוני השנה, סוף הרבעון השני, סקולר רוק דיווחה על 492 מיליון דולר במזומן ובנכסים נזילים אחרים.
בגזרת בעלי העניין, סריניוואס אקראג'ו, חבר בדירקטוריון של סקולר רוק, ביצע סדרה של עסקאות "רכישת מידע" בסוף השבוע שעבר ובתחילת השבוע הזה. באמצעות שתי קרנות השקעה שבשליטתו, אקראג'ו רכש 289,470 מניות תמורת כמעט 12 מיליון דולר, והביא את ההחזקות הישירות והעקיפות המדווחות שלו ליותר מ-7.1 מיליון מניות.
מבחינת האנליסטית Srikripa Devarakonda מטרואיסט, הנקודה המרכזית במניה הזו היא הכניסה שלה לשלב המסחרי והפוטנציאל העתידי של החברה. דוואראקונדה כותבת: “אנו חוזרים על המלצת קנייה על SRRK לאחר משוב מ-KOLs שתומך באימוץ רחב של Isembyld, כאשר שני KOLs הצביעו על חדירה של כ-60% וכ-50% בקרב חולי SMA בתוך חמש שנים. ה-KOLs אישרו את SAPPHIRE, והדגישו שיעור תגובה של כ-33% ברמה של >=3 נקודות ותפקוד ממשי (התגלגלות, האכלה, ישיבה). שניהם היו רושמים את התרופה באופן רחב, עם העדפה לחולים בשלבים מוקדמים יותר, תוך ציון עניין של כ-80% מצד המטופלים. ה-KOLs צפויים לעקוב אחר סיכון לשברים, אך אינם רואים בכך מגבלה; הם מצפים שרוב הנוירולוגים ידלגו על DEXA. בנושא החזרי ביטוח, ה-KOLs רואים פוטנציאל להתנגדות מסוימת בתחילת ההשקה, אך מצפים שהתרופה תהיה מכוסה, כפי שנראה עם תרופות אחרות ל-SMA. שניהם היו ספקנים לגבי FSHD אך ציינו פוטנציאל לשילוב עם טיפולים משני מחלה.”
בתרגום לעמדה מספרית, מומחית הביוטק של טרואיסט מעניקה ל-SRRK דירוג קנייה, יחד עם מחיר יעד של 77 דולר, שמשקף עלייה של 74% בשנה הקרובה. (לצפייה ברקורד של דוואראקונדה, לחצו כאן)
בוול סטריט באופן כללי יש אהדה לסקולר רוק, ודירוג הקונצנזוס של האנליסטים למניה הוא קנייה חזקה, על בסיס 16 סקירות אנליסטים שכוללות 15 המלצות קנייה מול המלצת החזק אחת בלבד. המניה נסחרת במחיר של 44.18 דולר, ומחיר היעד הממוצע של 69.67 דולר מרמז על פוטנציאל עלייה של כ-58% ב-12 החודשים הקרובים. (ראו תחזית מניית SRRK)
Stride, Inc. (LRN)
המניה הבאה, Stride, שנודעה בעבר בשם K12, היא חברת למידה לכל אורך החיים, שמוכרת בזכות אספקת תוכניות לימוד לבתי ספר ומשאבי חינוך מקוונים במגזר K-12. Stride עובדת עם בתי ספר ציבוריים ופרטיים כאחד כדי להציע שיעורים מקוונים, הכנה למבחנים ולהסמכות, ושיעורי תגבור לכל הכיתות מבית ספר יסודי ועד תיכון.
זהו תחום הפעילות המרכזי והבסיס שעליו Stride בנתה את עסקיה. בשנים האחרונות החברה התרחבה גם לתחום הפיתוח הקרייריסטי והכשרת כוח העבודה. פלטפורמת Tallo שלה מדגישה הזדמנויות צמיחה לאנשי מקצוע בתחילת דרכם — כלומר, מי שזה עתה קיבלו הסמכה ונכנסים לשוק העבודה, מחפשים סטאז'ים, התמחויות ומשרות חדשות. Tech Elevator של Stride מציעה בוטקאמפים בקידוד ותוכניות הכנה לקריירה, שנועדו לעזור לאנשים לפתח מיומנויות בפיתוח תוכנה, לשנות קריירה או לחפש הזדמנויות חדשות בתחום הטכנולוגיה.
לחברה יש פעילות גם בתחום הרפואי, שבו היא מספקת לאנשי מקצוע ברפואה וב-IT מסלול ברור להסמכות מקצועיות המוכרות ברמה הארצית.
Stride מתגאה בכך שהיא עובדת עם תלמידים ולומדים לאורך כל החיים, ומספקת תמיכה חינוכית וחומרי לימוד בכל הרמות. החברה מציינת כי שירתה יותר מ-3 מיליון תלמידי K עד 12 במהלך 25 שנות פעילותה.
דירקטור ב-Stride, דילן האגארט, נראה בטוח בעתיד החברה, לפי סדרת רכישות של בעל עניין שביצע בסוף השבוע שעבר ובתחילת השבוע הזה. באמצעות קרן השקעות שהוא מפקח עליה, האגארט רכש 154,196 מניות תמורת 12.18 מיליון דולר, והביא את ההחזקות העקיפות המדווחות שלו לכמעט 1.9 מיליון מניות, בשווי של יותר מ-150 מיליון דולר.
מבחינת הדוחות, הדוח האחרון, שפורסם ב-20 באוקטובר וכיסה את הרבעון הפיסקאלי הראשון של 2027, הציג הכנסות של 639.4 מיליון דולר. זהו גידול לעומת 620.9 מיליון דולר בתקופה המקבילה אשתקד, וגם מעל התחזית ב-23.64 מיליון דולר. בשורה התחתונה, Stride דיווחה על רווח למניה non-GAAP של 1.37 דולר; אמנם מדובר בירידה לעומת 1.52 דולר בשנה שעברה, אבל הנתון הזה היה גבוה מההערכות ב-8 סנט למניה.
האנליסט אלכסנדר פריז מבארינגטון בחן לעומק את LRN, ורואה במניה הזדמנות קנייה איכותית בהשוואה למתחרותיה. כשהוא מציג את הנימוקים לקנייה, פריז אומר על החברה: “ברמות הנוכחיות, המניה נסחרת במכפיל של 4.0x/3.8x על תחזיות ה-EBITDA המתואם המעודכנות שלנו לשנות הכספים 2027 ו-2028, מה שמייצג דיסקאונט לעומת קבוצת חברות ההשכלה העל-תיכונית למטרות רווח (שאליה לרוב משווים אותה), שנסחרת בממוצע במכפיל 7.6x/6.7x. לאור התמחור הנוכחי בדיסקאונט, אנו חוזרים על דירוג קנייה שלנו, אך מורידים את מחיר היעד ל-115 דולר (מ-125 דולר), שמבוסס על מכפיל שמרני של 6x (לעומת 7x קודם לכן) על תחזית ה-EBITDA המתואם המעודכנת שלנו לשנת הכספים 2027.”
התגובה של פריז תומכת בדירוג קנייה שלו כאן, בעוד שמחיר היעד שלו, 115 דולר, משקף פוטנציאל עלייה של 42.5% לקראת השנה הבאה. (לצפייה ברקורד של פריז, לחצו כאן.)
ברמת השוק כולו, מניית LRN מקבלת דירוג קנייה מתונה, על בסיס 3 סקירות אחרונות שכוללות המלצת קנייה אחת ו-2 המלצות החזק. המניה נסחרת כעת במחיר של 80.70 דולר, ומחיר היעד הממוצע שלה, 102.50 דולר, מצביע על כך שהמניה עשויה לעלות ב-27% בטווח של שנה. (ראו תחזית מניית LRN)

כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המוצגים בו. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.