
פלאנטיר מול מיקרון: לאיזו מניית AI יש כרגע יתרון? משקיע בוחן
- FSI סבור שפלאנטיר מציגה ביצועים תפעוליים חזקים וצמיחה מרשימה, אך המניה יקרה מדי ולכן הוא מדרג אותה כהחזק.
- FSI מעדיף את מיקרון בזכות ביקוש חזק לזיכרון עבור AI ותמחור שנראה נמוך ביחס לפוטנציאל הרווח, ולכן מדרג אותה כהמלצת קנייה.

פלאנטיר (פלנטיר) ו-מיקרון (מיקרון) עמדו שתיהן במרכז המסחר סביב AI, אבל בתקופות שונות. פלאנטיר הייתה אחת המנצחות הגדולות הראשונות. המניה זינקה בין 2023 ל-2025, כשחברות מיהרו לאמץ את פלטפורמת ה-AI שלה. העלייה של מיקרון הגיעה מאוחר יותר, כשהמרוץ אחר שבבי זיכרון להזנת מרכזי נתונים של AI הפך עסק שהיה היסטורית מחזורי לאחת המניות החמות ביותר בשוק בשנה האחרונה.
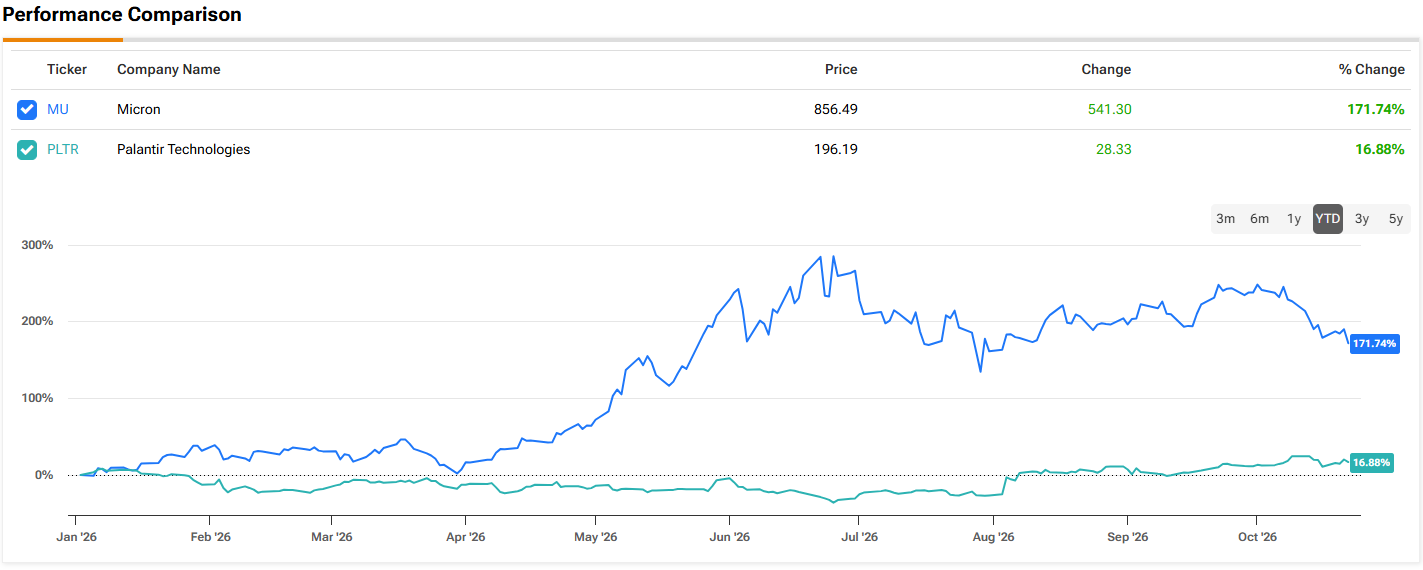
לאחרונה השתיים נעו בכיוונים מנוגדים. מיקרון איבדה כמעט חמישית מערכה בתוך חודש, כשמשקיעים מטילים ספק בשאלה איך חברות הטכנולוגיה הגדולות ימשיכו לממן את בניית תשתיות ה-AI שלהן. פלאנטיר נסחרת קרוב לשיא של 52 השבועות האחרונים, אחרי שרשמה לאחרונה התאוששות חדה. זה משאיר את המשקיעים עם בחירה בין המנצחת החדשה יותר, שהשוק פנה נגדה, לבין המנצחת המוקדמת יותר שחווה כעת סוג של תחייה.
משקיע המשתמש בשם העט Future Stack Investment (FSI) בחן לאחרונה את שתיהן, ולדעתו אחת מהן אטרקטיבית יותר כרגע.
נתחיל עם פלאנטיר. FSI מודה שהרבעון האחרון של חברת הדאטה הגדולה היה מרשים. ההכנסות ברבעון השני זינקו ב-93% לעומת השנה שעברה והגיעו ל-1.935 מיליארד דולר, אבל את המשקיע הרשימו יותר ההוצאות. ההוצאות התפעוליות עלו רק ב-34.2%, מה שאומר שחלק גדול יותר מכל דולר חדש של מכירות הגיע לשורה התחתונה. שיעור הרווח התפעולי לפי GAAP הגיע ל-47.1%, והשיעור המתואם הגיע ל-61.7%.
גם התגמול מבוסס המניות נראה בשליטה. הוא ירד ל-13.7% מההכנסות, ומספר המניות המדולל כמעט לא השתנה לעומת שנה קודם לכן. תזרים המזומנים התפעולי עמד על כ-63% מההכנסות. FSI רוצה לראות את המגמות האלה נמשכות: עלויות שצומחות לאט יותר מהמכירות, דילול שנשאר תחת שליטה, ויצירת מזומנים חזקה.
המבחן הבא יגיע ב-2 בנובמבר, כשפלאנטיר תפרסם את תוצאות הרבעון השלישי. ההנהלה מצפה להכנסות של כ-2.16 מיליארד דולר ולשיעור רווח תפעולי מתואם של קרוב ל-60%, מעט מתחת לרבעון השני. FSI לא רואה בירידה הזו דגל אדום, משום שעסק צומח צריך יותר עובדים ויותר כוח מחשוב. מבחינת המשקיע, כל תוצאה של מעל 2.18 מיליארד דולר עם שיעורי רווחיות של 60% או יותר תהיה תוצאה טובה.
עם זאת, הבעיה האמיתית של FSI עם פלאנטיר היא המחיר. המניה עלתה מהר יותר מתחזיות הרווח. במחיר של כ-196 דולר, היא נסחרת בערך במכפיל 121 על תחזיות הרווח למניה לשנת הכספים 2026, ובמכפיל של כ-83 על התחזיות ל-2027. זה משאיר מעט מאוד מקום לאכזבה. במקביל, גם מיקרוסופט, אמזון ו-Alphabet בונות פלטפורמות AI ארגוניות משלהן.
לכן FSI מדרג את המניה כהחזק, ומעדיף לחכות להוכחה שהרווח למניה יכול להדביק את מחיר המניה. (לצפייה ברקורד של Future Stack Investment, לחצו כאן)
במבט על מיקרון, הטיעון של FSI נשען על מה שהמשקיע מכנה "מס הזיכרון של AI". מעבדי AI צריכים לידם מאגרי זיכרון גדולים ומהירים. מערכת HGX B200 של אנבידיה עם שמונה GPU כוללת 1.44 טרה-בייט של זיכרון HBM, יותר מפי שניים מהכמות בגרסת H100 הוותיקה יותר. גם קשה יותר לייצר HBM לעומת DRAM סטנדרטי, והוא צורך יותר קיבולת ייצור לכל ביט. לפי TrendForce, הוא צפוי לתפוס 30% מקיבולת ה-DRAM ב-2027, לעומת 22% ב-2026. זה לוחץ על היצע הזיכרון הרגיל ועוזר לשמור על מחירים יציבים.
השינוי הזה נראה גם בתוצאות של מיקרון. ברבעון הכספי הרביעי, שתי היחידות הממוקדות במרכזי נתונים הכניסו 34.29 מיליארד דולר, עלייה של 35.6% לעומת הרבעון הקודם, והיו אחראיות לכ-70% מהצמיחה הרציפה במכירות החברה. ההכנסות הכוללות הגיעו ל-54.23 מיליארד דולר, וההנהלה מצפה ל-61.5 מיליארד דולר ברבעון הבא.
בינתיים, מחיר המניה ירד, אפילו כשקונצנזוס תחזיות הרווח למניה לשנת הכספים 2028 עלה לכ-207 דולר. במחיר של כ-856 דולר, מיקרון נסחרת בערך במכפיל 4.1 על רווחי 2028, ובפחות ממכפיל 5 על תחזיות 2027.
ובכל זאת, FSI מציין את הסיכונים כאן. לשוק הזיכרון יש היסטוריה ארוכה של גאות ושפל, ו-מיקרון, Samsung ו-SK Hynix כולן מוסיפות קיבולת, שאמורה להתחיל להיכנס לפעולה באמצע 2027. גם הלקוחות עלולים לצמצם רכישות זיכרון אם המחירים יעלו יותר מדי. למרות זאת, FSI מאמין שהשוק מתמחר בחסר משמעותי את פוטנציאל הרווח של מיקרון.
לכן, FSI מדרג את המניה כהמלצת קנייה.
נעבור כעת לעמדת וול סטריט הרחבה יותר. פלנטיר מדורגת קנייה מתונה, כשמחיר היעד הממוצע שלה, 212.38 דולר, מצביע על עלייה של 9% בשנה הקרובה. מניית מיקרון צפויה להניב תשואה של 83%, מאחר שמחיר היעד הממוצע שלה עומד על 1,621.67 דולר. (ראו תחזית מניית פלנטיר או תחזית מניית מיקרון)
הצהרת אחריות: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד לשמש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי משלכם לפני קבלת כל החלטת השקעה.