
RKLB מול ASTS: מניית חלל אחת היא הזדמנות קנייה, והשנייה היא מניה שכדאי להימנע ממנה, אומר משקיע
- The Alpha Analyst העלה את ההמלצה על Rocket Lab Usa ל-קנייה, בזכות שליטה רחבה יותר בפעילות, עסק לוויינים שמייצר הכנסות, צבר הזמנות גדול והשפעה חיובית צפויה מרכישת Iridium.
- AST SpaceMobile נותרת עם המלצת מכירה מצד The Alpha Analyst, בשל תלות גבוהה בגורמים חיצוניים לשיגורים, עיכובים בפריסת הלוויינים, הורדת תחזיות והיעדר פעילות חלופית שתתמוך בחברה בזמן ההמתנה.

Rocket Lab Usa (NASDAQ:RKLB) ו-AST SpaceMobile (NASDAQ:ASTS) הן שתי שמות שפועלות בתחום החלל וקיבלו הרבה תשומת לב בשנה האחרונה. Rocket Lab Usa בונה לוויינים ומפעילה בעצמה את רכבי השיגור שלה. AST SpaceMobile מנסה להציב במסלול רשת של לוויינים גדולים שמתחברים ישירות לסמארטפונים רגילים דרך שותפים שהם מפעילות סלולר.
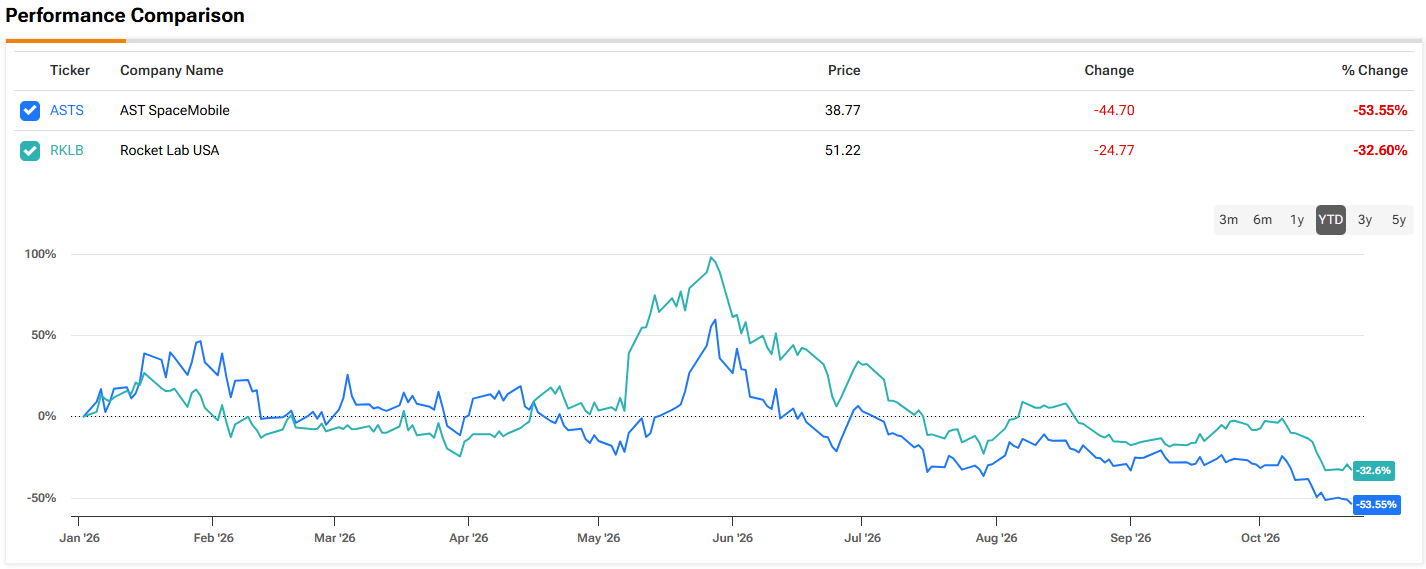
אחרי זינוק חד מוקדם יותר השנה, שתי המניות עברו כמה חודשים קשים. Rocket Lab Usa ירדה בכ-66% מהשיא שלה, ו-AST SpaceMobile נפלה בכ-71% מהשיא שלה. חלק גדול מהמומנטום בענף נחלש אחרי ש-SpaceX הפכה לציבורית ומשכה אליה את תשומת הלב של המשקיעים. למרות הירידה המשותפת, שתי החברות נמצאות בעמדות שונות מאוד.
זה ההבדל שעליו מתמקד משקיע המשתמש בשם העט The Alpha Analyst (AA), כשהוא בוחן איזו מבין השתיים מציעה דרך יציבה יותר להישאר מושקע בתחום החלל.
מבחינת AA, הסוגיה המרכזית היא עד כמה כל חברה שולטת בגורלה. Rocket Lab Usa עושה כמעט הכול בתוך החברה. היא משגרת את הטיל הקטן Electron וגרסה תת-מסלולית בשם HASTE, ומפתחת את Neutron, כלי גדול יותר שניתן לשימוש חוזר. בניית לוויינים היא למעשה מקור ההכנסה הגדול ביותר שלה, עם כ-189.5 מיליון דולר מתוך כ-234 מיליון דולר במכירות הרבעון השני. לכן, גם אם Neutron עדיין לא ביצע את הטיסה הראשונה שלו, שאר הפעילות ממשיכה להתקדם.
AST SpaceMobile נמצאת במצב הרבה יותר לחוץ. היא צריכה שחברות אחרות ישגרו את לווייני BlueBird שלה, בעיקר SpaceX ו-Blue Origin, ומשימה של Blue Origin הותירה את BlueBird 7 תקוע במסלול חסר תועלת באפריל. התלות ב-SpaceX מטרידה במיוחד. SpaceX קיבלה לאחרונה אישור מה-FCC ל-15,000 לווייני מובייל מהדור הבא, וגם רכשה ספקטרום בתדר נמוך, במטרה להפוך למפעילת סלולר אמריקאית משמעותית דרך Starlink Mobile. זה יציב אותה בתחרות ישירה מול חברות התקשורת שעליהן AST נשענת.
AA נמנע בעבר מ-Rocket Lab Usa משום שהדרך שלה לרווחיות הייתה תלויה ב-Neutron. ההנהלה קישרה את הרבעון הראשון עם EBITDA מתואם חיובי לתקופה שאחרי ההשקה הראשונה של Neutron. הרכישה המתוכננת של Iridium משנה את זה. Iridium מפעילה רשת לוויינית לשיחות טלפון ולהעברת נתונים עם 66 לוויינים וכ-2.5 מיליון מנויים. היא ייצרה כ-872 מיליון דולר בהכנסות וכ-495 מיליון דולר ב-EBITDA תפעולי בשנת 2025, בעוד Rocket Lab Usa צופה הפסד של כ-17 עד 23 מיליון דולר ברבעון השלישי.
אחרי שהעסקה תושלם, כנראה סביב אמצע 2027, החברה המשולבת אמורה להיות עם EBITDA חיובי גם עם Neutron וגם בלעדיו. Iridium גם פועלת בשוק נישתי, במקום להתחרות ישירות ב-SpaceX. במקביל, צבר ההזמנות של Rocket Lab Usa גדל לכ-2.36 מיליארד דולר, וכמעט מחצית ממנו צפויה להפוך להכנסות בתוך שנה.
התמונה של AST שונה מאוד. יש לה רק כ-13 מתוך כ-45 הלוויינים שהיא צריכה לכיסוי רציף בשווקים מרכזיים, והיעד הזה נדחה כעת לתחילת 2027. שאיפת ההכנסות שלה בגובה מיליארד דולר הייתה קשורה פעם ל-2027, אבל כעת מתוארת רק כשנה המלאה הראשונה של שירות מסחרי. גם האנליסטים ממשיכים לקצץ בתחזיות שלהם לשנת הכספים 2027. מבחינת AA, ההבדל הוא של-AST אין פעילות אחרת להישען עליה בזמן שהיא ממתינה לשיגורים, ולכן ירידה חדה במחיר המניה לבדה אינה סיבה מספקת להפוך לחיובי, בזמן שהתחזיות עדיין ממשיכות לרדת.
שאלת השווי היא המקום שבו התמונה נעשית פחות חד-משמעית. לפי נתוני שנת הכספים 2028, AST נסחרת בערך לפי מכפיל EV/Sales של 8, בעוד Rocket Lab Usa נסחרת קרוב ל-16.4 עבור הכנסות דומות באופן רחב, והנתון של Rocket Lab Usa עדיין לא כולל את Iridium. AA סבור שהפרמיה מוצדקת בזכות האיכות והאמינות של ההכנסות של Rocket Lab Usa.
בינתיים, תוצאות הרבעון השלישי הקרובות יהיו המבחן האמיתי הראשון. אצל Rocket Lab Usa כבר מצפים לשולי רווח חלשים, ולכן הזמנות, צבר הזמנות והתקדמות ב-Neutron חשובים יותר. AST ניצבת מול מבחן קשה יותר. היא רשמה רק כ-46 מיליון דולר בהכנסות במחצית הראשונה, מול יעד שנתי של 150 עד 200 מיליון דולר. לכן המחצית השנייה צריכה להראות קפיצה גדולה, ורבעון חלש עלול לאלץ אותה לקצץ את התחזית. מהצד של Rocket Lab Usa, AA מסמן עיכובים רגולטוריים בעסקת Iridium ועיכובים נוספים ב-Neutron כסיכונים העיקריים.
אחרי שקלול כל הגורמים, The Alpha Analyst העלה כעת את ההמלצה על Rocket Lab Usa מהחזק (כלומר, ניטרלי) לקנייה, ומשאיר המלצת מכירה על AST SpaceMobile. (כדי לצפות ברקורד של The Alpha Analyst, לחצו כאן)
וול סטריט מסכימה רק חלקית, ומעניקה ל-RKLB דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, בעוד ASTS מדורגת קנייה מתונה. הראשונה צפויה לעלות ב-92% בשנה הקרובה, לפי מחיר יעד ממוצע של 98.25 דולר. מחיר היעד הממוצע של ASTS עומד על 80.10 דולר, נתון שמצביע על פוטנציאל עלייה חזק אף יותר של 107%. (ראו תחזית המניה של RKLB או תחזית המניה של ASTS)
הצהרת אחריות: הדעות שמובעות במאמר הזה הן של המשקיע המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.