מחפשים תשואות גבוהות? מניות דיבידנד אריסטוקרט שכדאי לעקוב אחריהן, לפי אנליסטים
תוכנית המימון של מטא ל-AI נותנת ל-Muse יותר פוטנציאל לעלייה ולבעלי המניות יותר סיכון
חדשות מיזוגים ורכישות: מניית Maplebear (CART) זינקה ב-10% על רקע שמועות על השתלטות
3 מניות של מרכזי נתונים בדירוג קנייה חזקה שכדאי להמר עליהן לעלייה של 40% או יותר
ביטקוין (BTC) ממשיך לרדת כשהמכירה בשוק מחריפה
שוק המניות היום: SPY ו-QQQ הושפעו לרעה מהזינוק במחירי הנפט ובתשואות האג"ח
שלוש תעודות הסל האלה עשויות להניב תשואות של יותר מ-12%, לפי אנליסט ה-AI
המניות המובילות בעליות ב-S&P 500 היום, 23/10/26
מניית אירן: למה אנליסטים עדיין רואים אפסייד של יותר מ-200% למרות הצניחה השבוע
מניית רובינהוד מרקטס (HOOD): סוחרי האופציות מתמחרים תנודה של 10.26% בעקבות הדוח
האם סקיידנס יכולה להיות גדולה יותר מדיסני? מניית פאראמונט סקיידנס (NYSE:SKYD) עולה
למה אנליסטים חתכו את מחירי היעד של מניית בלום אנרג'י (BE) למרות ששיבחו את תוצאות הרבעון השלישי?
מרפי יו אס איי (MUSA) מעלה את הדיבידנד הרבעוני ב-11%
הטווח הטוב ביותר במוסטנג מאך-E הוא בגרסה הסטנדרטית; מניית פורד (NYSE:F) יורדת
חיסון הסרטן של מודרנה זוכה לשבחים מרופאים על רקע מכירת חיסול במניה
ארה"ב תסיר מכסים על חלק מהמוצרים הקנדיים: LULU, SHOP, RY
למה שוק המניות יורד היום, 23/10/26?
סיכום סיפורי מניות הגיימינג: החדשות הגדולות ביותר שהניעו השבוע את סקטור המשחקים
אינטל קיבלה את הפטור שלה: מניית אינטל (אינטל) עולה
מניית קראפט היינץ (KHC) נחלשת למרות שאנליסט מוביל משבח את העלייה בנתח השוק בתחום הבשר
הנה הסיבה לכך ש-ETF אינווסקו QQQ טראסט עולה קלות היום, 23 באוקטובר
למה מניית פני סטוק בולט ביותרפויטיקס (BOLT) מזנקת היום ב-62%?
אוקראינה אומרת שספייס אקס עדיין מגבילה את הגישה ל-Starlink למרות הטענות של טראמפ
למה הזהב והכסף יורדים היום, 23/10/26?
מניות הסייבר מטפסות, כשקלאודפלייר (NET) ו-Netskope (NTSK) עולות ב-7% — הנה הסיבה
"סיכון חדלות הפירעון עולה", אומר משקיע על מניית אנבידיה
מניית בואינג (NYSE:BA) עולה קלות, למה לצפות לקראת הדוח
למה מניית איי איי אוקטו (AIOK) מזנקת היום ב-176%?
שורי ותיק על צ'יפוטלה מקסיקן גריל (CMG) מוריד את ההמלצה למניה ומזהיר שוול סטריט אופטימית מדי
MAI-DxO של מיקרוסופט גובר על רופאים אנושיים ביותר מפי שניים באבחונים; מניית מיקרוסופט (מיקרוסופט) עולה
מניית ורייזון (VZ) בדרך לתזוזה של כמעט 5% אחרי דוחות הרבעון השלישי בשבוע הבא, לפי סוחרי האופציות
דאו ג'ונס היום: DJIA מועד על רקע זינוק במחירי הנפט ועלייה בתשואות האג"ח
"Project Crystal Sun" מקבל אישור בטקסס, מניית טסלה (טסלה) נחלשת
מניית בלום אנרג'י צונחת היום ב-11% — אבל אנליסט בכיר אומר שלא כדאי למהר לקנות
מאסק של ספייס אקס חולק על הערכת נאס"א ל-22 שיגורים לנחיתה על הירח – "זה הרבה יותר מדי גבוה"
3 קרנות הסל הטובות ביותר של ואנגרד לבניית תיק השקעות עצל
פלאנטיר מול מיקרון: לאיזו מניית AI יש כרגע יתרון? משקיע בוחן
מניית אורקל (ORCL) ספגה קיצוץ של 14% במחיר היעד מצד גולדמן זאקס — הנה הסיבה
מניית LKQ צונחת ב-20% בעקבות תוצאות ראשוניות לרבעון השלישי ועזיבת המנכ"ל
מניית נטפליקס (נטפליקס) יורדת לאחר שפיטורים יפגעו במטה באזור המפרץ
לקנות את מניית גולדמן זאקס (GS), אומר פרידום ברוקר
משקיעי Ryde Group Class A (RYDE) תובעים בטענה לתוכנית "ניפוח ומכירה"
"מוקדם מדי," אומר משקיע מוביל על מניית סנדיסק
מניות ההייפרסקיילר מיקרוסופט, אמזון ואלפאבית מדווחות בשבוע הבא – הנה למה דן אייבס מצפה
ארצ'ר אבייישן מתכננת 3 רשתות מוניות אוויריות בטקסס כדי לקצר נסיעות של 90 דקות ל-20 דקות
נפט גולמי מסוג WTI מזנק לשיא של 102.90 דולר בעקבות מתקפות החות'ים, בזמן שמכלית הדיזל הרוסית הראשונה עושה את דרכה לניו יורק
3 מניות פינטק עם אפסייד של יותר מ-20%, לפי אנליסטים
מחיר הזהב (GLD) יורד מתחת ל-4,000 דולר ונוגע בשפל של שלושה חודשים
מניית אמריקן אקספרס (AXP) ירדה ביותר מ-3% בעקבות תוכנית לקצץ 5% מכוח האדם שלה
BBAI, SOUN, INOD: 3 מניות AI קטנות שווי עם אפסייד של יותר מ-88% לקראת הדוחות
מניית ספייס אקס עולה היום, אבל 328 מיליון מניות עומדות להשתחרר בקרוב
S&P 500 יורד כשהסנטימנט הצרכני נשאר בשפל של חמישה חודשים
האחים וינקלבוס ובארי סילברט מתחרים על השליטה בכריית Zcash וב-ETF-ים, בזמן שטוקן ZEC מזנק בכ-3,000%
הרבעון השלישי של אלפאבית A (גוגל) עשוי לשנות את הסיפור סביב הוצאות ה-AI שלה
מניית קורוויב מקבלת דירוג קנייה מ-UBS – 'אנחנו לא רואים שום סדק חדש בסיפור'
סנדיסק ואינטל יפרסמו דוחות ב-29 באוקטובר. סוחרי אופציות מצפים לתנודות של יותר מ-10% במניות SNDK ו-אינטל
חברת האופנה הסינית שיין משלמת 100 מיליון דולר כדי ליישב חקירת ממשלת ארה"ב בנושא משלוחים
מניית אנבידיה (אנבידיה) קיבלה המלצת מכירה נדירה. הנה הסיבה
ההנפקה של Jio בהיקף 3.1 מיליארד דולר משכה ביקוש של פי 20 לפי שווי של 107 מיליארד דולר, בזמן שריליינס מגיבה לאילון מאסק בנושא Starlink
SoFi ורובינהוד ידווחו על תוצאות הרבעון השלישי ב-27 באוקטובר: מי מחזיק במניות הפינטק האלה?
סטרטג'י (MSTR) עשויה להפעיל מחדש את גלגל התנופה של הביטקוין שלה כש-STRC מתאוששת
"שימו לב לפער", אומר משקיע על מניית אורקל
אפל (אפל) עוקפת את אנבידיה והופכת לחברה הציבורית בעלת השווי הגבוה בעולם
מוקדם מדי לקנות את הירידה בשוק המניות, אומר הרטנט מבנק אוף אמריקה
מניית אורקל (ORCL) עולה בזמן שענקית הטכנולוגיה נותנת דחיפה של מיליארד דולר למהלך ה-AI שלה
מיקרון מול Sandisk: מניית זיכרון אחת בתחום ה-AI שווה קנייה, והשנייה מגיעה עם אזהרה, אומר משקיע מוביל
מטא, נטפליקס ו-SPCX: 3 מניות טרנדיות שאנליסטים עוקבים אחריהן ב-23 באוקטובר
תחזית מניית מיקרוסופט: BofA מאשררת המלצת קנייה לפני הדוחות, ורואה צמיחה של 44.8% ב-Azure
אמריקן אקספרס (AXP) מקצצת יותר מ-3,000 משרות למרות שלקוחות אמידים הגדילו את הרווחים
דאו ג'ונס נעצר כשמחירי הנפט מטפסים לשיא של חמישה חודשים
אס-קיי הייניקס מול מיקרון: איזו מניית זיכרון מחזיקה ביתרון לטווח הארוך? משקיע בכיר מסביר
למה מניית Founder Group (FGL) תנודתית היום?
למה מניית קורוויב ממשיכה לרדת בזמן שנוקיה מזנקת היום — ומה וול סטריט צופה בהמשך
3 מניות מחשוב קוונטי עם פוטנציאל אפסייד של יותר מ-150%, לפי אנליסטים
מורגן סטנלי מוריד את מחיר היעד למניית קורוויב ל-70 דולר על רקע סיכוני מימון
SpaceX מול טסלה: מניה אחת של אילון מאסק מציעה אפסייד של יותר מ-72% אחרי דוחות הרבעון השלישי
RKLB מול ASTS: מניית חלל אחת היא הזדמנות קנייה, והשנייה היא מניה שכדאי להימנע ממנה, אומר משקיע
למה מניות אנבידיה, אינטל ו-AMD מתאוששות היום בטרום מסחר, 23 באוקטובר?
החוזים העתידיים על המניות יורדים על רקע חששות סביב מסחר ה-AI ועליית מחירי הנפט
אפל משיקה את iPhone Duo המתקפל ב-2,000 דולר עם הגבלה של שני מכשירים, בזמן ש-IDC צופה לה נתח של 44% משווי השוק
תחזית מחיר מניית צ'יפוטלה מקסיקן גריל (CMG): מה האנליסטים מצפים לפני דוחות הרבעון השלישי
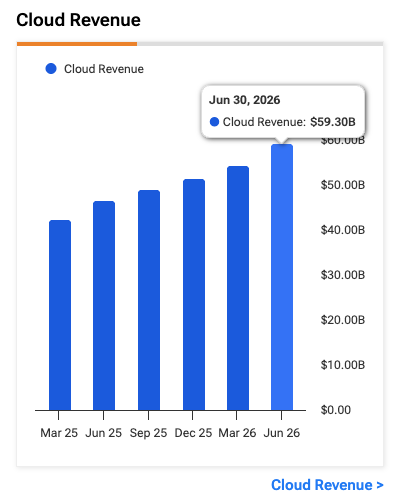
גוגל מול מיקרוסופט – מה חושפים צמיחת הכנסות הענן וה-RPO לקראת הדוחות
למה מניית מודרנה (MRNA) עדיין יורדת אחרי הצניחה של 18% ביום חמישי?
פלנטיר מול BBAI: איזו מניית AI מציעה יותר אפסייד לפני דוחות הרבעון השלישי, לפי האנליסטים?
קראודסטרייק (CRWD) מול Palo Alto Networks (PANW): השוואה בין מניות סייבר כשאיומי ה-AI מתפתחים
ספייס אקס רשמה רווח של 561 מיליון דולר מהחזקה שלה ב-The Boring Co. של אילון מאסק. הנה מה שמשקיעים צריכים לדעת
AMD מול אינטל: רק מניית שבבי AI אחת היא קנייה לפני הדוחות, אומר אנליסט בכיר
ווסטרן דיגיטל מול Bloom Energy: מניית AI אחת היא קנייה חזקה, והשנייה לא ממש עוברת את הרף, לפי וול סטריט
הבורסה ננעלה באדום: ת”א 35 איבד כ-1%, הבחירות במוקד השבוע הבא
אנבידיה ו-TCV תומכות בסטארט-אפ הווידאו מבוסס ה-AI Higgsfield לאחר שמספר המשתמשים חצה את רף ה-40 מיליון
שורטיסטים גרפו 6 מיליארד דולר מהימור נגד 5 מניות AI, בזמן שהמניות עולות היום בטרום מסחר
תנודתיות באופציות ותנועות רווחים משתמעות היום, 23 באוקטובר 2026
קת'י ווד קונה את הירידה במניית מטא, ומצמצמת החזקות בפאלנטיר ובטראדיין
Anthropic מרחיבה את פעילותה בשוק ייעוץ ה-AI עם השקה חדשה באירופה
מייסד Unitree צופה שרובוטים דמויי אדם ישלימו 80% מהמשימות עד 2028
קבוצת דלק: ביטול הסכם מכירת גז טבעי בניו מד אנרג’י
תחזית מחיר מניית רובינהוד מרקטס: מה האנליסטים הפיננסיים מצפים לפני דוחות הרבעון השלישי
רציו אנרגיות מדווחת על ביטול הסכם למכירת גז טבעי
ניו-מד אנרג’י מדווחת על ביטול הסכם למכירת גז טבעי
מניית ווסטרן דיגיטל: אנליסט מוביל ב-TD Cowen הוריד את מחיר היעד ל-430 דולר אך נשאר חיובי
מניית ספייס אקס זוכה לשדרוג כפול נדיר ולהעלאת מחיר יעד של 233% בפיליפ סקיוריטיז – הנה הסיבה
מניות הטלקום VZ, T ו-TMUS יורדות בעקבות דחיפה נוספת של SpaceX לתחום האלחוט — האם למשקיעים יש סיבה לדאגה?
מחיר הנפט ממשיך לעלות: ברנט בשיא של 5 חודשים על רקע המתיחות במפרץ
המחיר של יום הבחירות: שבתון לעובדים והחשבון למעסיקים
ביטקוין (BTC) מתרסק כשמניות הטכנולוגיה נחלשות