
סטרטג'י (MSTR) עשויה להפעיל מחדש את גלגל התנופה של הביטקוין שלה כש-STRC מתאוששת
- STRC מתאוששת לכיוון 100 דולר, מה שעשוי לפתוח מחדש ערוץ הנפקה חשוב עבור סטרטג'י, במיוחד לאחר רכישות חוזרות משמעותיות והרחבת אישור הרכישה ל-3 מיליארד דולר.
- יתרות הדולר החזקות יותר של סטרטג'י, לצד פרמיית NAV מתונה, עשויות לתת לה זמן וגמישות עד שעלייה נוספת בביטקוין תחזק מחדש את מחזור גיוס ההון והחשיפה לביטקוין.

סטרטג'י (MSTR), מחלוצות אסטרטגיית אחזקת הביטקוין (BTC-USD) בקופת החברה, מראה סימנים לכך שאסטרטגיית גלגל התנופה שלה בתחום האשראי הדיגיטלי עשויה לצבור שוב תאוצה. STRC, מניית הבכורה בריבית משתנה של סטרטג'י, מתאוששת לכיוון 100 דולר ויכולה להחזיר ערוץ מימון חשוב. במקביל, יתרות הדולר של סטרטג'י מספקות הגנה חזקה הרבה יותר. כפי שאמר המנכ"ל Phong Le עוד בקיץ, “סטרטג'י מתפתחת מהנפקת הון חד-כיוונית לניהול הון פעיל.”
אני רואה את השינוי הזה כאמין יותר ויותר. כיום, התחזית שלי למניית MSTR נותרת חיובית, משום שעלייה נוספת בביטקוין עשויה כעת להפעיל מחדש את מחזור גיוס ההון של סטרטג'י מנקודת פתיחה חזקה בהרבה.
STRC מתקרבת לערך הפארי
ההתקרבות של STRC לערך הפארי היא גורם מפתח עבור סטרטג'י, משום ש-100 דולר הוא הסף שעשוי לפתוח מחדש את האפשרות להנפקה. מניות הבכורה נסגרו קרוב ל-99.20 דולר ביום רביעי, לפני שנחלשו מעט ל-98.65 דולר ביום חמישי, לאחר מכירת החיסול החדה בקיץ. רכישות חוזרות אגרסיביות ודיבידנד שנתי של 12% שנשמר, וכעת גם מוצע להתחיל לשלם אותו מדי יום, סייעו להחזיר את הסף הזה לטווח השגה.
התמיכה האחרונה הגיעה בעדכון השבועי האחרון, כאשר סטרטג'י חשפה רכישות חוזרות נוספות של STRC בהיקף של 193.1 מיליון דולר, והרחיבה את אישור הרכישה החוזרת שלה בתחום האשראי הדיגיטלי מ-2 מיליארד דולר ל-3 מיליארד דולר. לאחר הרכישות שכבר הושלמו, נותרו זמינים 1.16 מיליארד דולר.
המדיניות הנוכחית של סטרטג'י היא לא להנפיק STRC מתחת ל-100 דולר. לכן, ביקוש יציב ברמה הזו או מעליה עשוי לפתוח אפשרות להנפקה משמעותית מתוך יתרת יכולת ההנפקה של STRC בשוק, שעומדת על 17.51 מיליארד דולר. התמורה יכולה לשמש לרכישת ביטקוין או לחיזוק הנזילות.
לרכישות החוזרות יש גם היגיון כלכלי ברור שמייצר ערך. תשלום של פחות מ-100 דולר כדי למחוק ערך נקוב של 100 דולר במניית בכורה, מאפשר לנצל את ההנחה וגם מבטל לצמיתות את תשלומי הדיבידנד העתידיים של אותה מניה.
הרכישות החוזרות המוקדמות יותר, כאשר STRC נסחרה מתחת ל-90 דולר, סיפקו הנחות גדולות יותר. הרכישות האחרונות היו קרובות מאוד לערך הפארי, אבל עדיין היו כדאיות. לפי החישוב שלי, המחיר הממוצע שלהן היה קרוב ל-99.60 דולר, מה שמרמז על לכידת הנחה של כ-778,000 דולר בלבד, אם כי הן מבטלות כ-23.3 מיליון דולר בדיבידנדים שנתיים בקצב הנוכחי. יותר ויותר אני רואה את התועלת הרחבה יותר בשיקום האמון והנזילות, כדי ש-STRC תוכל שוב לגייס הון.
בסך הכול, לדעתי זה עדיין מבחן שוק. הרכישות של סטרטג'י עצמה תמכו במחיר. עם זאת, בפועל, זהו ביקוש עצמאי מתמשך שיצטרך להחזיק את המחיר ברגע שההנפקה תחודש.
מאזן עמיד יותר עבור סטרטג'י
במקביל, המאזן העמיד יותר של סטרטג'י נותן לחברה זמן לאפשר להתאוששות הזו להתפתח. בשבוע שעבר החברה דיווחה על 4.83 מיליארד דולר ביתרות דולריות, ועוד 447.3 מיליון דולר במזומן דולרי גמיש. הרכישות החוזרות האחרונות השתמשו בסוג השני, וכך נשמרה רזרבת התשלומים הייעודית לדיבידנדים על מניות הבכורה ולתשלומי ריבית על החוב.
גם החוב להמרה ירד מ-8.21 מיליארד דולר לכ-6.71 מיליארד דולר. המשמעות היא שיש פחות תביעות בכירות על הנכסים, לצד נזילות גבוהה בהרבה לצורכי תשלומים בהשוואה ללחץ שנרשם בקיץ.
נכון לעכשיו, סטרטג'י מדווחת על כיסוי של 3.4 שנים לדיבידנדים ולריבית על פני הנכסים הדולריים שלה. זה מרמז על תשלומים שנתיים של כ-1.55 מיליארד דולר, ולפי החישוב שלי, על כ-3.1 שנות כיסוי מהרזרבה הייעודית בלבד. אלה אומדנים סטטיים שאינם כוללים החזרי קרן חוב, אך הם מפחיתים את התלות במימון מיידי או במכירת ביטקוין.
ביטקוין אינו מייצר הכנסה במזומן, ולכן לרזרבה הדולרית יש מטרה מעשית: היא קונה זמן בתקופת ירידה, בלי לאלץ את ההנהלה למכור מטבעות בעיתוי לא אטרקטיבי.
החזקותיה של 848,517 ביטקוין נותרות הבסיס הכלכלי. במקביל, גלגל התנופה הפוטנציאלי נשאר פשוט: STRC חוזרת לערך הפארי, ההנפקה מממנת עוד ביטקוין, ועלייה בביטקוין מחזקת את כיסוי הנכסים ואת התיאבון של המשקיעים. גישה טובה יותר לשוק ההון יכולה לאחר מכן לתמוך בהמשך הצבירה.
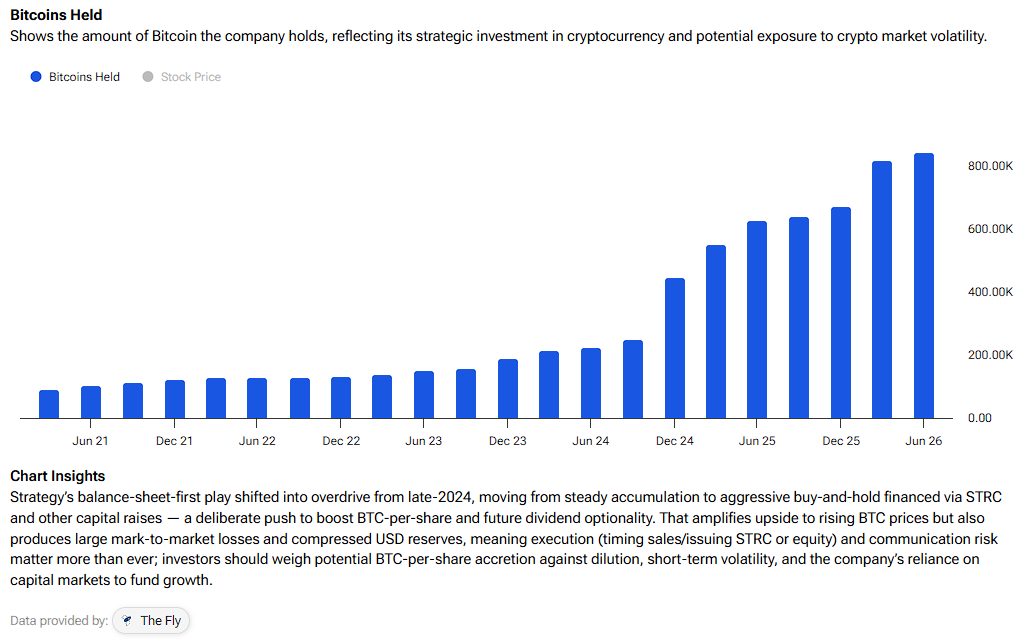
עבור מחזיקי MSTR, הצלחה פירושה הגדלת החשיפה הנקייה לביטקוין לכל מניה לאחר עלויות המימון. הנפקת מניות בכורה בערך פארי מוסיפה בתחילה נכסים תואמים וגם תביעות בכירות. לכן, התשואות העתידיות על הביטקוין חייבות לעלות על עלויות המימון כדי לשפר את הכלכלה השיורית. בשיעור הנוכחי של 12% ב-STRC, זהו רף מאתגר, אבל לא בלתי סביר לאור הביצועים ההיסטוריים של הביטקוין.
פרמיית NAV מתונה
פרמיית NAV מתונה הופכת את ההתאוששות הזו למעניינת במיוחד. לוח הבקרה של סטרטג'י מציג mNAV של כ-1.11x, כלומר פרמיה של 11% לפי המסגרת הנוכחית שלה.
המדד הזה מחלק את מחיר MSTR בערך הביטקוין הנקי לכל מניה בדילול מלא, תוך התחשבות בחוב מסוים ובזכויות של מניות בכורה, ובתוספת הנכסים הדולריים. הוא אינו כולל חלק מההתחייבויות, כולל מסים נדחים, ולכן מדובר בקיצור דרך אנליטי ולא ב-NAV של פירוק.
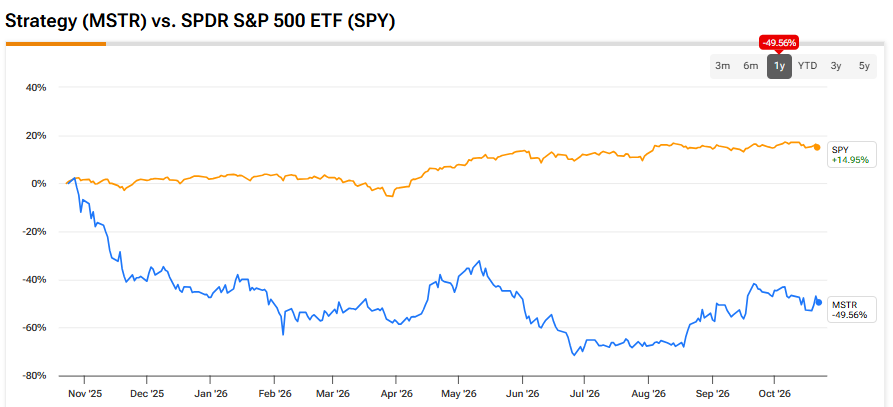
השוק שילם הרבה יותר בתקופות חזקות יותר של שוק הביטקוין. הביצועים של הביטקוין היו מעט חלשים בשנתיים האחרונות, למרות העלייה האחרונה מהשפל של הקיץ, וזה שמר על המכפיל ברמה יחסית נמוכה. עם זאת, בהחלט ייתכן שהמכפיל יתרחב אם הביטקוין יחזור לעלות.
לכן, אני יכול לראות תרחיש שבו עליית ערך הביטקוין מעלה את החשיפה הבסיסית, בזמן שביקוש מחודש למה שסטרטג'י מכנה “ביטקוין מוגבר” מרחיב את הפרמיה. פרמיה גבוהה יותר גם תשפר את הכלכלה של הנפקת מניות רגילות, ותוכל להגדיל את כמות הביטקוין הנקי למניה כאשר התמורה תשמש לרכישת ביטקוין.
זו הסיבה שאני חושב שניתן להצדיק פרמיה. המשקיעים משלמים גם עבור היכולת של ההנהלה להפוך תנאי מימון נוחים לחשיפה נוספת לאורך זמן.
ירידה נוספת בביטקוין עלולה להפוך את המחזור הזה. פרמיית ה-NAV עלולה להישאר דחוסה או להיעלם, בעוד שהנפקה שנועדה לממן תשלומים עלולה לדלל את בעלי המניות. אחרי הכול, השגת STRC ב-100 דולר אינה יוצרת ערך אם תשואות ההשקעה אינן עולות על העלות שלה.
האם MSTR היא קנייה, מכירה או החזק?
במעבר לוול סטריט, לסטרטג'י יש דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, המבוסס על 13 המלצות קנייה והמלצת החזק אחת שניתנו בשלושת החודשים האחרונים. במחיר של היום, מחיר היעד הממוצע של MSTR מצביע על פוטנציאל עלייה של כ-53%.
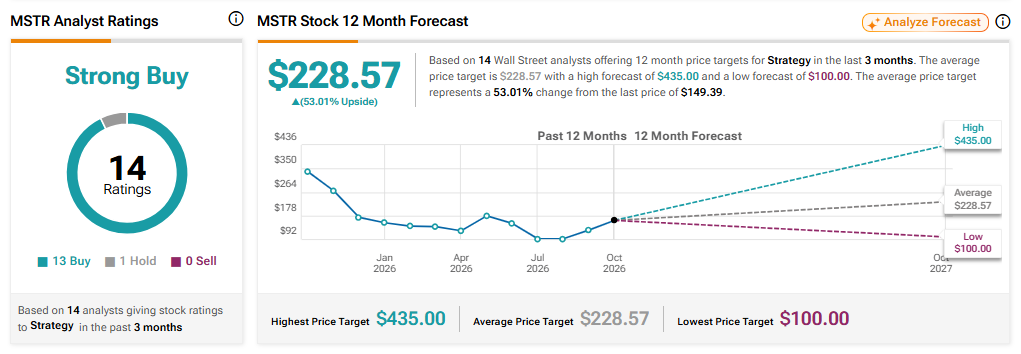
ובכל זאת, הייתי מייחס משקל מוגבל למחיר היעד הזה, משום שהשווי של MSTR תלוי במידה רבה במחיר הביטקוין, בפרמיית ה-NAV שלה, ובתנאים שבהם סטרטג'י יכולה לגייס הון.
סיכום
אני נשאר חיובי לגבי MSTR. ההתאוששות של STRC לכיוון הערך הפארי עשויה לפתוח מחדש ערוץ מימון חשוב, בעוד שיתרות הדולר של סטרטג'י נותנות לה יותר זמן להתמודד עם ירידה נוספת. כשהמניה נסחרת עם פרמיית NAV מתונה, עלייה מחודשת בביטקוין עשויה להעלות גם את הערך הבסיסי שלה וגם את הפרמיה שהמשקיעים מוכנים לשלם.