
הרבעון השלישי של אלפאבית A (גוגל) עשוי לשנות את הסיפור סביב הוצאות ה-AI שלה
- דוח הרבעון השלישי של אלפאבית A עשוי לשנות את תפיסת המשקיעים לגבי הוצאות ה-AI שלה, בזמן שתחזיות הרווח עולות אך מכפיל הרווח יורד בשל חששות מהוצאות הוניות ותזרים מזומנים חופשי שלילי.
- גוגל Cloud מציגה צמיחה חזקה מאוד, רווחיות משתפרת, צבר הזמנות גדול ותקופות החזר קצרות על תשתיות AI, מה שעשוי לתמוך במוניטיזציה מהירה יותר של ההשקעות ובהערכת שווי גבוהה יותר ל-גוגל.

הדוח של אלפאבית A (גוגל) לרבעון השלישי עשוי לשנות את הדרך שבה משקיעים רואים את ההוצאות העצומות שלה על בינה מלאכותית (AI). ההשקעות של החברה דחפו את תזרים המזומנים החופשי לטריטוריה שלילית ברבעון השני, אך לפי הביצועים האחרונים של גוגל, נראה שהשוק מודאג יותר מעלויות ההשקעות האלה מאשר מהתשואות הפוטנציאליות.
זו הסוגיה המרכזית לקראת הדוח לרבעון השלישי ב-28 באוקטובר. וול סטריט ממשיכה להעלות את תחזיות הרווח שלה, בזמן שמכפיל הרווח של גוגל ממשיך לרדת. הערה אחרונה של סונדר פיצ'אי הופכת את התמונה לעוד יותר מעניינת. לדברי המנכ"ל, גוגל Cloud אפילו מוותרת על הכנסות בטווח הקצר כדי לתת עדיפות לפיתוח מודלי ה-AI שלה.
אני מאמין שההשקעות האלה עשויות לייצר תשואות טובות מהצפוי בשנים הקרובות. לכן אני רואה את הירידה האחרונה בשווי של גוגל כהזדמנות קנייה לקראת הדוח.

הרווחים של אלפאבית A ממשיכים לעלות, אבל המכפיל שלה ממשיך להתכווץ
במבט ראשון, נראה שיש סתירה בתחזית של אלפאבית A לקראת הרבעון השלישי. וול סטריט נראית אופטימית יותר ויותר לגבי רווחי החברה, אבל המחיר שהמשקיעים מוכנים לשלם עבור הרווחים האלה ירד.
ב-90 הימים האחרונים, למשל, תחזית הרווח הממוצעת למניה (EPS) לשנת 2027 עלתה מכ-14.45 דולר לכ-14.85 דולר, עלייה של 2.8%. ב-30 הימים האחרונים בלבד, 33 אנליסטים העלו את התחזיות שלהם, לעומת 12 שהורידו אותן.
גם הציפיות להכנסות גבוהות מאוד. הקונצנזוס כרגע צופה כ-498 מיליארד דולר ב-2026 וכ-610 מיליארד דולר ב-2027. זה משקף צמיחה צפויה של יותר מ-22% בשנה הבאה, גם בהתחשב בכך שאלפאבית A כבר חברה גדולה מאוד.
למרות זאת, התמחור הפך לאטרקטיבי יותר. היסטורית, מכפיל הרווח העתידי של אלפאבית A עמד על כ-25.3x בסוף יוני, לעומת כ-22.8x בתקופה האחרונה. במילים אחרות, אלפאבית A הייתה "קורבן" של התכווצות מכפילים.
ההימור של אלפאבית A על AI שוחק את המזומנים שלה
עם זאת, יש הסבר אפשרי להתכווצות הזו. למרות שתחזית הצמיחה השתפרה, המשקיעים מודאגים גם מכמה אלפאבית A תצטרך להוציא כדי לשמר אותה.
ברבעון השני, למשל, ההוצאות ההוניות כמעט הוכפלו ל-44.9 מיליארד דולר. בעקבות זאת החברה דיווחה על תזרים מזומנים חופשי שלילי של 5.9 מיליארד דולר, דבר שלא קרה מאז ההנפקה הראשונית לציבור (IPO) שלה ב-2004.

בנוסף, אלפאבית A גייסה 49.6 מיליארד דולר באמצעות הנפקת מניות וניירות ערך להמרה, ועוד 20.3 מיליארד דולר בחוב. החברה גם לא ביצעה רכישות עצמיות של מניות במחצית הראשונה של השנה, לעומת 28.3 מיליארד דולר באותה תקופה ב-2025.
כל זה קורה בזמן שאלפאבית A צפויה להוציא בין 195 מיליארד דולר ל-205 מיליארד דולר על תשתיות השנה, בעיקר כדי להרחיב את יכולת המחשוב שלה ולהישאר תחרותית במרוץ ה-AI.
גוגל Cloud כמעט טובה מכדי להיות אמיתית
למרות ש-גוגל Search עדיין נשאר העסק הרווחי ביותר של אלפאבית A, לדעתי לחברה יש כיום אחד העסקים הטובים בעולם: גוגל Cloud. עד כדי כך שאלפאבית A מוכנה לפעול עם תזרים מזומנים חופשי שלילי ולעצור רכישות עצמיות של מניות, בין השאר כדי לממן את ההתרחבות שלה. המספרים מסבירים למה.

ברבעון השני, ההכנסות של Cloud צמחו ב-82% מרשים ל-24.8 מיליארד דולר. המשמעות היא שעסק שכבר מייצר כמעט 100 מיליארד דולר בהכנסות שנתיות בקצב שנתי, ממשיך לצמוח בקצב יוצא דופן. חשוב יותר, הרווח התפעולי יותר מהוכפל פי שלושה והגיע ל-8.8 מיליארד דולר, בעוד שהמרווח שלו קפץ מ-20.7% ל-35.6% בתוך שנה אחת בלבד.
מעבר לכך, הביקוש לא מראה סימני האטה. צבר ההזמנות של Cloud כבר הגיע לכ-514 מיליארד דולר. במקביל, גוגל שולטת בכ-15% משוק תשתיות הענן העולמי, מגזר עם חסמי כניסה עצומים.

למעשה, בראיון אחרון, המנכ"ל סונדר פיצ'אי חשף ש-גוגל Cloud אפילו מוותרת על הכנסות בטווח הקצר כדי לשמור קיבולת מחשוב למודלי ה-AI המתקדמים שלה. במילים אחרות, נראה שהביקוש כל כך חזק, עד שגוגל צריכה לבחור איך להשתמש בתשתית שלה.
הרבעון השלישי של אלפאבית A יכול לתת למשקיעים סיבה לשלם יותר
בעוד שהצמיחה של גוגל Cloud תופסת את כל הכותרות, החלק המכריע באמת הוא כמה מהר אלפאבית A יכולה להחזיר את מיליארדי הדולרים של השקעות ה-AI שדחפו את תזרים המזומנים החופשי שלה לאדום.
בספטמבר, מנכ"ל גוגל Cloud תומאס קוריאן חשף שלשרתי AI יש תקופת החזר של פחות משנתיים, שיורדת לכשנה אחת עם השבבים הקנייניים של אלפאבית A, יחידות עיבוד טנסור (TPUs). זה מעניין במיוחד כי רוב הערך החוזי של תשתיות AI כולל התחייבויות לחמש שנים.
בנוסף, לקוחות שמשתמשים במוצרי AI משתמשים ב-1.8x יותר מוצרי גוגל Cloud, בעוד שהשווי המוערך שלהם לאורך חמש שנים גבוה ב-1.5x. לחברה כבר יש יותר מ-300 לקוחות עם התחייבויות חוזיות שעולות על 100 מיליון דולר, והחוזים הגדולים האלה ממשיכים לצמוח במהירות.
זרז פוטנציאלי נוסף הוא מכירה ישירה של TPUs ללקוחות, כאשר ההכנסות מהמכירות האלה צפויות להאיץ ב-2027, ולאפשר לחברה להרחיב את הפעילות שלה בלי בהכרח לממן את כל מרכזי הנתונים שלה.
אם הרבעון השלישי יאשר את המגמה הזו של מוניטיזציה ורווחיות, אני מאמין שלשוק יהיו סיבות קונקרטיות לשקול מחדש את המכפיל של גוגל, שנמצא כיום תחת לחץ בגלל חששות מהוצאות הוניות.
האם גוגל היא קנייה, לפי אנליסטים בוול סטריט?
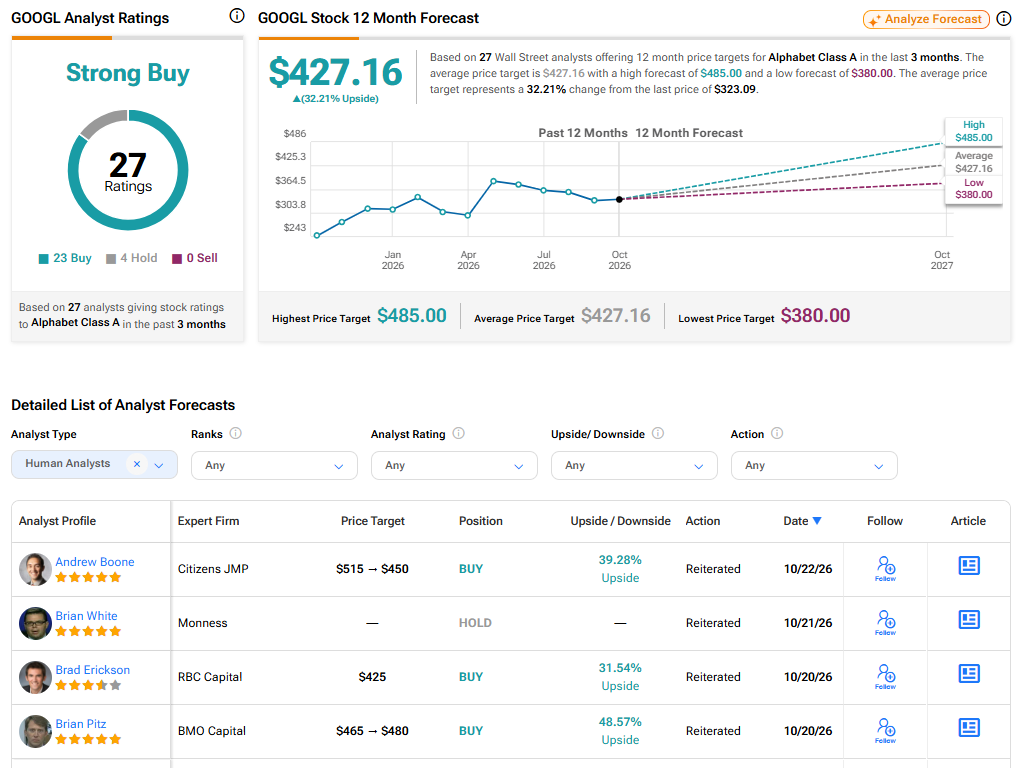
לפי TipRanks, למניית אלפאבית A יש דירוג קונצנזוס של האנליסטים של קנייה חזקה. מתוך 27 דירוגי אנליסטים שפורסמו בשלושת החודשים האחרונים, 23 היו קנייה ורק ארבעה היו החזק. אנליסטים גם העלו וגם הורידו את מחירי היעד שלהם לקראת דוח הרבעון השלישי. מחיר היעד הממוצע של אלפאבית עומד כעת על 427.16 דולר, מה שמרמז על אפסייד משמעותי של 32.2% מהרמות הנוכחיות.
גוגל צריכה להוכיח שמגיע לה מכפיל גבוה יותר
ההתכווצות האחרונה במכפיל של גוגל נראית יותר כמו הזדמנות קנייה מאשר סימן אזהרה. וול סטריט ממשיכה להעלות את תחזיות הרווח שלה, אבל המשקיעים נשארים זהירים במיוחד לגבי הוצאות ה-AI העצומות של אלפאבית A.
ובכל זאת, הצמיחה של גוגל Cloud, צבר ההזמנות העצום ותקופות ההחזר הקצרות של התשתית מצביעים על כך שההשקעות האלה עשויות להשתלם מוקדם מהצפוי.
הרבעון השלישי לא חייב להיות יוצא דופן. הוא רק צריך לתת למשקיעים יותר ביטחון בתשואות ארוכות הטווח של אלפאבית A. לכן אני נשאר חיובי ומדרג את גוגל כקנייה לקראת הדוח.