
מניות ההייפרסקיילר מיקרוסופט, אמזון ואלפאבית מדווחות בשבוע הבא – הנה למה דן אייבס מצפה
- דן אייבס מעריך שהדוחות הקרובים של מיקרוסופט, אמזון ואלפאבית ירגיעו את חששות השוק, משום שהוצאות ה-AI הגבוהות נתמכות בצברי הזמנות ענקיים בענן שמעידים על מחסור בקיבולת ולא על מחסור בביקוש.
- אייבס שומר על דירוג קנייה לכל שלוש המניות, עם מחירי יעד של 615 דולר למיקרוסופט, 300 דולר לאמזון ו-400 דולר לאלפאבית, תוך דגש על צמיחת הענן, חוזי AI והיכולת להפוך השקעות כבדות להכנסות עתידיות.

עונת הדוחות עולה הילוך בשבוע הבא, כששלוש מהחברות שמוציאות הכי הרבה על תשתיות AI יפרסמו את התוצאות הרבעוניות האחרונות שלהן. מיקרוסופט (מיקרוסופט) ו-אלפאבית (גוגל) ידווחו ביום רביעי, ו-אמזון (אמזון) תבוא אחריהן ביום חמישי.
הדוחות מגיעים ברגע מתוח עבור השוק. הכותרות סביב ההוצאות של מטא, תשואת אג"ח אמריקאית ל-10 שנים שנעה סביב 5%, מחירי נפט גבוהים יותר והדיבורים המתמשכים על בועת AI – כל אלה הכבידו על הסנטימנט.
עם זאת, האנליסט החיובי על טכנולוגיה דן אייבס מיורקוויל אייבס חושב שהתוצאות אמורות להרגיע את החשש הזה, ולא להעמיק אותו. הוא מסביר את עמדתו דרך שני מספרים. חברות ההייפרסקיילר צפויות להוציא השנה כ-850 מיליארד דולר על AI, בזמן שצבר ההזמנות שלהן בענן כבר עבר את רף 2 טריליון הדולר והוא גדל מהר יותר מהמכירות. מבחינת אייבס, הפער הזה אומר שלחברות חסרה קיבולת, ולא לקוחות. הוא מצפה לעוד סבב של תחזיות הוצאות גבוהות יותר, וטוען שהכסף הולך לחוזים חתומים ולא להקמות ספקולטיביות.
אייבס כבר הציג את הציפיות שלו מכל אחת מענקיות הטכנולוגיה האלה לקראת הפרסום הצפוי, אז הנה מה שהוא מחפש.
מיקרוסופט
מיקרוסופט נמצאת ברשימת חמש מניות הטכנולוגיה המועדפות על אייבס לקראת 2027, והוא רואה בה את "הביטוי הנקי ביותר למבנה הזה". ברבעון הכספי הראשון של 2027, האנליסטים מצפים להכנסות של 90.6 מיליארד דולר, עלייה של 17% לעומת השנה שעברה, ולרווח מתואם למניה של 4.73 דולר. Azure צפויה להיות קרובה לקצה העליון של תחזית ההנהלה, לצמיחה של 44% עד 45% במטבע קבוע. בדרך כלל Azure היא זו שמניעה את מחיר המניה, אבל אייבס ממוקד יותר בשאלה האם הקיבולת החדשה מתמלאת מהר כמו שהיא מגיעה. מבחינתו, צבר הזמנות שגדל מהר יותר מההכנסות הוא מה שתומך בהשקעה הכבדה.
הוא גם רוצה לראות שמספרי המושבים של Copilot ו-Foundry מראים שסוכני AI הופכים למקור הכנסה בפני עצמם. ההוצאות שוב יעלו, אבל האנליסט מציין שמיקרוסופט יכולה לממן אותן מהמזומנים של העסקים הקיימים שלה, ועדיין להגדיל את הרווח התפעולי בשיעור דו-ספרתי.
אייבס חזר על דירוג קנייה ועל מחיר יעד של 615 דולר, מה שמרמז שהמניה תעלה ב-17% בחודשים הקרובים.
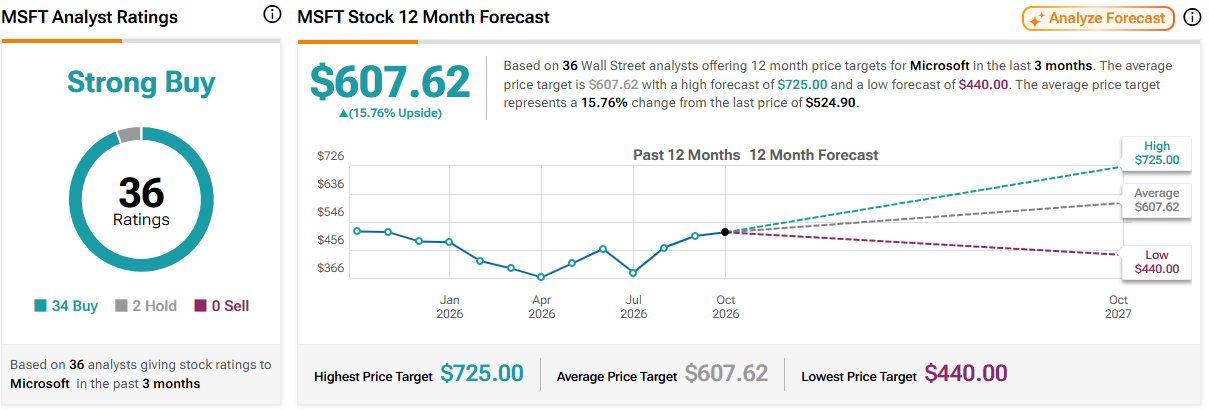
בוול סטריט, מיקרוסופט מחזיקה בדירוג הקונצנזוס של האנליסטים קנייה חזקה, על בסיס 34 המלצות קנייה ו-2 המלצות החזק, ומחיר היעד הממוצע של 607.62 דולר מרמז על אפסייד של 16% מהרמות הנוכחיות. (ראו תחזית מניית מיקרוסופט)
אמזון
במקרה של אמזון, המשקיעים רוצים לדעת כמה זמן עוד AWS תוכל לשמור על הקצב שלה, אחרי שקיבולת חדשה של מרכזי נתונים ושבבי Trainium פנימיים ייכנסו לפעולה. בוול סטריט מצפים להכנסות של כ-202 מיליארד דולר, עלייה של 12% לעומת השנה הקודמת וברף העליון של התחזית, עם רווח למניה של כ-1.97 דולר. AWS צפויה להמשיך לצמוח בקצב של סוף טווח ה-30%, למרות גודלה. אייבס מזהיר שתזמון Prime Day ושינויים במטבע יטשטשו את המספרים בכותרת, ולכן יחידת הענן היא המקום שבו נמצא האות האמיתי.
הוא מדגיש את עסקאות Trainium עם Anthropic ו-OpenAI, יחד עם מכירות AI ושבבים שיותר ממכפילות את עצמן, כתמיכה חזקה בתזת התשתיות שלו. תזרים המזומנים החופשי ב-12 החודשים האחרונים שלילי, וזה מה שהופך את ההוצאות לנקודת הרגישות, והערות מוקדמות על ההשקעות ב-2027 כנראה יקבעו את כיוון המניה. ועדיין, עם צבר הזמנות של כמעט 500 מיליארד דולר ב-AWS, אייבס יראה נתון capex גבוה יותר כ"אישור לביקוש, לא כאזהרה".
הוא השאיר ללא שינוי את דירוג הקנייה ואת מחיר היעד של 300 דולר, מה שמרמז שהמניה תעלה ב-21% בטווח של שנה.
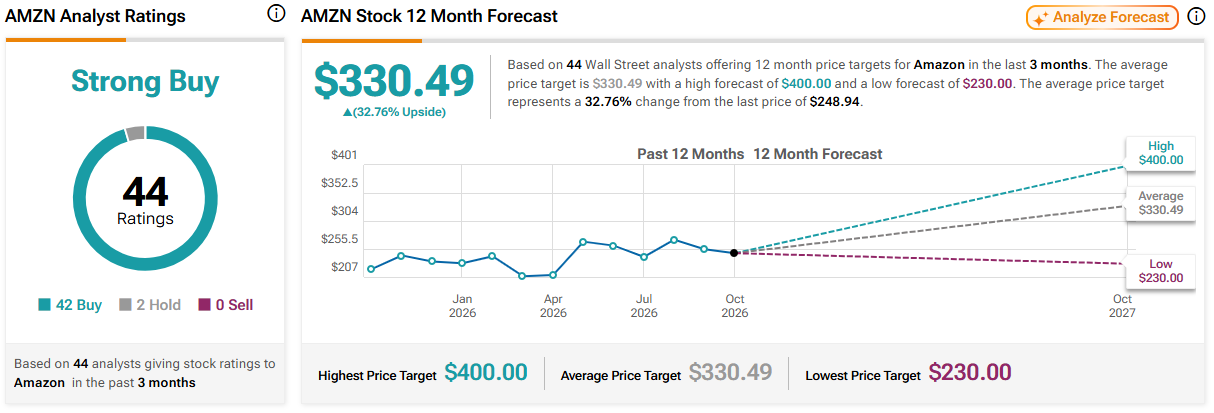
גם ל-אמזון יש דירוג קונצנזוס של קנייה חזקה, על בסיס 42 המלצות קנייה ו-2 המלצות החזק, ומחיר היעד הממוצע של 330.49 דולר מרמז שהמניה תעלה ב-33% בשנה הקרובה. (ראו תחזית מניית אמזון)
אלפאבית
לבסוף, פעילות הענן של אלפאבית שוב תהיה במוקד, אחרי שההכנסות קפצו ב-82% לעומת השנה שעברה ברבעון הקודם. האנליסטים מצפים להכנסות כוללות של כ-128 מיליארד דולר, עלייה של 25% לעומת שנה קודמת, ולרווח למניה של 3.00 דולרים. מכירות הענן צפויות כמעט להכפיל את עצמן, בעוד Search & other צפוי לצמוח בקצב של אמצע טווח העשרה באחוזים. אייבס עוקב אחרי המהירות שבה צבר הזמנות הענן של 514 מיליארד דולר הופך להכנסות, ככל שקיבולת חדשה נכנסת לפעולה.
החיפוש הוא נקודת שיחה נוספת. תכונות AI העלו את היקף השאילתות ביוני, והוא מצפה לעוד סימנים לכך ש-AI Overviews ו-AI Mode מוסיפים להכנסות מפרסום במקום לשחוק אותן.
ההוצאות נשארות הקלף הלא צפוי. תזרים המזומנים החופשי שלילי, ואלפאבית נשענת עכשיו על המאזן שלה כדי לממן את ההקמה, כך שההנהלה כנראה תתמודד עם לא פחות שאלות על השנה הבאה מאשר על הרבעון הנוכחי. "אנחנו רואים בהוצאה את המחיר של שירות לצבר הזמנות שאלפאבית עדיין לא יכולה לעמוד בו; חברה שמוגבלת בהיצע מול ביקוש חוזי אינה עומדת לצמצם הוצאות," סיכם.
בסך הכול, אייבס חזר גם כאן על דירוג קנייה, עם מחיר יעד של 400 דולר. אם היעד הזה יושג, המשקיעים ירשמו תשואה של 23.5% בעוד שנה מהיום.
גם גוגל נושאת דירוג קונצנזוס של קנייה חזקה, על בסיס 23 המלצות קנייה ו-4 המלצות החזק, ומחיר היעד הממוצע שלה, 427.16 דולר, מצביע על תשואה של 32% ב-12 החודשים הקרובים. (ראו תחזית מניית גוגל)

כתב ויתור: הדעות המובעות במאמר הזה הן אך ורק של האנליסט המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לעשות ניתוח עצמאי לפני קבלת כל החלטת השקעה.