SpaceX מול טסלה: מניה אחת של אילון מאסק מציעה אפסייד של יותר מ-72% אחרי דוחות הרבעון השלישי
- ספייס אקס עקפה בבירור את תחזיות הרבעון השלישי, עם הכנסות של 14.58 מיליארד דולר ורווח נקי של 4.4 מיליארד דולר, והמניה קיבלה דירוג קנייה חזקה עם אפסייד ממוצע של 72.7%.
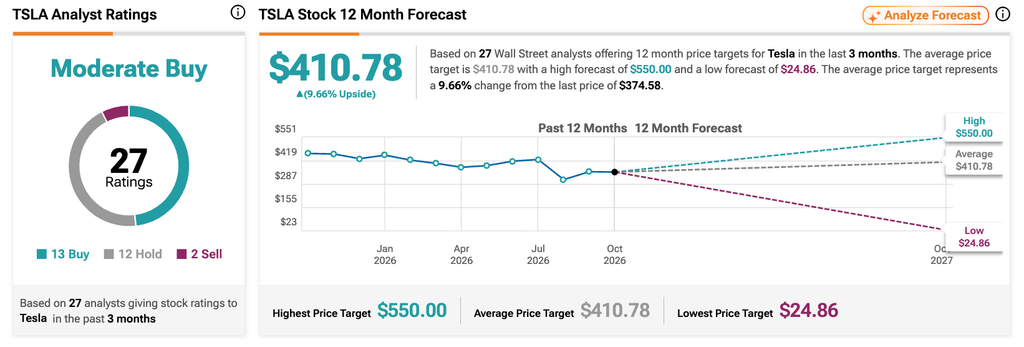
- טסלה הציגה תוצאות רבעון שלישי מעורבות, עם הכנסות בהתאם לציפיות אך ירידה ברווח הנקי ובהכנסות הרכב, בעוד שהאנליסטים חלוקים לגבי המניה והיא מציעה אפסייד ממוצע של 9.6%.

אילון מאסק החברות שלו ספייס אקס (SPCX) ו-טסלה (טסלה) פרסמו את תוצאות הרבעון השלישי של 2026 ב-20 באוקטובר, אך כעת מניה אחת מציעה פוטנציאל אפסייד גבוה יותר. ספייס אקס עקפה את ציפיות וול סטריט, בעוד שהתוצאות של טסלה היו מעורבות. האנליסטים מעניקים ל-SPCX דירוג קנייה חזקה, עם אפסייד של 72.7%, בעוד של-טסלה יש דירוג קנייה מתונה ואפסייד של 9.6%, על בסיס מחירי היעד הממוצעים.

מניית SPCX זינקה ב-7.8% במסחר המאוחר אחרי שספייס אקס דיווחה על הרווח הרבעוני הראשון שלה אי פעם כחברה ציבורית. מניית טסלה ירדה ביותר מ-3% אחרי הדוחות, כאשר המשקיעים שקלו לוחות זמנים איטיים יותר ל-Robotaxi ול-Optimus, לצד דיבורים על מיזוג אפשרי בין ספייס אקס ל-טסלה.
ספייס אקס מוחצת את תחזיות הרבעון השלישי
ההכנסות של ספייס אקס הגיעו ל-14.58 מיליארד דולר, עלייה של 161% לעומת השנה שעברה, ומעל ההערכה של 12.72 מיליארד דולר. הרווח הנקי הסתכם ב-4.4 מיליארד דולר, ועקף את ההערכה של 1.8 מיליארד דולר.
בין המגזרים שלה, ההכנסות מבינה מלאכותית זינקו ביותר מפי תשעה ל-7.6 מיליארד דולר, ועקפו את ההכנסות של Starlink. הכנסות הקישוריות, שכוללות את Starlink, עלו ב-69% לעומת השנה שעברה ל-5.25 מיליארד דולר, מעל ההערכה של 4.84 מיליארד דולר. גם מספר המנויים של Starlink עלה ל-13.6 מיליון, לעומת 12 מיליון שנה קודם לכן.
סמנכ״ל הכספים של ספייס אקס, ברט ג׳ונסן, אמר שההכנסות ברבעון הראשון של 2027 עשויות להגיע ל-33 עד 37 מיליארד דולר, הרבה מעל הערכת האנליסטים שעמדה על 22.2 מיליארד דולר. התחזית משקפת נראות טובה יותר לגבי חוזי מחשוב בששת החודשים הקרובים.
אנליסטים מעלים את מחירי היעד של SPCX אחרי הרבעון השלישי
האנליסט של סיטיגרופ, ג׳ון גודין, העלה את מחיר היעד של SPCX ל-240 דולר מ-200 דולר והותיר דירוג קנייה. הוא ציין שספייס אקס עקפה את התחזיות שלו בכל שלושת המגזרים המרכזיים וכמעט בכל מדד.
גודין הוסיף גם "מעקב אחר קטליזטור אפסייד ל-90 יום", ואמר שספייס אקס יכולה להמשיך לעקוף את תחזיות הרווח ולהעלות את התחזית שלה לקראת הרבעון הרביעי. הוא גם כינה את טיסת Starship 15 אבן דרך משמעותית לתעשיית החלל, ואמר שהיא עשויה לסלול את הדרך לשימוש חוזר מהיר יותר בטילים.
במקביל, האנליסט של Phillip Securities, גלן תום, שדרג את SPCX למקנייה במקום מכירה והעלה את מחיר היעד ל-250 דולר מ-75 דולר. הוא אמר שהביקוש לעוצמת מחשוב גדל מהר יותר מההיצע, בזמן שחוזים חדשים נחתמים במחירים גבוהים יותר לכל ואט. תום מעריך שספייס אקס תחזיר את עלות הקיבולת החדשה שלה בתוך פחות משנה.
הוא גם העלה את תחזית ההכנסות שלו לשנת הכספים 2026 ב-56% ל-45.1 מיליארד דולר, והעלה את ההערכה שלו לשנת הכספים 2027 ב-201% ל-132 מיליארד דולר.
התוצאות המעורבות של טסלה ברבעון השלישי
טסלה דיווחה על הכנסות של 28.05 מיליארד דולר, ללא שינוי לעומת השנה שעברה, ובהתאם להערכות וול סטריט. הרווח המתואם למניה עמד על 0.50 דולר, מעל ההערכה של 0.45 דולר. עם זאת, הרווח הנקי ירד ל-787 מיליון דולר, בעוד שההכנסות מתחום הרכב ירדו ב-3%.
טסלה גם קיצצה את תחזית ההשקעות ההוניות שלה ל-2026 לכ-20 מיליארד דולר, לעומת יותר מ-25 מיליארד דולר. הקיצוץ הזה העלה שאלות לגבי קצב ההתקדמות של תוכניות הבינה המלאכותית והרובוטיקה של טסלה. הפרויקטים האלה דורשים השקעה כבדה, כולל השקת שירות הרובוטקסי שלה ורובוטי Optimus דמויי האדם.
האנליסטים חלוקים לגבי מניית טסלה
האנליסט של גולדמן זאקס, מארק דילייני, הותיר את דירוג ההחזק שלו על טסלה, עם מחיר יעד של 360 דולר, מה שמצביע על ירידה אפשרית של כ-7%. הוא ציין שעלויות התפעול של טסלה עלו ב-39% לעומת השנה שעברה ל-4.78 מיליארד דולר, בעוד שההכנסות מאנרגיה ירדו ב-16%, ושני הנתונים החמיצו את ההערכות של גולדמן. דילייני גם הצביע על עיכובים בהשקת רובוט ה-Optimus של טסלה, כאשר הפריסה הראשונית מתמודדת עם אתגרים.
האנליסט של Bank of America Securities, אלכסנדר פרי, חזר על דירוג קנייה ועל מחיר יעד של 460 דולר. הוא אמר כי צבר ההזמנות של טסלה בתחום הרכב נותר חזק, כאשר מגבלות ייצור, ולא ביקוש חלש, הן שמגבילות את המסירות. החברה אמרה שהיא סיימה את הרבעון עם צבר ההזמנות הגדול ביותר לרכבי נוסעים בארבע השנים האחרונות. פרי גם הצביע על עלייה באימוץ FSD, שיכולה לחזק את הכנסות התוכנה בעלות המרווח הגבוה יותר.
במקביל, Phillip Securities העלתה את מחיר היעד של טסלה ל-230 דולר מ-220 דולר, אך הותירה דירוג מכירה. החברה אמרה שהמרווחים של טסלה השתפרו ברבעון השלישי, אך הוצאות גבוהות יותר קיזזו את השיפור הזה.
SPCX מול טסלה: מחירי היעד הממוצעים
למניית ספייס אקס יש מחיר יעד ממוצע ל-12 חודשים של 250 דולר, מה שמרמז על אפסייד של 72.7%. ראו תחזית מניית SPCX

לשם השוואה, מחיר היעד הממוצע של טסלה, שעומד על 410.78 דולר, מצביע על אפסייד של 9.6%. ראו תחזית מניית טסלה