
מטא מול נטפליקס: באופנהיימר אומרים שרק מניה אחת היא קנייה אחרי דוחות תנודתיים
- אופנהיימר מעריך שאחרי הדוחות האחרונים רק נטפליקס מהווה הזדמנות השקעה כעת: הוא שמר על דירוג קנייה ל-נטפליקס אך הוריד את מחיר היעד ל-80 דולר, בעוד שלמטא פלטפורמס הוא חזר על דירוג החזק ללא מחיר יעד.
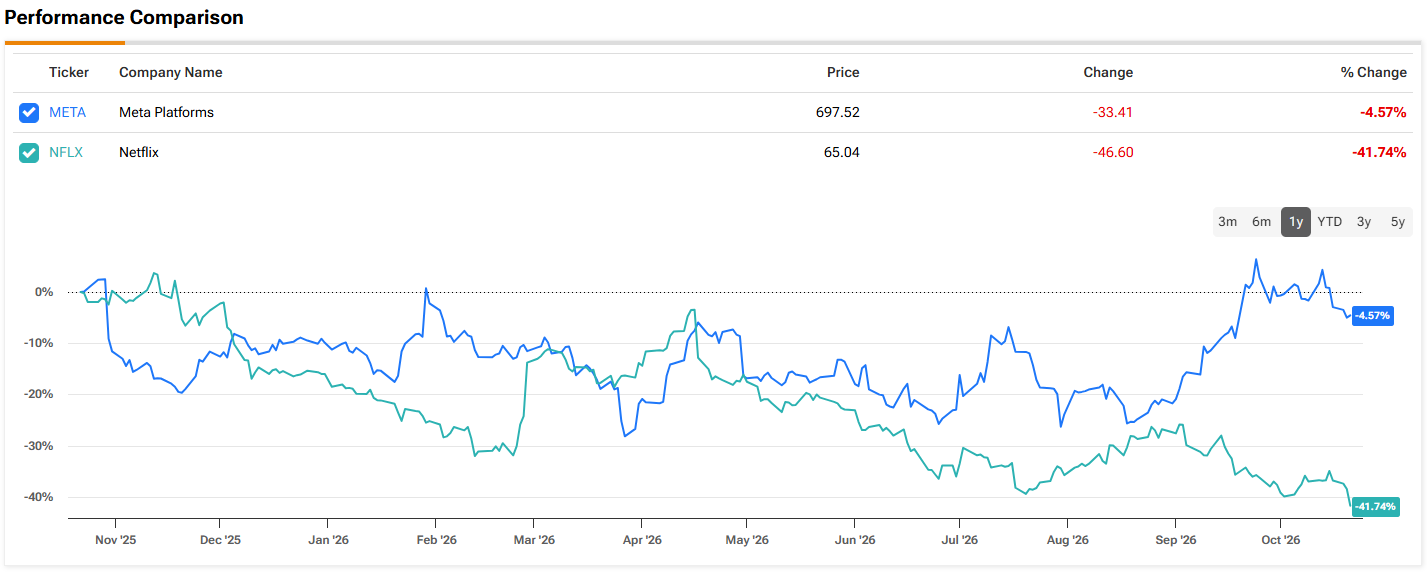
- למרות ששתי החברות עקפו את תחזיות הרווח, מניית מטא פלטפורמס נפגעה מחששות לגבי הוצאות גבוהות על AI, חיוב משפטי ותזרים מזומנים חופשי שלילי, ואילו נטפליקס נפגעה מתחזית חלשה יותר לפרסום ומקיצוץ בתחזית הכנסות הפרסום ל-2026.

זה מתברר כשבוע מעט קשה לשניים מהשמות הגדולים ביותר באינטרנט. מטא פלטפורמס (מטא) ו-נטפליקס (נטפליקס) שתיהן עקפו את תחזיות הרווח של וול סטריט לרבעון השלישי, ובכל זאת המשקיעים מכרו את שתי המניות. העלייה המוקדמת של מטא פלטפורמס במסחר המאוחר נעלמה במהלך הלילה, כשהפוקוס עבר לכמה החברה מוציאה על AI. נטפליקס נענשה בגלל תחזית חלשה יותר בתחום הפרסום.
מטא פלטפורמס קפצה ביותר מ-4% במסחר המאוחר, אך ביום חמישי היא יורדת ב-7%, תחת לחץ של חיוב משפטי של 9.89 מיליארד דולר ותזרים מזומנים חופשי שלילי. נטפליקס, שדיווחה יום לפני מטא פלטפורמס, הורידה את תחזית הכנסות הפרסום שלה ל-2026 לכ-2.7 מיליארד דולר, לעומת כ-3 מיליארד דולר, והמניה סגרה ביום רביעי ברמה הנמוכה ביותר שלה זה יותר משנתיים, אם כי היום היא מתאוששת מעט.
אנליסט אופנהיימר ג'ייסון הלפסטין מסקר את שתי החברות, אבל אחרי העדכונים האחרונים שלהן, הוא רואה כרגע רק אחת מהן כהזדמנות עבור משקיעים.
הוא מתחיל עם נקודת האור אצל מטא פלטפורמס. הכנסות הפרסום צמחו ב-26% בנטרול השפעות מטבע, והתחזית מצביעה על צמיחה של כ-24% ברבעון הרביעי. לדבריו, הדבר נובע ממודלי AI טובים יותר, שמאפשרים למטא פלטפורמס לגבות יותר עבור כל מודעה, תוך שמירה על מעורבות המשתמשים.
הוא פחות משוכנע לגבי Muse, מוצר ה-AI החדש של מטא פלטפורמס. ההנהלה נשמעה אופטימית, אבל האנליסט מציין של-Muse יש רק כ-2.5 מיליון משתמשים יומיים, ונראה שקצב ההורדות מאט. מטא פלטפורמס גם אמרה שהיא צריכה מודלים יעילים יותר ויותר כוח מחשוב לפני שתרחיב את Muse מעבר לארה"ב ולקנדה.
ההוצאות הן הדאגה הגדולה יותר. בהסתכלות שנתית על תחזית ההוצאות של מטא פלטפורמס לרבעון הרביעי, מתקבל קצב של כ-200 מיליארד דולר, מה שיוצר לחץ על התחזית של הלפסטין ל-2027, שעומדת על 209 מיליארד דולר. כעת הוא מצפה לרווח למניה ב-2028 של 36.25 דולר, לעומת תחזית קודמת של השוק של כ-39.29 דולר. הוא רוצה שדירוג הקונצנזוס של האנליסטים יתקרב ל-36 דולר, כדי שישקף את העלויות בצורה מציאותית יותר, בזמן שהתמורה מ-AI עדיין לא ודאית. ברמה הזאת, מטא פלטפורמס נסחרת במכפיל רווח של בערך 20 על רווחי 2028, לעומת 16 אצל אלפאבית.
בהתאם לכך, הלפסטין חזר על דירוג החזק עבור מניית מטא, בלי לספק מחיר יעד קבוע. (לצפייה ברקורד של הלפסטין, לחצו כאן)
אצל נטפליקס, הבעיה היא הצפייה. הלפסטין מצפה שהצפייה תצמח רק בשיעור חד-ספרתי נמוך עד שיגיעו להיטים גדולים יותר. זה מעלה את השאלה האם ההכנסות יכולות להמשיך לצמוח בקצב דו-ספרתי בלי שאנשים יצפו יותר. ההנהלה אומרת שהעלאות מחירים, מנויים בינלאומיים ופרסום יכולים לשאת את הנטל, ויש לכך תמיכה מסוימת. צמיחת ההכנסות בארה"ב ובקנדה הואצה ל-14% על בסיס דו-שנתי, בסיוע פרסום ושימור טוב יותר של מנויים.
הפרסום הוא המקום שבו הדברים השתבשו. תחזית ההכנסות לרבעון הרביעי הייתה נמוכה בכ-1% מההערכות בגלל מכירות פרסום חלשות יותר, ולכן הצמיחה בנטרול השפעות מטבע נשארת על 11% במקום להאיץ. הלפסטין מאשים בכך עיכובים במוצרי פרסום חדשים ובאינטגרציות עם צד שלישי. יש גם סיוע בדרך, עם השקת מסלול הפרסום ב-15 מדינות נוספות החל ממרץ 2027.
הרווח התפעולי ברבעון השלישי עקף את ההערכות ב-5%, אבל בעיקר משום שעלויות תוכן ושיווק נדחו לרבעון הרביעי. מנהל התוכן הראשי החדש עשוי לשפר את היצע התוכן במחצית השנייה של 2027, אם כי האנליסט מצפה להשפעה גדולה יותר ב-2028. הוא חתך את תחזיות הרווח למניה שלו ל-2026 ול-2027 ב-3% וב-9%, בהתאמה. למרות זאת, הוא עדיין מצפה שהרווח יצמח בכ-20% בשנה, בהובלת צמיחה של 10% עד 11% בהכנסות, שולי רווח רחבים יותר ורכישות חוזרות של מניות. בתרחיש שלילי, הוא רואה את המניה מגיעה לשפל של כ-57 דולר, כ-10% מתחת לרמה שבה נסחרה בזמן שכתב את הסקירה.
אז איפה זה משאיר אותו? הלפסטין שומר על דירוג קנייה למניית נטפליקס, אך הוריד את מחיר היעד מ-85 דולר ל-80 דולר, מה שמרמז על אפסייד של 19% מהרמות הנוכחיות. היעד מבוסס על מכפיל של 18 על רווחי 2028, נמוך מהמכפיל של 24 אצל Spotify ומממוצע הענף שעומד על 20.
בקרב עמיתיו של הלפסטין, רובם תומכים במניית מטא, מה שהופך את הדעה הכוללת לדירוג הקונצנזוס של האנליסטים של קנייה חזקה, בעוד שמחיר היעד הממוצע של 851.03 דולר מציע אפסייד של 32% לשנה הקרובה. נטפליקס מחזיקה בדירוג קונצנזוס של האנליסטים של קנייה מתונה, כאשר היעד הממוצע של 84.79 דולר מצביע על כך שהמניה תעלה ב-26% בחודשים הקרובים. (ראו תחזית מניית מטא או תחזית מניית נטפליקס)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסט המוצג. התוכן נועד לשמש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.