
גולדמן זאקס מזהה שינוי בשוק המניות — ומצביע על 2 מניות שכדאי לקנות עכשיו
- גולדמן זאקס מעריך שבסביבה של צמיחה כלכלית חיובית אך מתמתנת, מניות של חברות שנהנות ממגמות צמיחה מבניות עשויות להציג ביצועי יתר, ומצביע בין היתר על מסחר אלקטרוני, הזדקנות האוכלוסייה ועלייה בהחזקת חיות מחמד כמגמות תומכות.
- גולדמן ממליץ על איידקסס לבורטוריס [IDXX] ועל Zeta Global [ZETA] כמניות קנייה, בזכות חשיפה למנועי צמיחה ארוכי טווח, תוצאות כספיות חזקות ופוטנציאל אפסייד לפי מחירי היעד של האנליסטים.

הביצועים ארוכי הטווח של שוק המניות תלויים ביותר מצמיחה כלכלית, ריביות ורווחי חברות. גם מגמות רחבות שמתפתחות לאורך שנים רבות יכולות ליצור הזדמנויות השקעה, במיוחד עבור חברות שממוקמות היטב כדי ליהנות משינויים מתמשכים בהתנהגות צרכנים ובהוצאות של עסקים.
המגמות האלה עשויות להיות חשובות במיוחד כשהקצב של הצמיחה הכלכלית מאט. כשמשקיעים מתמודדים עם סביבה מאתגרת יותר, אסטרטג המניות הראשי של גולדמן זאקס בארה"ב, בן סניידר, סבור שחברות שנהנות ממגמות צמיחה מבניות עשויות להציג ביצועי יתר לעומת חברות שתלויות יותר במחזור הכלכלי.
"צמיחה חיובית אך מתמתנת נקשרה היסטורית לתשואות חיוביות אך מתונות יותר של S&P 500. בסביבות כאלה, התשואות במניות הונעו היסטורית על ידי צמיחת רווחים ולא על ידי התרחבות במכפילים. בתוך השוק, רקע של צמיחה חיובית אך מתמתנת בדרך כלל תומך בביצועי יתר של חברות עם צמיחה מבנית לעומת כאלה עם צמיחה מחזורית," אמר סניידר.
בינה מלאכותית היא אולי הדוגמה הברורה ביותר למגמה כזו, לאחר שמילאה תפקיד מרכזי בעליות השוק בשנים האחרונות. עם זאת, בגולדמן רואים הזדמנויות גם מעבר ל-AI, כולל ההתרחבות המתמשכת של המסחר האלקטרוני, הזדקנות האוכלוסייה והעלייה בהחזקת חיות מחמד.
על רקע זה, פנינו אל מאגר הנתונים של TipRanks כדי לבחון מקרוב שתי מניות שגולדמן זאקס ממליץ לקנות. שתיהן צפויות ליהנות ממגמות ארוכות טווח שעשויות לתמוך בצמיחה שלהן גם כשהכלכלה הרחבה מאטה.
איידקסס לבורטוריס (IDXX)
ראשונה היא איידקסס לבורטוריס ממדינת מיין, שחקנית בינלאומית בשווי 44 מיליארד דולר בתחומי האבחון הווטרינרי והמדעי. החברה מציעה בדיקות וטרינריות בשתי דרכים: בדיקות במעבדות עצמאיות וכלי אבחון באתר הלקוח. איידקסס לבורטוריס תומכת בשירותים רפואיים וטרינריים עבור חיות מחמד כמו חתולים וכלבים, וגם עבור בעלי חיים בעלי חשיבות כלכלית גדולה יותר כמו בקר, סוסים ועופות. בנוסף, החברה מציעה גם ערכות בדיקה למטרות בטיחות חלב ומים.
כמה מגמות צמיחה ארוכות טווח תמכו באיידקסס לבורטוריס בשנים האחרונות. המרכזית שבהן היא עלייה בביקוש לאבחון וטרינרי. מחקרים דמוגרפיים הראו שבני דור המילניום ודור ה-Z נוטים יותר להתייחס לחיות מחמד כאל "חלק מהמשפחה", ולהוציא כסף על טיפול וטרינרי מתקדם, מה שהופך את קבוצות האוכלוסייה האלה לחשובות במיוחד לתעשייה. בנוסף, וחשוב עוד יותר, מכשירי האבחון של איידקסס לבורטוריס מתוכננים לייצר הכנסות חוזרות. אלה אינם מוצרים של "לקנות ולשכוח"; הם מייצרים מכירות חוזרות של חומרים מתכלים תואמים ושירותי מעבדה, והכנסות חוזרות הופכות לחלק גדול וחשוב יותר מסך זרם ההכנסות של איידקסס לבורטוריס.
כמה מספרים ממחישים את הדינמיקה הזו בפועל. ב-2025, כ-79% מההכנסות הגיעו מאבחון חוזר עבור חיות מחמד. ובהתמקדות נוספת, רואים כי ברבעון השני של 2026, התקופה האחרונה שדווחה, האבחון החוזר היה מנוע הצמיחה המוביל של קבוצת חיות המחמד של החברה (CAG), המגזר הגדול ביותר שלה. ברבעון השני, צמיחת ההכנסות החוזרות של CAG הגיעה ל-11% משנה לשנה.
כשבוחנים את הדוח המלא לרבעון השני של 2026, רואים שאיידקסס לבורטוריס ייצרה הכנסות של 1.22 מיליארד דולר ברבעון, עלייה של כמעט 10% משנה לשנה, ויותר מ-16 מיליון דולר מעל הציפיות. הרווח של החברה, שדווח כ-EPS non-GAAP של 4.27 דולר, היה גבוה ב-64 סנט למניה לעומת שנה קודם לכן, וגם עלה ב-34 סנט למניה על התחזית. החברה סיימה את הרבעון עם 197 מיליון דולר במזומן ונכסים נזילים אחרים, לעומת 180 מיליון דולר בסוף 2025.
מבחינת האנליסט של גולדמן, מאט דלאטורה, לחברה הזו יש כמה סיבות שמצדיקות עניין מצד משקיעים. דלאטורה מסביר: "אנחנו רואים מערך אטרקטיבי עבור מניית IDXX, שמונע מהתחזית שלנו שמעל לקונצנזוס עבור מנועי ההכנסות/המגזרים המרכזיים, כאשר: (i) אנחנו מצפים להמשך מומנטום בפלטפורמות הקיימות, (ii) אנחנו חיוביים לגבי השקות מפתח (למשל Vue Dx (מיקרוסקופיה אוטומטית) ו-Cancer Dx (סקר לסרטן בכלבים)), שפותחות שווקים של מיליארדי דולרים, (iii) אופציונליות בצנרת המוצרים וקטליזטורים קרובים, כאשר ההכרזה על המכשיר הגדול הבא (Multi-Q Dx) צפויה בינואר 2027 (לא כלולה במודל שלנו), לצד המשך הרחבת סל המוצרים עבור מכשירים קיימים ובסיס מותקן, וכן חידושי תוכנה/AI נוספים, (iv) הקצאת הון ומינוף תפעולי, ו-(v) באופן רחב יותר, היסטוריה חזקה של ביצוע מסחרי וחדשנות, לצד מתווה תפעולי מבוסס."
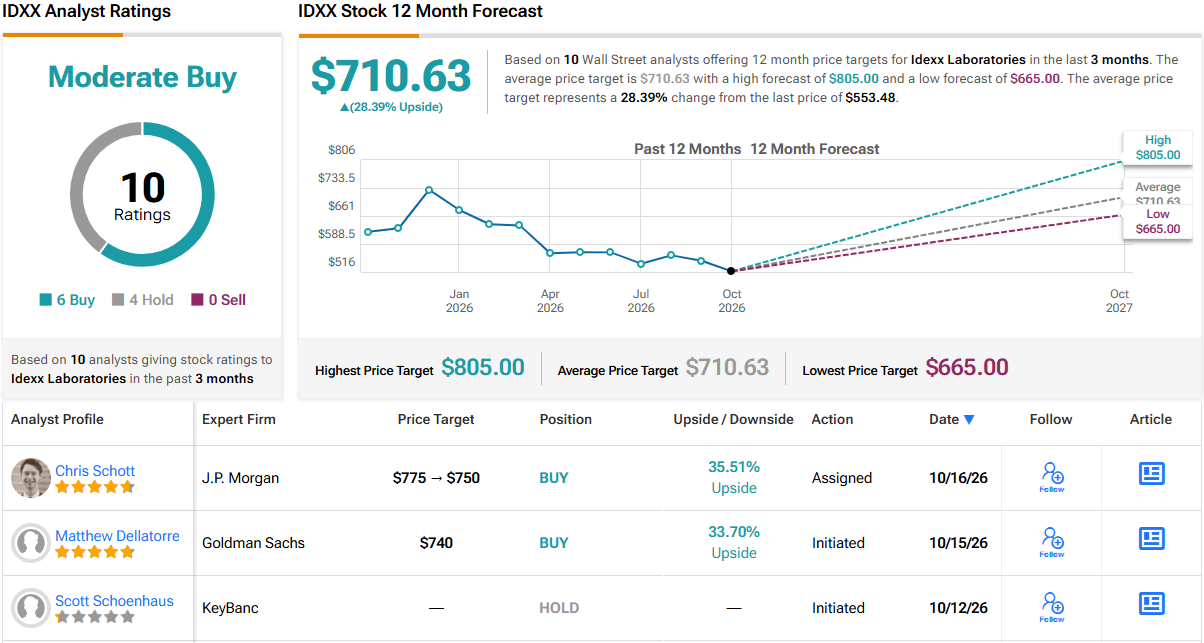
דלאטורה מגבה את עמדתו האופטימית עם דירוג קנייה למניית IDXX. מחיר היעד שלו, 740 דולר, מצביע על אפסייד פוטנציאלי של כ-34% בטווח של 12 חודשים. (לצפייה ברקורד של דלאטורה, לחצו כאן)
10 דירוגי האנליסטים האחרונים כאן מתחלקים ל-6 המלצות קנייה ו-4 המלצות החזק, מה שמוביל לדירוג קונצנזוס של קנייה מתונה בוול סטריט. המניה נסחרת במחיר של 553.48 דולר, ומחיר היעד הממוצע שלה, שעומד כעת על 710.63 דולר, מרמז על אפסייד של 28% עד למועד הזה בשנה הבאה. (ראו תחזית מניית IDXX)
Zeta Global (ZETA)
Zeta Global החזקות פועלת בתחום טכנולוגיות השיווק, שבו היא מיישמת טכנולוגיית AI הן בשיווק דיגיטלי והן במודיעין צרכני. החברה מוכרת בעיקר בזכות ZMP, פלטפורמת השיווק של Zeta, שמשתמשת ב-AI כדי לנתח את טריליוני האותות הצרכניים שמגיעים מהעולם הרב-ערוצי. בנוסף, Zeta מציעה את Zeta Data Cloud, מאגר נתונים קנייני ואחד הגדולים בענף. לקוחות יכולים להשתמש ב-Data Cloud יחד עם AI סוכני כדי לתמוך בהחלטות שיווק עדכניות ובאוטומציה. ולבסוף, Zeta מציעה גם את Athena, סוכן AI חכם שהתפתח מעוזר שיווק דיגיטלי למערכת הפעלה למודיעין ארגוני.
השימוש ההולך וגדל של Zeta ב-AI בכל פלטפורמת השיווק שלה מציב את החברה בעמדה שמאפשרת לה ליהנות כאשר עסקים מחפשים דרכים מתוחכמות יותר להגיע ללקוחות ולמדוד ביצועי פרסום. כך Zeta משתלבת היטב במגמות הצמיחה המבניות של הענף שלה.
יותר ויותר חברות משתמשות ב-AI כדי להפעיל את פלטפורמות השיווק שלהן, לשלב רמות גבוהות יותר של אוטומציה ולשפר גם את מיקוד הלקוחות וגם את המעורבות שלהם. זה מוביל באופן טבעי למעבר לשיווק מבוסס נתונים יותר, שבו AI סורק מאגרי לקוחות קיימים כדי למצוא את התובנות שיאפשרו להפוך מאמצי פרסום ליותר מותאמים אישית, ואז משתמש ב-AI כדי לייצר נתונים סטטיסטיים על קמפיינים דיגיטליים שקל יותר למדוד.
עוד שתי נקודות מפתח תומכות בפוטנציאל של Zeta בהמשך. הראשונה היא שהשוק הזמין למוצרי החברה גדל. יש ביקוש מתרחב מצד עסקים לפלטפורמות נתוני לקוחות משופרות ולאוטומציית שיווק, שמונעות על ידי ניתוח נתונים מבוסס AI — בדיוק הנישה שבה Zeta פועלת. מעבר לכך, המודל העסקי של Zeta מבוסס על מנויי משתמשים ועל קשרים אישיים עם לקוחות, מה שנותן לה בסיס מוצק להכנסות חוזרות חזקות.
עם זה בראש, אפשר לעבור לדוח האחרון של Zeta, שכיסה את הרבעון השני של 2026. החברה ציינה שזה היה הרבעון ה-20 ברציפות עם תוצאות חיוביות מאוד של "הכו והעלו", והציגה הכנסות של כמעט 443 מיליון דולר. הנתון הזה עלה על התחזית ביותר מ-22 מיליון דולר, והיה גבוה ביותר מ-43% משנה לשנה. בשורה התחתונה, רווח GAAP של 8 מיליון דולר הוביל ל-EPS של 0.03 דולר, שהיה טוב ב-6 סנט מהצפוי.
כל זה הופך את אנליסטית גולדמן, קאלי ולנטי, לחיובית לגבי המניה. היא מבססת את עמדתה על כמה גורמים, ומנסחת זאת כך: "אנחנו רואים ב-Zeta פלטפורמת טכנולוגיית שיווק מובחנת שנמצאת בצומת שבין נתוני לקוחות, הפעלת קמפיינים ומדידה. העמדה שלנו מבוססת על היכולת של Zeta: 1) להגדיל נתח שוק על חשבון פלטפורמות שיווק ותיקות ופתרונות נקודתיים מפוצלים, 2) ליהנות מרוחב הפלטפורמה שלה כאשר ארגונים מבקשים לאחד הוצאות תוכנה ולפנות מקום להשקעות ב-AI, ו-3) לייצר אפסייד מהשותפות עם פלנטיר דרך הזדמנויות גדולות יותר במגזר הארגוני. אנחנו גם רואים יתרונות מרכישות ומיזוגים אחרונים שיכולים לחזק את Data Cloud ואת יכולות ה-AI של Zeta."
לגבי הדרך קדימה, ולנטי אומרת: "Zeta נהנית מגידול בנתח השוק הארגוני, כאשר לקוחות מבצעים מודרניזציה לפלטפורמות שיווק ותיקות ומאחדים כלי נתונים, מודיעין והפעלה מפוצלים. השיחות שלנו עם גורמים בתעשייה מצביעות על כך שארגונים נותנים עדיפות להשקעות ב-AI ובוחנים יותר ויותר היכן ניתן לאחד הוצאות תוכנה קיימות, מה שאמור לתמוך ברוחב הפלטפורמה של Zeta ובנתוני הצרכנים המובחנים שלה."
האנליסטית של גולדמן מתרגמת את כל זה למספרים עם דירוג קנייה ומחיר יעד של 45 דולר, שמרמזים על אפסייד של 32% לקראת השנה הבאה. (לצפייה ברקורד של ולנטי, לחצו כאן)
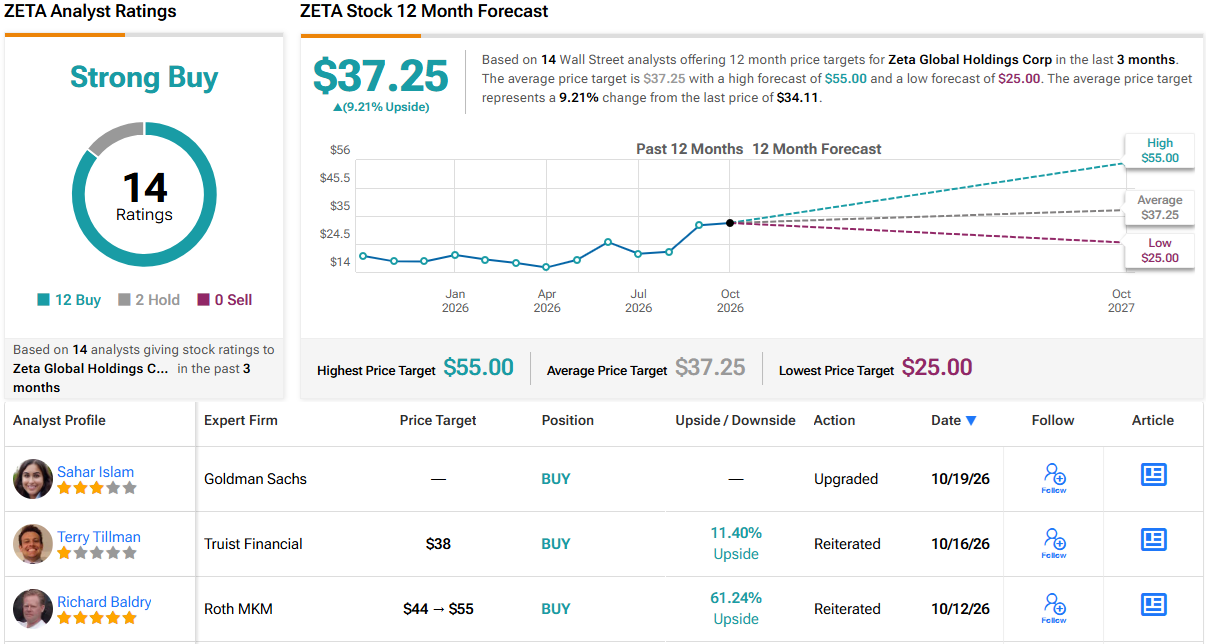
יש 14 סקירות אנליסטים עדכניות על המניה, והחלוקה שלהן, 12 מול 2, נוטה לטובת המלצות קנייה על פני החזק. המניה נסחרת כעת ב-34.11 דולר, ומחיר היעד הממוצע לשנה עומד על 37.25 דולר, מה שמצביע על פוטנציאל עלייה של 9%. (ראו תחזית מניית ZETA)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המוזכרים. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.