
אס-קיי הייניקס מול אנבידיה: מניית שבבי AI אחת זולה, והשנייה רק נראית כזאת, אומר משקיע בכיר
- TT רואה באס-קיי הייניקס מניית קנייה, בטענה שהביקוש ל-HBM נשאר חזק, שהסיכונים המרכזיים צפויים בעיקר ב-2027, ושהמניה נסחרת בתמחור נמוך מאוד ביחס לרווחים הצפויים ולחברות דומות.
- TT מדרג את אנבידיה כהמלצת מכירה, משום שלדבריו לקוחות גדולים מפתחים שבבים מתחרים, הלחץ מסין ומחברות הניאו-קלאוד גובר, והתמחור הנוכחי נראה אטרקטיבי רק אם תחזיות הצמיחה יישמרו.

אס-קיי הייניקס (NASDAQ:SKHY) ו-אנבידיה (אנבידיה) הן שתיים מהחברות הבולטות ביותר מאחורי ההתרחבות של תחום ה-AI, והן נמצאות בשני צדדים שונים של אותו ארון שרתים. אנבידיה מתכננת את מעבדי ה-GPU שמאמנים ומריצים את רוב מודלי ה-AI של היום, בעוד שאס-קיי הייניקס מייצרת את זיכרון רוחב הפס הגבוה שמוערם לצד השבבים האלה, שוק שבו היא מובילה בשנים האחרונות. כשיש עלייה בהוצאות על AI, שתיהן בדרך כלל נהנות מכך, וכשהסנטימנט משתנה, בדרך כלל מוכרים את שתיהן.
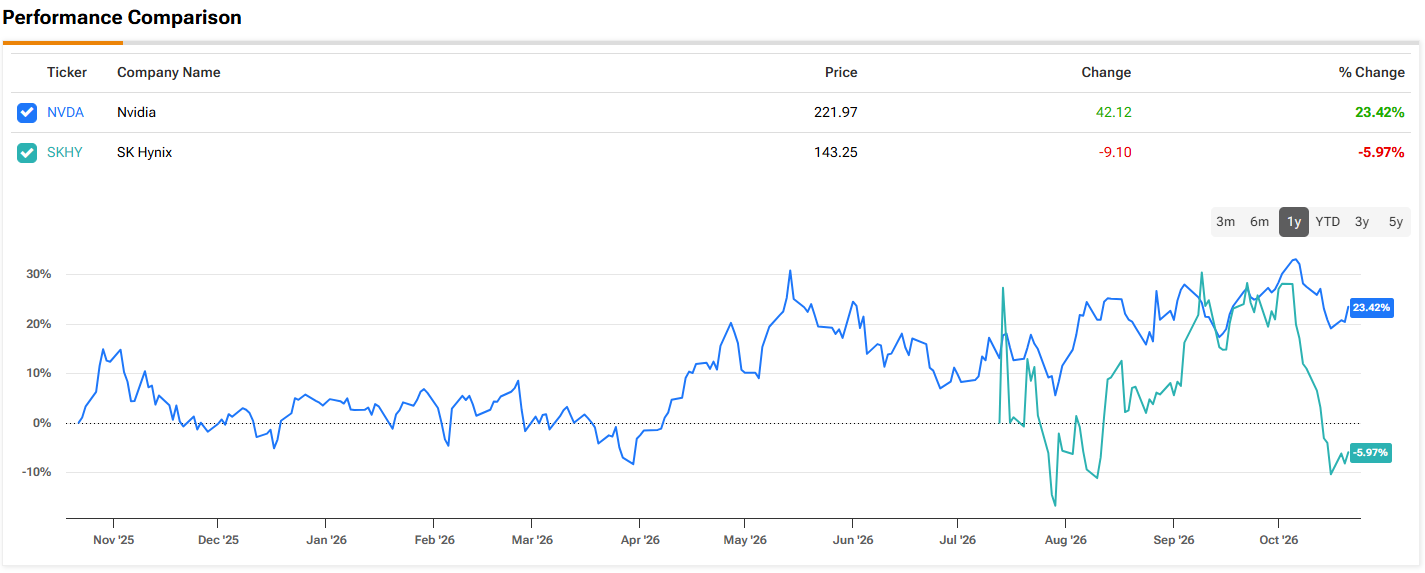
זה בערך מה שקרה החודש. אס-קיי הייניקס נקלעה למכירה חדה במניות השבבים הקוריאניות, על רקע חששות מריביות, מהוצאות על AI וממחירי זיכרון גבוהים. אנבידיה, מצידה, ירדה מהשיא של תחילת אוקטובר, לאחר שלחץ אצל ספקיות ענן AI כמו CoreWeave הכביד על מניות השבבים.
אז איפה זה משאיר את המשקיעים עכשיו?
משקיע בכיר המשתמש בשם העט The Techie (TT) בחן מקרוב את שתי המניות, והגיע למסקנות שונות מאוד לגבי כל אחת מהן.
לגבי אס-קיי הייניקס, נקודת הפתיחה של המשקיע היא הביקוש, ש-TT סבור שלא נשבר. TrendForce העלתה לאחרונה את תחזית ההוצאות שלה לתשעת ספקי הענן הגדולים ביותר, וכעת היא צופה שההוצאות ההוניות המשותפות שלהם כמעט יוכפלו ל-957 מיליארד דולר ב-2026, ויעברו את רף 1.5 הטריליון דולר ב-2027. מנכ"ל ASML הוסיף כי יצרניות השבבים כבר שואלות על ציוד לשנים 2029 ו-2030. במקביל, זיכרון רוחב הפס הגבוה החדש ביותר של אס-קיי הייניקס, HBM4, מגדיל את הייצור עם שיעורי תפוקה שקרובים לאלה של הדור הקודם.
TT, שמדורג בין 4% המשקיעים המובילים ב-TipRanks, לא מתעלם מהסיכונים. סמסונג מצפה לזכות בנתח גדול יותר משוק ה-HBM, ו-TrendForce צופה שנתח התפוקה של אס-קיי הייניקס ב-HBM ירד לכ-50% ב-2026, לעומת 59% ב-2025. חברת CXMT הסינית מתכננת תכנון צפוף יותר ל-DRAM לשרתים, וספקיות ציוד ובהן ASML ו-Applied Materials מעלות מחירים. הנקודה של המשקיע היא התזמון. רוב הלחץ הזה צפוי לפגוע ב-2027, ולא ברבעון שעליו אס-קיי הייניקס תדווח בשבוע הבא. הסכמים ארוכי טווח עם כ-10 לקוחות, שבדרך כלל נמשכים כחמש שנים ומגובים בפיקדונות, אמורים לרכך את הפגיעה כשהיא תגיע. בשיחת המשקיעים, TT יקשיב לכל סימן לכך שמחירי HBM ב-2027 נשארים ללא שינוי או יורדים.
התמחור הוא המקום שבו TT סבור שקשה להתעלם מהמקרה של אס-קיי הייניקס. המניה נסחרת במכפיל של כ-5.4 על הרווחים הצפויים ל-2026, ויחס ה-EV/EBITDA העתידי שלה, שעומד על 3.1, נמוך לעומת חציון של כ-13.7 במגזר הטכנולוגיה ולעומת 3.8 אצל מיקרון. מבחינת TT, המניה כבר נראית מתומחרת כאילו הוויכוח על 2027 כבר הוכרע לרעה, ולכן המשקיע מדרג את SKHY כקנייה. (כדי לצפות בביצועי העבר של The Techie, לחצו כאן)
במעבר לאנבידיה, החשש של TT הוא שהלקוחות הגדולים ביותר של החברה הופכים למתחרים שלה. מיקרוסופט חשפה כעת את שבב Maia 300 שלה, שלדבריה מייצר 40% יותר טוקני AI לכל מגה-וואט לעומת מערכות ה-GPU המובילות, והיא מתכננת להפוך אותו למנוע המרכזי להפעלת מוצרי ה-AI שלה עצמה החל מ-2027. גם לאלפבית, אמזון, מטא ו-OpenAI יש שבבים משלהן. אנבידיה עדיין שולטת בתחום האימון, אבל TT מצפה שרוב הצמיחה העתידית בכוח המחשוב תגיע מהסקה, וכל עומס עבודה שספקית ענן גדולה מעבירה לשבב משלה מעניק לה יותר כוח מיקוח מול המחירים ושיעורי הרווח של אנבידיה.
סין מוסיפה ללחץ. נתוני IDC מראים שנתח השוק של אנבידיה בשוק שבבי ה-AI למרכזי נתונים בסין ירד ל-34% במחצית הראשונה של השנה, כש-Huawei קרובה מאחור עם 28%. ואז יש את חברות הניאו-קלאוד. Gartner צופה כעת שיותר מ-80% מהן יאבדו את עצמאותן עד 2030, ואנבידיה השקיעה מיליארדים בשמות כמו CoreWeave ו-Nebius. לדעת TT, הלקוחות שאנבידיה סייעה לממן הם בדיוק אלה ששוקי האשראי רואים כיום כמסוכנים.
על הנייר, אנבידיה נראית זולה, עם מכפיל רווח עתידי של כ-23.7 ויחס PEG נמוך מ-0.5, שניהם נמוכים לעומת החברות המקבילות. TT מזהיר שהמספרים האלה עובדים רק אם תחזיות הצמיחה יישמרו, ושבבים מותאמים אישית, סין וחברות הניאו-קלאוד הם בדיוק מה שמאיים עליהן. "למרות שאני כן חושב שהזמן הנכון לקנות את מניית אנבידיה יגיע, זה לא הזמן עכשיו", סיכם המשקיע בעל 5 הכוכבים.
בהתאם לכך, TT מדרג את מניית אנבידיה כהמלצת מכירה.
וול סטריט מסכימה עם רק 50% מהתזה של TT, שכן לשתי המניות יש דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה. במהלך השנה הקרובה, מניית SKHY צפויה לעלות ב-78%, לפי מחיר יעד ממוצע של 254.70 דולר. במקביל, מחיר היעד הממוצע של אנבידיה עומד על 323.45 דולר, נתון שמצביע על תשואה של 46% ב-12 החודשים הקרובים. (ראו את תחזית המניה של SKHY או את תחזית המניה של אנבידיה)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה.