
האנליסט הבכיר דניאל אייבס מתייחס למניות טסלה ומטא אחרי הדוחות — זה מה שהוא רואה
- הדוחות של טסלה ומטא הובילו לתגובות שונות בשוק: טסלה ירדה במסחר המאוחר למרות נתונים טובים מהצפוי בתחומי הרווח המתואם, הכנסות הרכב ושולי הרווח, בעוד שהוצאות תפעול גבוהות המשיכו להעיב; דניאל אייבס שמר על דירוג קנייה ל-טסלה ואף העלה אפשרות למיזוג עם SpaceX עד סוף 2027.
- מטא הציגה דוח חזק עם צמיחה של 26% בהכנסות, שיפור במחירי הפרסום ותחזית הכנסות חזקה לרבעון הרביעי, מה שחיזק את ההערכה שהשקעות ה-AI שלה כבר מייצרות תוצאות פיננסיות; אייבס שמר על דירוג קנייה ומחיר יעד של 900 דולר, וגם וול סטריט שומרת על גישה חיובית מאוד כלפי המניה.

כל העיניים נשואות הערב אל טסלה (טסלה) ואל מטא (מטא) לאחר פרסום הדוחות הרבעוניים האחרונים שלהן. עם זאת, המשקיעים לא מגיבים באותה התלהבות לתוצאות. מניית טסלה יורדת בכמעט 3% במסחר מאוחר של יום רביעי, בעוד שמטא עולה בכ-2.5%.
תגובת השוק משקפת את הדרך שבה המשקיעים רואים כיום את ההתקדמות של כל חברה בתחום ה-AI. טסלה עדיין פועלת כדי להפוך את תוכניות הנהיגה האוטונומית והרובוטיקה שלה לרווחים משמעותיים. לעומת זאת, מטא כבר רואה איך השקעות הטכנולוגיה שלה משפרות את ביצועי הפרסום.
האנליסט הבכיר דניאל אייבס, שמדורג בין 3% המובילים מבין האנליסטים בוול סטריט, רואה סיבות לאופטימיות בשתי המניות. עם זאת, ההערות האחרונות שלו מציגות שתי הזדמנויות השקעה עם מסלולים שונים מאוד לצמיחה עתידית.
טסלה: שולי רווח חזקים יותר מול הוצאות עולות
הדוח של טסלה לרבעון השלישי כלל כמה התפתחויות מעודדות, אם כי ההשקעה ההולכת וגדלה של החברה ב-AI וברובוטיקה ממשיכה להכביד על הרווחיות.
ההכנסות הגיעו ל-28.05 מיליארד דולר, כמעט ללא שינוי לעומת השנה שעברה ובהתאם להערכת וול סטריט שעמדה על 28.06 מיליארד דולר. הרווח המתואם עמד על 0.48 דולר למניה, מעל קונצנזוס התחזיות של 0.45 דולר, בעוד שההכנסות מתחום הרכב הגיעו ל-20.56 מיליארד דולר ועברו את הציפיות שעמדו על 19.69 מיליארד דולר.
הרווחיות בפעילות הרכב של טסלה סיפקה סיבה נוספת לאופטימיות, כאשר הרווח הגולמי ללא קרדיטים רגולטוריים הגיע ל-18.1%, מעל 16.8% שצפו האנליסטים. עם זאת, ההוצאות התפעוליות זינקו ב-39% לעומת השנה שעברה, כך שהרווח התפעולי לפי GAAP הסתכם ב-718 מיליון דולר, בעוד שתזרים המזומנים החופשי הסתכם ב-1.5 מיליארד דולר.
אייבס רואה פוטנציאל משמעותי בפעילות הנהיגה האוטונומית של טסלה, במיוחד כאשר המנויים ל-Full Self-Driving ממשיכים להתרחב. אך התחזית המסקרנת ביותר של האנליסט נוגעת למשהו שמעבר לרכבים חשמליים: מיזוג אפשרי עם SpaceX של אילון מאסק.
״אנחנו מאמינים שיש סיכוי של 80% עד 90% שטסלה ו-SpaceX יתמזגו עד סוף 2027, ממספר סיבות אסטרטגיות הקשורות ל-AI ולנתונים, וזהו המהלך הנכון עבור מאסק״, כתב אייבס.
האנליסט סבור ששילוב בין החברות יכול לפתוח הזדמנויות בתחומי תוכנות AI, פיתוח מוליכים למחצה, רובוטיקה וקישוריות לוויינית. עם זאת, מאסק הודה שכל הסכם כזה יתמודד עם מכשולים משמעותיים, כולל השגת אישור מספק מהמשקיעים.
על רקע זה, אייבס מעניק למניית טסלה דירוג קנייה, בעוד שמחיר היעד שלו, 500 דולר, משקף אפסייד של כ-29%. (כדי לצפות ברקורד של אייבס, לחצו כאן)
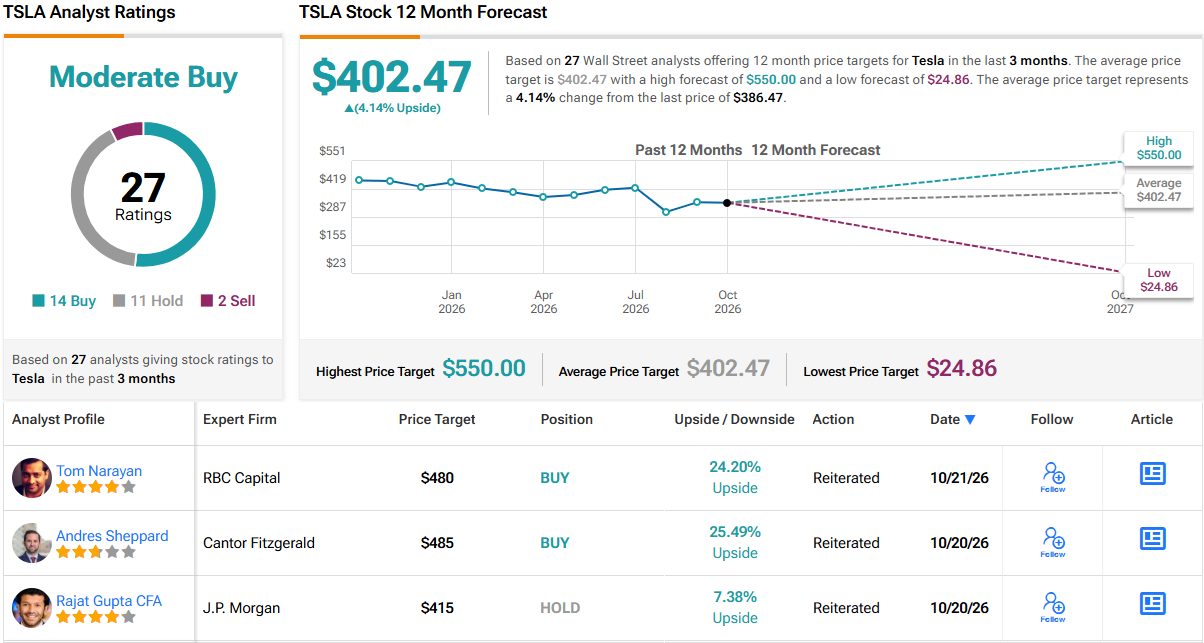
שאר וול סטריט חלוקה הרבה יותר לגבי התחזיות של טסלה, כאשר האנליסטים מביעים טווח רחב של דעות על המניה. מתוך 27 אנליסטים שמסקרים את טסלה, 14 ממליצים לקנות, 11 מעדיפים להישאר על הגדר, ו-2 נשארים במחנה השלילי. התוצאה היא דירוג קונצנזוס של האנליסטים מסוג קנייה מתונה. מחיר היעד הממוצע ל-12 חודשים, 402.47 דולר, משקף אפסייד של 4% בלבד לעומת מחיר הסגירה של יום רביעי. (ראו תחזית מניית טסלה)
מטא: השקעות ה-AI מתחילות להניב תוצאות
הדוחות האחרונים של מטא סיפקו למשקיעים הוכחה ברורה יותר לכך שההוצאות האדירות שלה על AI מתחילות לייצר תשואה כספית.
הכנסות הרבעון השלישי עלו ב-26% לעומת השנה שעברה והגיעו ל-64.60 מיליארד דולר, מעל הערכת וול סטריט שעמדה על 63.34 מיליארד דולר. הכנסות מפרסום הגיעו ל-63.06 מיליארד דולר, בעוד שמחירי המודעות הממוצעים עלו ב-14%, מעל קצב הצמיחה של 10.2% שצפו האנליסטים.
הוצאה של 9.89 מיליארד דולר בגין הסדר משפטי הכבידה על הרווחיות המדווחת, אך הנתונים הבסיסיים הציגו תמונה מעודדת יותר. ללא ההוצאה הזו, הרווח הגיע ל-7.40 דולר למניה, מעל קונצנזוס התחזיות של 6.66 דולר, בעוד שהרווח התפעולי של 22.88 מיליארד דולר עבר את הציפיות שעמדו על 20.20 מיליארד דולר.
במבט קדימה, מטא צפתה הכנסות לרבעון הרביעי בטווח של 73 מיליארד עד 76 מיליארד דולר, כאשר נקודת האמצע של התחזית גבוהה מהתחזית של וול סטריט.
אייבס עודד במיוחד מהתרומה הכספית ההולכת וגדלה של כלי הפרסום מבוססי ה-AI של מטא, שמשפרים את הערך שמקבלים המפרסמים מהפלטפורמה.
״הרבעון הראה שהשקעת ה-AI משתלמת בליבת הפעילות״, כתב אייבס, והצביע על האצה במחירי הפרסום כהוכחה לכך שמערכות המלצה טובות יותר מתורגמות לביצועים כספיים חזקים יותר.
האנליסט גם סבור שמטא הוכיחה משמעת גבוהה יותר בהוצאות מכפי שהמשקיעים חששו, כאשר תחזית ההוצאות השנתית הבסיסית נותרה ללא שינוי. אף שעלויות התשתית בעתיד מצריכות מעקב, אייבס שמר על דירוג קנייה ועל מחיר יעד של 900 דולר, שמשקף אפסייד של כ-29% מהרמות הנוכחיות — ובמקרה, אותו אפסייד שהוא רואה גם עבור טסלה.
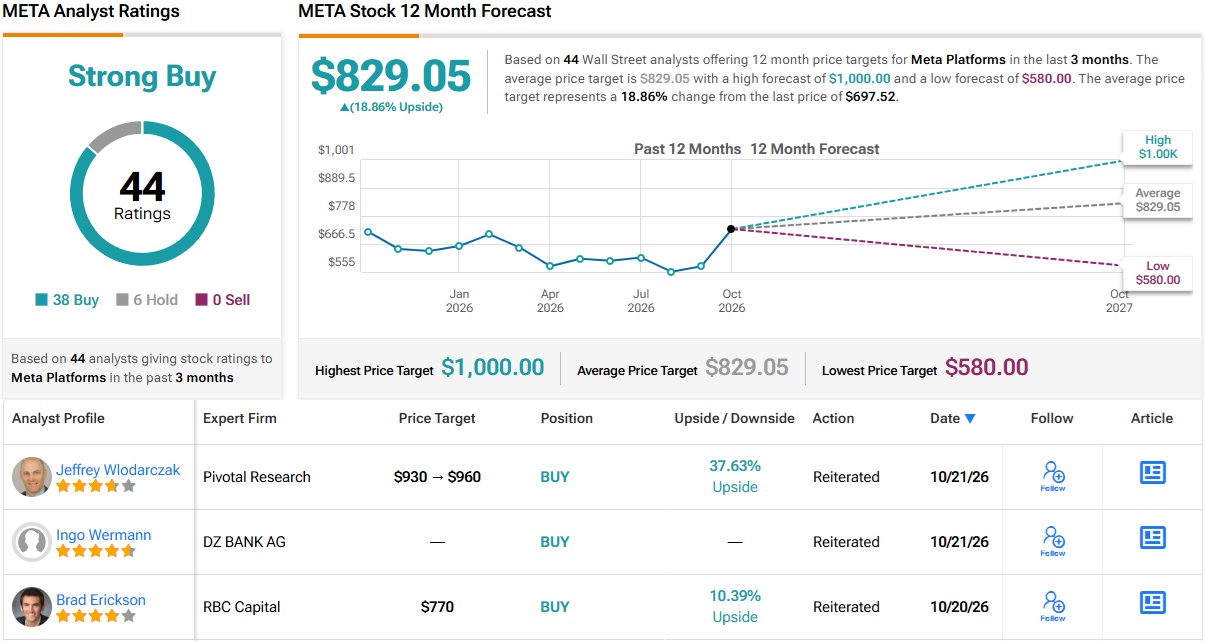
נראה שוול סטריט שותפה לאופטימיות הזו, כאשר מטא מקבלת דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, על בסיס 38 המלצות קנייה ו-6 המלצות החזק. מחיר היעד הממוצע ל-12 חודשים, 829.05 דולר, משקף אפסייד של כמעט 19% לעומת מחיר הסגירה של יום רביעי. (ראו תחזית מניית מטא)
הצהרה: הדעות המובעות במאמר זה הן אך ורק של האנליסט המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.