
לאינטל (אינטל) יש 3 סיבות לצמוח לקראת הרבעון השלישי. התמחור גורם לי להיזהר
- אינטל מציגה שלוש הזדמנויות צמיחה עיקריות לקראת דוחות הרבעון השלישי: ביקוש גובר ל-CPU במערכות AI מתקדמות, פוטנציאל באריזת שבבים מתקדמת, והמשך פיתוח פעילות הפאונדרי, כאשר מגזר מרכזי הנתונים וה-AI כבר רשם צמיחה של 59% ברבעון השני.
- למרות סימני התאוששות, הכותב נשאר בדירוג החזק משום שלדבריו המניה כבר מתומחרת ביוקר, בעוד ש-אינטל Foundry עדיין מפסידה מיליארדים, תלויה בעיקר בהכנסות פנימיות, וטרם הוכיחה רווחיות בת-קיימא.

אינטל (אינטל) נהנית משלוש הזדמנויות צמיחה מרכזיות: מעבדים מרכזיים (CPUs) למערכות בינה מלאכותית (AI) שהולכות ונעשות מורכבות יותר; אריזת שבבים מתקדמת; וייצור שבבים עבור צדדים שלישיים. אינטל חוזרת לצמוח, אבל הבעיה היא שנראה שמחיר המניה שלה עלה אפילו מהר יותר.
בהובלת המנכ"ל ליפ-בו טאן, יצרנית השבבים מסנטה קלרה, קליפורניה, מנסה להשאיר מאחור שנים של אובדן נתח שוק ל-AMD (AMD), עיכובים טכנולוגיים והפסדים של מיליארדי דולרים בתחום הפאונדרי. ב-רבעון השני, ההכנסות זינקו ב-25%, מה שסימן את קצב הצמיחה המהיר ביותר של אינטל ביותר מ-15 שנה, אחרי ארבע שנים רצופות של ירידה שנתית. מגזר מרכזי הנתונים וה-AI שלה הציג ביצועים טובים עוד יותר, עם צמיחה של 59%.
בשיחת המשקיעים של הרבעון השני, סמנכ"ל הכספים של אינטל דייוויד זינסנר אמר: "הביקוש לכוח מחשוב שמונע על ידי AI ממשיך להתחזק, וכדי לתמוך בצמיחה הצפויה השנה ובשנה הבאה, הן במוצרים והן בפאונדרי, אנחנו מגדילים באופן משמעותי את ההשקעות שלנו בציוד, בשטחי חדרים נקיים ובסובסטרטים."

כל זה הופך את דוחות הרבעון השלישי הקרובים, שמתוכננים ל-29 באוקטובר, לחשובים במיוחד. עם זאת, כאשר אינטל נסחרת במכפיל של 43.41 על הרווחים הצפויים ל-2027, אני מאמין שהשוק כבר מתמחר חלק גדול מההתאוששות הזו. לכן אני נשאר עם דירוג החזק.
ה-AI הסוכני נותן למעבדי ה-CPU של אינטל רוח גבית מחודשת
הסיבה הראשונה להתייחס ברצינות למפנה של אינטל היא שבום ה-AI יוצר ביקוש ליותר מאשר רק מעבדים גרפיים (GPUs), ובמיוחד של אנבידיה (אנבידיה). ככל שה-AI מתפתח כדי להתמודד עם משימות מורכבות יותר, ה-CPUs הופכים לחשובים יותר. בסופו של דבר, הם עוזרים לשמור על המערכות האלה פועלות. אלה חדשות מצוינות עבור אינטל. החברה עדיין מחזיקה בעמדה מובילה בשוק מעבדי x86.
וזאת למרות תחרות גוברת. נתח השוק של AMD בשוק מעבדי השרתים EPYC מול Xeon הגיע לכ-46% ברבעון השני, בעוד שגם אנבידיה לפי הדיווחים דוחפת באופן אגרסיבי יותר לתוך השוק הזה.
ובכל זאת, זה יותר מסתם סיפור מבטיח. התוצאות הכספיות של אינטל כבר משקפות את ההזדמנות הזו. ברבעון השני, מגזר מרכזי הנתונים וה-AI שלה ייצר הכנסות של 6.3 מיליארד דולר, עלייה של 59% לעומת השנה שעברה. מרשימה עוד יותר הייתה הרווחיות שלו. הרווח התפעולי כמעט הוכפל פי ארבעה ל-2.5 מיליארד דולר, כשהשוליים הגיעו ל-40%, לעומת 16% בלבד לפני שנה ו-6% לפני שנתיים.
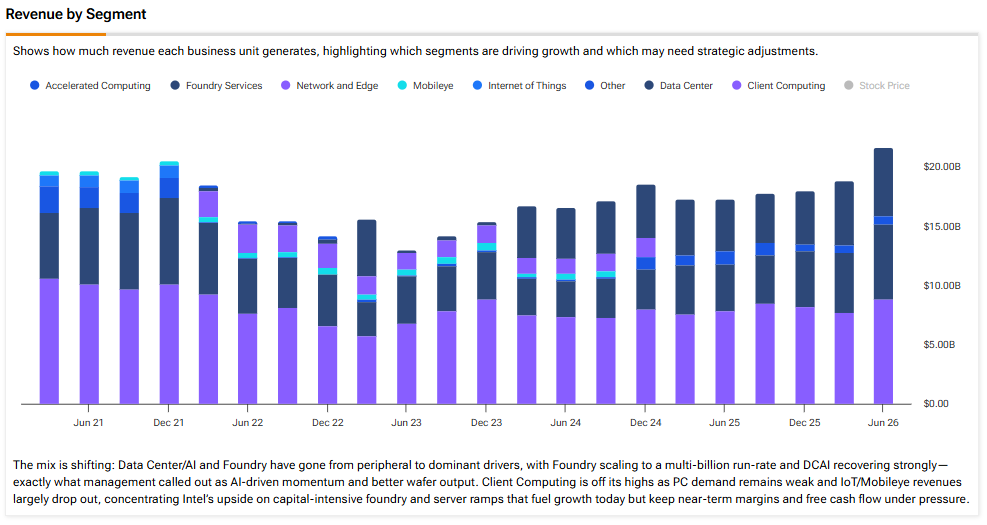
מה שמעודד במיוחד הוא שהצמיחה הזו לא נבעה רק ממכירת יותר שבבים. מחירי המכירה הממוצעים של שרתים זינקו ב-48%, בעיקר בזכות תמהיל עשיר יותר של מוצרים פרימיום, בעוד שהיקפי המכירות עלו ב-9%. במילים אחרות, מעבר לביקוש גבוה יותר, אינטל נהנית ממכירת מעבדים בעלי ערך גבוה יותר ובשולי רווח טובים משמעותית.
מבחינתי, זו אולי ההוכחה החזקה ביותר לכך שתהליך ההתאוששות של ליפ-בו טאן עובד.
אריזה מתקדמת יכולה להיות מנוע הצמיחה החבוי של אינטל
ההזדמנות השנייה היא כנראה אפילו מעניינת יותר, משום שאינטל יכולה ליהנות ממרוץ החימוש ב-AI בלי להתחרות ראש בראש מול אנבידיה בתכנון GPU.
טכנולוגיית אריזה מתקדמת מאפשרת לשלב כמה שבבים יחד — CPUs, GPUs, זיכרון ורכיבים נוספים — ליחידה אחת, שבעצם מתפקדת כשבב-על. זה הופך לחשוב מאוד עבור AI. לאינטל יש שתי טכנולוגיות בתחום הזה: EMIB (2.5D), שמחברת שבבים זה לצד זה, ו-Foveros (3D), שמאפשרת לערום שבבים לגובה.
ביולי, אינטל הסבירה שהמתקנים שלה בניו מקסיקו כבר יכולים לתמוך באריזות בגודל של עד פי 8 מגודל הרטיקל הסטנדרטי, עם תוכניות לעבור את פי 12 עד 2028. באתר מועסקים בערך 2,700 עובדים, והוא עובד עם 500 ספקים. קנה המידה הזה חשוב במיוחד משום שאריזה מתקדמת הפכה לצוואר בקבוק מרכזי בשרשרת האספקה.
Trendforce דיווחה באפריל 2026 כי הביקוש לאריזת 2.5D ו-3D מפעיל לחץ משמעותי על כושר הייצור, במיוחד עבור מעבדי AI מתקדמים. זה יוצר הזדמנות עבור אינטל להציע שירותי אריזה לחברות שאולי לא היו משתמשות אחרת בשירותי ייצור השבבים שלה. עם הזמן, זה יכול להפוך לעסק רווחי מאוד. עם זאת, אינטל עדיין לא חשפה את נתוני ההכנסות והרווחיות העצמאיים שנדרשים כדי לתמוך בציפייה הזו.
לפאונדרי של אינטל עדיין יש הרבה מה להוכיח
הזדמנות הצמיחה השלישית היא השאפתנית ביותר: להפוך את אינטל ליצרנית שבבים חוזית גדולה. כאן ליפ-בו טאן עשוי ליצור את הערך הגדול ביותר לטווח הארוך, אבל כאן גם המשקיעים ניצבים בפני סיכוני הביצוע הגדולים ביותר.
הביקוש לייצור שבבים מתקדם ממשיך לגדול, כאשר חברות AI מתחרות על גישה לטכנולוגיות החדישות ביותר. אינטל רוצה לנצל את הביקוש הזה באמצעות תהליכי 18A, 18A-P וה-14A העתידי שלה. הייתה התקדמות, כאשר 18A-P של אינטל נכנס לייצור סיכונים ביוני, בעוד שהיקפי הייצור של 18A המשיכו להשתפר. החברה גם ממשיכה להתקדם עם 14A, שעשוי בסופו של דבר להתחרות על חלק מההזמנות לשבבים המתקדמים ביותר בעולם.
עם זאת, התמונה הכספית עדיין רחוקה מלהרשים. ברבעון השני, אינטל Foundry דיווחה על הכנסות של 5.8 מיליארד דולר, עלייה של 31% לעומת השנה שעברה. במבט ראשון, זה נשמע מעודד.
אבל הנה הנתון שאני רואה כחשוב הרבה יותר. לפי הדוח של אינטל לרבעון השני, רק 293 מיליון דולר הגיעו מלקוחות חיצוניים. במילים אחרות, בערך 95% מהכנסות המגזר עדיין הגיעו מאינטל עצמה. גרוע מכך, אינטל Foundry רשמה הפסד תפעולי של 2.1 מיליארד דולר במהלך הרבעון.

למה לצפות מדוחות הרבעון השלישי של אינטל
דוח הרווחים הקרוב של אינטל בהחלט יכול לחזק את סיפור ההתאוששות. עבור הרבעון השלישי, ההנהלה מצפה להכנסות של בין 15.8 מיליארד דולר ל-16.8 מיליארד דולר, עם רווח למניה (EPS) Non-GAAP של כ-0.38 דולר ושולי רווח גולמי של 42%.
בצד האנליסטים יש אופטימיות מעט גבוהה יותר, עם צפי לכ-16.5 מיליארד דולר בהכנסות ו-0.40 דולר ברווח למניה מתואם. ציפיות ההכנסות האלה משקפות צמיחה של בערך 21% לעומת השנה שעברה.

בהתחשב בביצועי החברה לאחרונה, הפתעה חיובית נוספת בדוח לא תפתיע אותי. עם זאת, אני לא חושב שהפתעה חיובית מתונה תספיק כדי להצדיק קנייה של המניה.
מה שאני רוצה לראות הוא המשך חוזקה במגזר מרכזי הנתונים וה-AI, ירידה משמעותית בהפסדים התפעוליים של הפאונדרי, ועוד הוכחות לכך שלקוחות חיצוניים מוכנים להתחייב לעסקים משמעותיים בפעילויות הייצור והאריזה של אינטל.
התמחור של אינטל: התאוששות מבטיחה במחיר יקר
אפשר לטעון שהתמחור הוא הנקודה שבה תזת ההשקעה באינטל נעשית היום פחות ברורה.
גם אחרי ירידה של בערך 34% משיא יוני, המניה נסחרת ב-92.96 דולר. לשם פרספקטיבה, אומדני הקונצנזוס מציבים את הרווח למניה ב-2027 על כ-2.11 דולר, לעומת 1.53 דולר הצפויים ב-2026. זה מציב את אינטל במכפיל 43.41 על רווחי השנה הבאה.
לי קשה להצדיק מכפיל כזה. אחרי הכול, לאינטל עדיין יש עסק פאונדרי עתיר הון שמפסיד מיליארדי דולרים בשנה, בעוד שעסק ה-CPU שלה מתמודד עם תחרות גוברת. אפילו מכפיל נדיב יחסית של 30 על רווחי 2027 היה מציב את המניה סביב 63 דולר למניה, מה שמרמז על ירידה של כ-32% מהרמות הנוכחיות.
כמובן, דוחות הרבעון השלישי יכולים לשנות במהירות את התפיסה הזו. זכייה גדולה בלקוח פאונדרי חיצוני, צמיחה חזקה מהצפוי במגזר מרכזי הנתונים וה-AI, או ירידה חדה בהפסדי הפאונדרי, עשויות להצדיק העלאת תחזיות הרווח. אבל גם עלייה של 20% בתחזית הרווח למניה ל-2027 עדיין תשאיר את אינטל נסחרת במכפיל של כמעט 37 על הרווחים. מבחינתי, זה עדיין מחיר גבוה עבור התאוששות שעדיין לא הוכחה במלואה.
האם אינטל היא קנייה, לפי האנליסטים בוול סטריט?
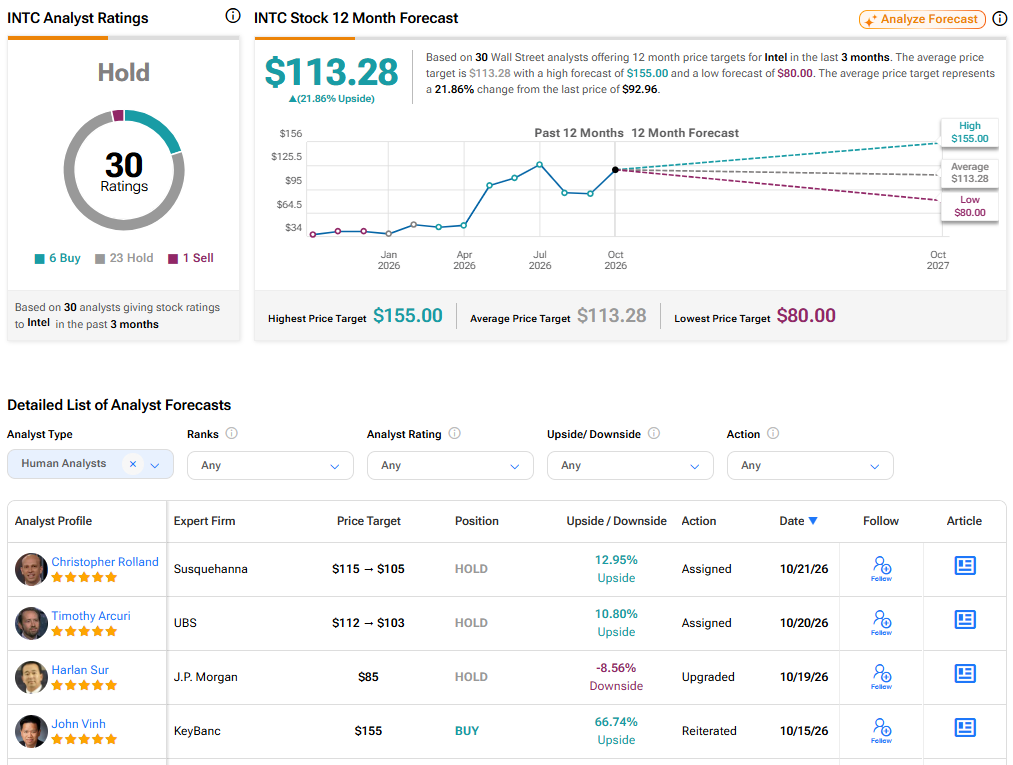
לפי תחזית אינטל של TipRanks, וול סטריט נשארת די זהירה לגבי המניה, עם דירוג כולל של החזק. מתוך 30 אנליסטים שדירגו את אינטל בשלושת החודשים האחרונים, רק שישה ממליצים על קנייה, בעוד 23 ממליצים על החזק ורק אחד ממליץ על מכירה. ובכל זאת, מחיר היעד הממוצע של אינטל הוא 113.28 דולר, מה שמצביע על פוטנציאל עלייה של 21.86% מהרמות הנוכחיות.
אינטל טובה יותר לא בהכרח הופכת לקנייה טובה יותר
בסך הכול, אני חושב שאינטל סוף סוף נעה בכיוון הנכון. תהליך ההתאוששות של ליפ-בו טאן מתחיל להראות תוצאות, ולחברה יש כמה הזדמנויות מבטיחות מאוד קדימה, במיוחד ב-AI ובייצור שבבים מתקדם. ובכל זאת, לדעתי, הבעיה היא כמה המשקיעים כבר משלמים עבור הפוטנציאל הזה. דוחות הרבעון השלישי עשויים להביא עוד חדשות טובות, אבל אני בספק אם הן יספיקו כדי להצדיק את התמחור הנוכחי.
עד שאינטל תוכיח שהיא יכולה להפוך את ההזדמנויות האלה לרווחים בני-קיימא, קשה לי לראות הרבה אפסייד מהרמות הנוכחיות. לעת עתה, אני חושב שדירוג החזק הוא ההגיוני ביותר.