
סנדיסק מול אינטל: רק מניית AI אחת היא קנייה לפני הדוחות, אומרת משקיעה בכירה
- המשקיעה ג'וליה אוסטיאן רואה בסנדיסק מניית קנייה לפני הדוחות, לאחר ירידה שלדבריה נובעת בעיקר מסנטימנט ולא מהעסק עצמו, כשברקע ביצועים חזקים, חוזים ארוכי טווח ושווי שנראה אטרקטיבי למרות תנודתיות וסיכוני היצע.
- למרות רבעון חזק באינטל ושבע עקיפות תחזיות ברצף, אוסטיאן מדרגת את המניה כהחזק בשל ציפיות גבוהות מאוד, הוצאות הון כבדות, תזרים מזומנים חופשי שלילי ושווי שנחשב יקר ביחס לרווחים הצפויים.

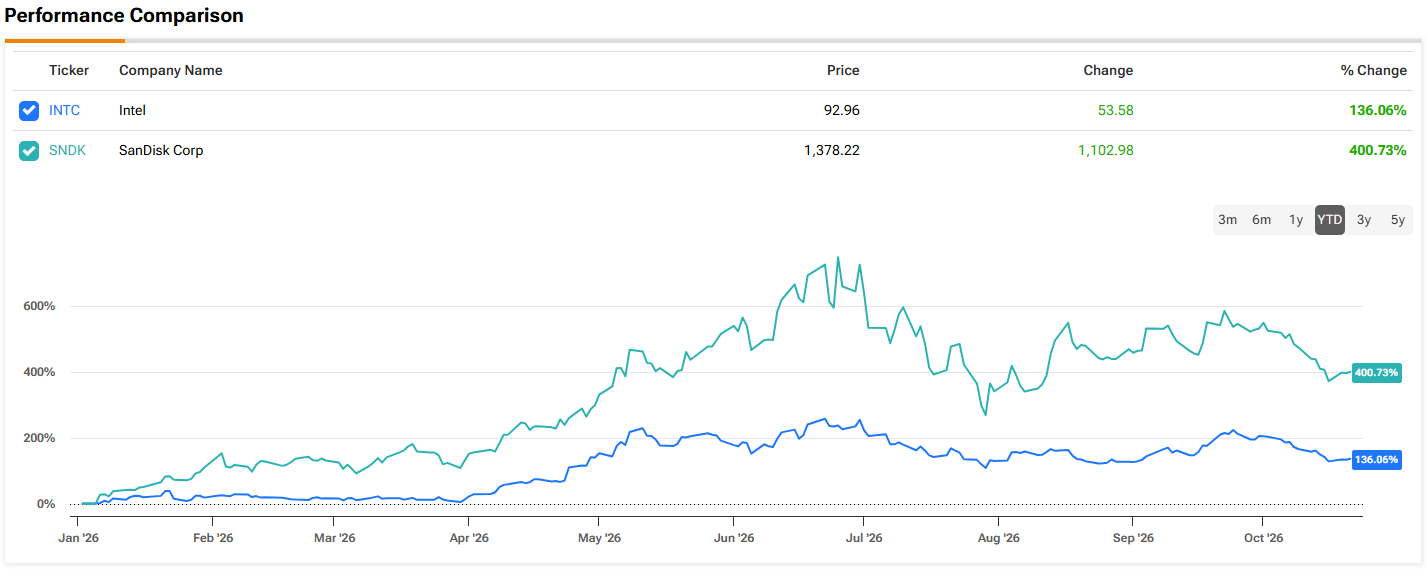
סנדיסק (NASDAQ:SNDK) ו-אינטל (אינטל) יפרסמו את התוצאות הרבעוניות שלהן ב-29 באוקטובר, והן מגיעות לשם אחרי שנה יוצאת דופן. שתי המניות זינקו ב-2026, אבל שתיהן גם נסוגו בחדות בשבועות האחרונים ויורדות שוב היום, כאשר הספקות לגבי אופן המימון של פריסת ה-AI, והאם היא תשתלם, ממשיכים להכביד על סקטור השבבים.
אז האם אחת מהן נראית כמו קנייה לקראת הדוחות? לפני הפרסומים הצפויים, המשקיעה הבכירה ג'וליה אוסטיאן בחנה את שתיהן והגיעה למסקנות שונות למדי.
נתחיל עם סנדיסק. המשקיעה סבורה שהירידה האחרונה קשורה יותר למצב הרוח בשוק מאשר לעסק עצמו. כמה גורמים עמדו מאחורי המימוש: עלייה בתשואות האג"ח, דיווחים על עיכובים בפרויקטי מרכזי הנתונים של אורקל, נתונים ראשוניים חלשים של סמסונג, וחדשות שלפיהן יצרנית השבבים הסינית CXMT התקדמה בטכנולוגיה שלה. אוסטיאן מציינת ש-CXMT מייצרת DRAM, מוצר שסנדיסק כלל לא מוכרת, ובכל זאת סנדיסק ירדה בשיעור דומה ליצרניות ה-DRAM. המתחרה הסינית שבאמת רלוונטית כאן היא YMTC.
העסק עצמו מתפקד טוב מאוד. ברבעון האחרון ההכנסות עלו ב-372% לעומת השנה הקודמת, וכשני שלישים מהצמיחה לעומת הרבעון הקודם הגיעו ממחירים גבוהים יותר. שיעור הרווח הגולמי הגיע לכ-85%, לעומת כ-26% לפני שנה. הרווח למניה הגיע הרבה מעל תחזית ההנהלה. למרות זאת, המניה ירדה אחרי הדוח ההוא בגלל התחזית. ההנהלה צפתה לרבעון הנוכחי שיעור רווח גולמי של 83% עד 85%, כך שנקודת האמצע מעט נמוכה מה-84.6% שעליו דיווחה זה עתה.
הדבר המרכזי שצריך להבין הוא החוזים ארוכי הטווח של סנדיסק. שמונה לקוחות התחייבו לרכישות בהיקף של לפחות 93.9 מיליארד דולר, במחירי מינימום מובטחים. ההסכמים האלה יכסו יותר ממחצית מהתפוקה של סנדיסק בשנת הכספים הזו. הם הופכים את הרווחים לצפויים יותר, אבל גם מגבילים עד כמה המרווחים יכולים לעלות, משום שנפח החוזים צפוי להניב כ-80%.
התוצאות האחרונות של מיקרון מספקות רמז שימושי לגבי הרבעון של סנדיסק. הכנסות ה-NAND של מיקרון עלו ב-42% לעומת הרבעון הקודם, כשהמחירים עלו בכ-30%. אוסטיאן לא מצפה שסנדיסק תשתווה לכך, בגלל מגבלות המחיר בחוזים שלה וצמיחה איטית יותר בכמות שהיא יכולה למכור. מה שהכי חשוב ב-29 באוקטובר הוא התחזית, והמשקיעה רוצה לראות צמיחת מחירים שעומדת בקצב של השוק הרחב יותר.
מבחינת שווי, סנדיסק נסחרת במכפיל רווח של כ-6.4 על הרווחים הצפויים לשנה. התחזית שלה לרבעון הזה בלבד היא יותר מ-60% מסך הרווחים של השנה שעברה. אם הרווחים יישארו ברמה הזאת בהמשך השנה, המניה עדיין תיסחר במכפיל רווח נמוך מ-8. הסיכון הגדול הוא שמחסור ההיצע יסתיים, למשל אם חברות ענן גדולות יקצצו בתוכניות ההשקעה שלהן.
"אם אתם עדיין לא מחזיקים בה, נקודת הכניסה הזאת טובה יותר מזו שהייתה לנו לפני כמה שבועות, אבל אני מעדיפה לחלק את הפוזיציה סביב 29 באוקטובר במקום להיכנס בכל הכוח לפני התחזית," אמרה אוסטיאן, שמדורגת בין 5% המשקיעים המובילים ב-TipRanks. "הדרך, כפי שהובטח, לא קלה וככל הנראה תישאר תנודתית."
בסיכומו של דבר, אוסטיאן מדרגת את מניית SNDK כקנייה. (כדי לעקוב אחר הביצועים של אוסטיאן, לחצו כאן)
גם הרבעון האחרון של אינטל היה מרשים. ההכנסות צמחו ב-25% לעומת השנה הקודמת, והרווח למניה היה יותר מכפול מתחזית ההנהלה. זו הייתה הפעם השביעית ברציפות שאינטל עקפה את התחזיות. חטיבת מרכזי הנתונים וה-AI שלה הניבה יותר רווח מחטיבת המחשבים האישיים, וחלק גדול מהחוזקה בתחום ה-PC הגיע ממחירים גבוהים יותר ולא ממכירת יותר שבבים. פעילות הייצור עבור אחרים מפסידה פחות כסף, אבל עדיין מייצרת מעט מאוד הכנסות מלקוחות חיצוניים.
הציפיות עכשיו גבוהות מאוד. ב-90 הימים האחרונים, אנליסטים העלו את תחזיות הרווח 30 פעמים ולא הורידו אותן אפילו פעם אחת. זה קורה למרות שההנהלה הנחתה להכנסות ברבעון השלישי שיהיו בערך ללא שינוי לעומת הרבעון השני, משום שהיצע הדוק אומר שרוב הקיבולת החדשה מגיעה רק בשלב מאוחר של הרבעון. אחרי שבע עקיפות רצופות, וול סטריט מהמרת שאינטל שוב תעבור את הרף של עצמה, מה שאומר שעקיפה מתונה אולי לא תספיק.
הוצאות ההון עומדות השנה על יותר מ-20 מיליארד דולר והן עוד צפויות לעלות, בזמן שתזרים המזומנים החופשי שלילי. גם הנפקת מניות בהיקף של כ-23 מיליארד דולר פורסת את הרווחים על פני יותר מניות. אוסטיאן תעקוב בעיקר אחרי התחזית לרבעון הרביעי, משום שתחזית נמוכה מכ-16.9 מיליארד דולר עלולה לפגוע במניה גם אם הרבעון השלישי יהיה חזק.
השווי הוא הבעיה העיקרית. במחיר של היום, אינטל נסחרת במכפיל רווח של כ-60 על הרווחים הצפויים השנה, ובכ-44 על הרווחים של השנה הבאה. גם ביחס לתחזיות של 2028, המכפיל עדיין עומד על כ-30. רק כשמסתכלים על תחזיות 2029 הוא יורד לכ-18, נמוך מהחציון של סקטור הטכנולוגיה שעומד על בערך 22. במילים אחרות, המשקיעים משלמים עכשיו על רווחים שצפויים להגיע רק בעוד שלוש שנים.
"אז אני, באופן אישי, לא רואה בזה הזדמנות קנייה טובה, לא לפני הדוחות ולא כהחזקה לטווח ארוך," סיכמה המשקיעה בדירוג 5 כוכבים. "ההזדמנות היחידה שאני רואה כאן היא בחזרה אפשרית של סנטימנט השוק, לא בפונדמנטלס, ומבחינתי זו לא סיבה מספיק טובה לקנות את אינטל עכשיו."
בהתאם לכך, אוסטיאן מדרגת את מניית אינטל כהחזק.
באופן כללי, גם בוול סטריט מרגישים כך. דירוג הקונצנזוס של האנליסטים למניית SNDK הוא קנייה חזקה, ומחיר היעד הממוצע שלה, 2,205.59 דולר, מצביע על כך שהמניה תעלה ב-72%. ל-אינטל ניתן דירוג החזק, אם כי מחיר היעד הממוצע שלה, 113.28 דולר, מציע אפסייד של 30% ב-12 החודשים הקרובים. (ראו תחזית מניית SNDK או תחזית מניית אינטל)
כתב ויתור: הדעות שמובעות במאמר הזה הן אך ורק של המשקיעה המוצגת. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.