רני צים בדרך חזרה לשליטה בחברת מרכזי הקניות, המניה מטפסת
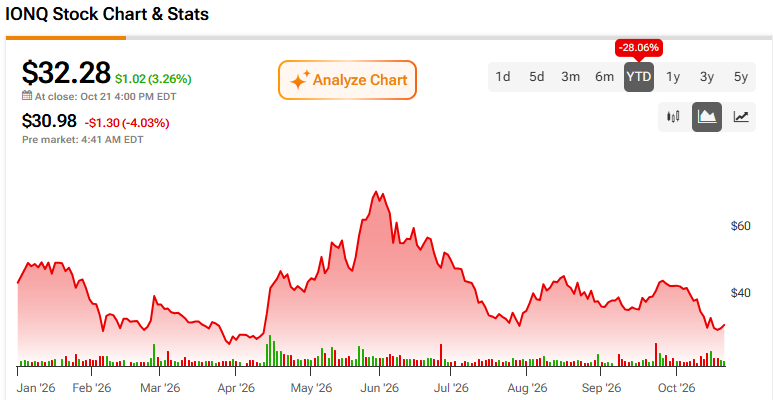
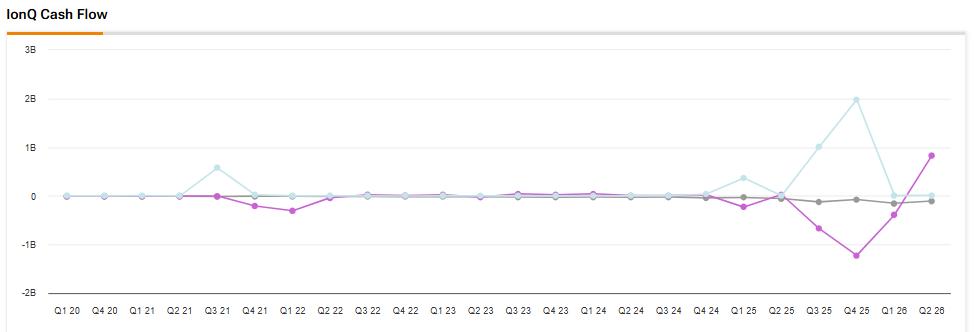
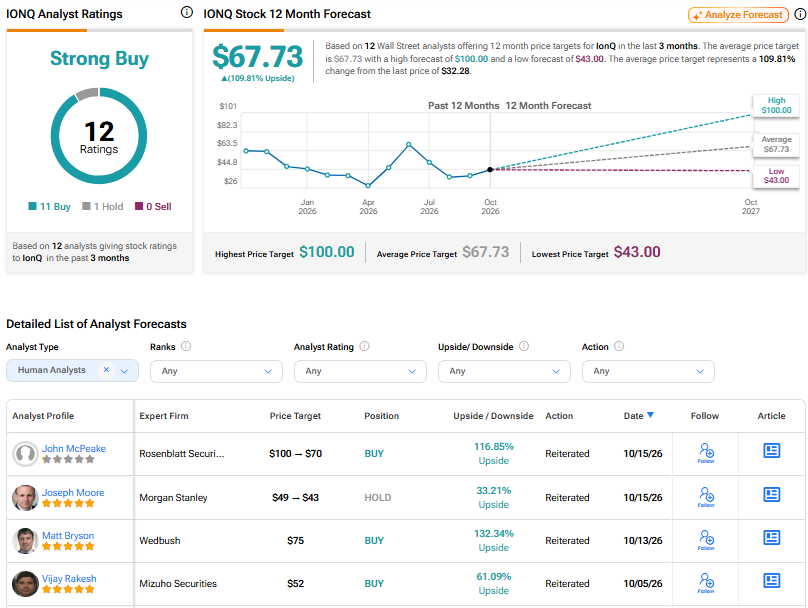
מניית IonQ (IONQ) עשויה לרדת עוד, כשמשקיע מזהיר מהפסדים חדים
טסלה מכוונת להשקת Cybercab עד סוף השנה, בעוד מניית טסלה יורדת אחרי דוחות הרבעון השלישי
מניות ארצ'ר אביאיישן ו-JOBY יורדות כשמכירת החיסול בנאסד"ק פוגעת ביצרניות מוניות האוויר
ההייטק הישראלי גייס 4.1 מיליארד דולר ברבעון: 63% מהכסף התרכז ב-10 עסקאות
פרטנר תקשורת מתקשרת בהסכם לרכישת תשתית מ-IBC
פאראמונט סקיידנס (SKYD) מזנקת ב-11% על רקע באזז סביב SpaceX, אבל חוב של 80 מיליארד דולר עדיין נשאר
אקסל זכתה במכרז של מפעיל תקשורת ותציע שירותי סייבר לעשרות אלפי עסקים
DeepSeek מגייסת 15 מיליארד דולר כדי להתחרות ב-OpenAI וב-Anthropic
בתי זיקוק לנפט מדווחת על זימון לשימוע מעיריית חיפה
חילן תקבע את פרסום דוחות הרבעון השלישי ל-17 בנובמבר
החוזים העתידיים על המניות יורדים בזמן שהמשקיעים מעריכים את הדוחות של מטא פלטפורמס וטסלה
מניית קוונטוםסקייפ (QS) זינקה ב-10% במסחר מאוחר — מה הניע את הראלי?
למה מניות שבבי ה-AI אנבידיה, ברודקום ומיקרון יורדות במסחר הלילי — ומה וול סטריט מצפה שיקרה בהמשך
האנליסט הבכיר דניאל אייבס מתייחס למניות טסלה ומטא אחרי הדוחות — זה מה שהוא רואה
חוזים עתידיים על המניות יורדים קלות אחרי העליות בוול סטריט
תחזית מניית ספייס אקס (SPCX) – אנליסטים מובילים העלו את מחירי היעד אחרי תוצאות חזקות ברבעון השלישי
למה מניית לאם ריסרץ' יורדת במסחר מאוחר, בזמן שקוונטוםסקייפ מזנקת — ומי מהן וול סטריט רואה כקנייה חזקה
למה מניית מטא עולה במסחר המאוחר, בזמן שטסלה יורדת — ומה וול סטריט צופה בהמשך
3 מניות דיבידנד אריסטוקרט בדירוג קנייה חזקה שיכולות לתגמל משקיעים סבלניים
3 קרנות סל עם פוטנציאל עלייה של יותר מ-14%, לפי אנליסט ה-AI
מניית ג'נרל מוטורס (GM) מחפשת דחיפה מתוכניות חדשות לרכב SUV חשמלי אחרי ירידה של 43% במכירות רכבים חשמליים
3 מניות בסיכון גבוה עם דירוג קנייה חזקה ופוטנציאל להכפלת ערך
מניית טסלה (טסלה) עולה לאחר שהתוצאות הכספיות עלו על תחזיות וול סטריט
שוק המניות היום: SPY ו-QQQ עלו בעקבות ראלי במניות הטכנולוגיה, כשסיכויי העלאת הריבית ירדו
מניית מטא (מטא) עולה למרות תוצאות כספיות מעורבות
המניות המובילות בעליות ב-S&P 500 היום, 21/10/26
מניית IBM עולה ב-1.66% לקראת דוחות הרבעון השלישי, בזמן שאנליסטים בוחנים יעד מכירות של 16.8 מיליארד דולר
האם פאראמונט סקיידנס מתכננת עסקה עם SpaceX? מניית פאראמונט סקיידנס (NYSE:SKYD) מזנקת
"הגיע הזמן להגיד ביי ביי," אומר משקיע על מניית מטא לפני הדוח
"מנותקת מהמציאות", אומר משקיע על מניית טסלה לקראת הדוח
מניית פורד (NYSE:F) יורדת למרות תוכניות חדשות לברונקו
מניית סירוס לוג'יק ירדה ל-109.66 דולר לאחר שברקליס חתך את מחיר היעד ל-95 דולר בשל סיכונים בייצור האייפון של אפל
התכוננו לפגישה אפשרית בין טראמפ, שי ופוטין בחודש הבא
למה מניית Applied Digital (APLD) מזנקת היום — 21 באוקטובר 2026?
מניית אינטל (אינטל) עולה למרות אבן דרך עגומה באוהיו
מניית SanDisk (SNDK) התאוששה היום ב-2%, והמשקיעים יכולים להודות לאילון מאסק ולספייס אקס (SPCX)
מניית בואינג (NYSE:BA) עולה בעקבות התמיכה החדשה של אלסקה איירליינס ב-737 MAX 10
מניית סוני ומניית מיקרוסופט (מיקרוסופט) עולות בעקבות דיווחים על מחירים גבוהים ל-PlayStation 6 ול-Project Helix
מניית וולמארט (WMT) מדשדשת לאחר תביעה ייצוגית על שרימפס
מניות הסייבר מזנקות לאחר שפגמים בקוד אתרי אינטרנט הציתו בהלה עולמית; Cloudflare (NET) קפצה ב-7%, Palo Alto Networks (PANW) עלתה ב-4%
מניית מיקרוסופט (מיקרוסופט) עולה קלות למרות תג המחיר העצום של Project Helix החדש
למה שוק המניות עולה היום, 21/10/26?
דאו ג'ונס היום: ה-DJIA עולה כשדוחות טכנולוגיה מחזירים את הראלי
מניית ספייס אקס מזנקת היום ב-10% — האם האימפריה של אילון מאסק יכולה להיות שווה 10 טריליון דולר?
מניית טסלה (טסלה) עולה אחרי מחמאה מצד פרארי
אפל (אפל) צפויה להחזיק מלאי מוגבל של iPhone Duo בחנויות ב-23 באוקטובר
מניית אנבידיה (אנבידיה) עלתה ביותר מ-1% בעקבות הרחבת גוגל Cloud A5X המשתמשת בשבבי Vera Rubin
"עדיין לא נכון," אומר משקיע על מניית Rocket Lab Usa
מניית אמריקן איירליינס גרופ (AAL) צפויה לזוז בכמעט 7% אחרי דוחות הרבעון השלישי, לפי סוחרי האופציות
הום דיפו תקועה בין שתי בעיות יסוד, מניית הום דיפו (NYSE:HD) יורדת
"תתרחקו", אומרים בבנק אוף אמריקה בזמן שמניית סופר מיקרו קומפיוטר מזנקת
מניית יונייטד איירליינס הולדינגס (UAL) מטפסת למרות החמצה בדוח והורדת תחזית. הנה הסיבה
לקנות את הירידה במניית נטפליקס (נטפליקס) אחרי הדוח, אומרת BMO
"אל תתלהבו יותר מדי בינתיים," אומר אנליסט על מניית ספייס אקס
3 קרנות הסל הטובות ביותר של ואנגרד עם אפסייד של יותר מ-25%
ביטקוין מטפס ל-83,264 דולר בזמן שמודל של Capriole מצביע על פער של 36% מתחת לשווי ההוגן המבוסס על אנרגיה
קורוויב (CRWV) מול Nebius (NBIS): איזו מניית תשתיות AI מציעה אפסייד גבוה יותר?
אמריקן אקספרס מדווחת על רווחי הרבעון השלישי השבוע – מי מחזיק במניית AXP?
מניית אירן מזנקת בעקבות העמקת ההתרחבות לאירופה עם קמפוס חדש בספרד והנהלה חדשה
מניית אמזון (אמזון) יורדת למרות ההתרחבות של מצלמות האבטחה Blink עם דגם 4K
Anthropic צפויה להגיש בקשה ל-IPO ב-23 באוקטובר
3 תעודות הסל הדיבידנד הטובות ביותר עם תשואות מעל 10%
סיכויי Polymarket: האם LMT, AAL ו-HON יעקפו את תחזיות הדוחות מחר?
למה מניית אלפאבית A יורדת היום, בזמן ש-SMCI מזנקת — ואיזו מהן וול סטריט רואה כקנייה חזקה
3 מניות בריאות עם דירוג קנייה חזקה ואפסייד דו-ספרתי
מניית אבוט לברטוריז (ABT) ירדה ב-2% בעקבות תוכניות לפיצול של Abbott Nutrition
שווקי התחזיות רואים במיזוג בין SpaceX (SPCX) לטסלה עסקה כמעט סגורה
אנבידיה-בתמיכת Nscale אומרת כי ביקוש 'בלתי ניתן להשביעה' שומר על הנפקה לפי שווי של 30 מיליארד דולר על המסלול
האם מניית ג'י.אי אירוספייס מוערכת ביתר? אנליסט מסיטיגרופ אומר שזו נקודת כניסה אטרקטיבית
הדוחות של טסלה ומטא בדרך: מניית מג 7 אחת היא קנייה חזקה, והשנייה כבר עלתה רחוק מדי, אומר משקיע מוביל
"שום דבר מהסוג הזה", אומר משקיע על מניית סנדיסק
תצוגה מקדימה לדוח של בלום אנרג'י: סוחרי האופציות מצפים לתנועה של 10.7% בזמן שוול סטריט צופה הכנסות של 1.07 מיליארד דולר
מניית פיליפ מוריס (PM) ירדה בכמעט 3% לאחר אזהרה שעימותים מעבר לים ישפיעו על פעילותה
מדד S&P 500 שומר על יציבות על רקע התאוששות ביצוא הנפט מהמזרח התיכון
אלפאבית A (גוגל) חתמה על הסכם עם OpenAI ופותחת הזדמנות חדשה להכנסות מענן
2 קרנות סל עם תשואת דיבידנד גבוהה של גולדמן זאקס, שמעניקות יותר מ-8% בהכנסה פסיבית
מדד הדאו ג'ונס מטפס קלות כשדוחות של חברות טכנולוגיה גדולות מתחילים להתפרסם
"במחיר הזה? אתם בטח צוחקים," אומר משקיע על מניית ספייס אקס
קת'י ווד מוכרת מניות פלנטיר ו-SHOP, וקונה ב-9.3 מיליון דולר שתי מניות אנרגיה גרעינית
למה מניית הפני סטוק SHF החזקות (SHFS) עולה היום ב-73%?
מניות דל טכנולוג'יז ו-SMCI מזנקות היום. מי מחזיק בענקיות חומרת ה-AI האלה?
מניית At&t יורדת ב-5% בעקבות האטה בצמיחת מנויי הפוסטפייד, למרות תוצאות טובות מהצפוי ברבעון השלישי
מטא מול טסלה: בוול סטריט רק מניה אחת מקבלת קנייה חזקה לפני הדוחות היום
איביי (EBAY) תקצץ 9% מכוח האדם שלה לקראת דוחות הרבעון השלישי
"קראו את האותיות הקטנות," אומר משקיע על מניית אורקל
אינמיונ־ביו מתקשרת בהסכם להפצת הטיפול Ebstrocel
דוחות טסלה היום — פסק הדין של וול סטריט ברגע האחרון על מניית טסלה
ארצ'ר אביאיישן מול JOBY: למה ארצ'ר נראית כמו מניית ה-eVTOL העדיפה
מניית אבוט לברטוריז (ABT) צונחת ב-4% לאחר פיצול פעילות התזונה בשווי 8.5 מיליארד דולר
מניית Rocket Lab Usa (RKLB) אטרקטיבית יותר אחרי הנפילה, אבל אני נשאר ניטרלי
החוזים העתידיים עולים בעקבות דוחות החברות האחרונים; ספייס אקס מזנקת על רקע תוצאות חזקות לרבעון השלישי ודיבורים על מיזוג
מניית טסלה (טסלה) עולה קלות לפני הדוח, בזמן שאלון מאסק מקדם מיזוג של 3.6 טריליון דולר עם SpaceX
ל-ASML Holding יש בעיה שכל חברה הייתה שמחה להתמודד איתה
מניות IONQ, RGTI, QBTS ו-QUBT עולות כשהמסחר סביב AI מתאושש
התראת רווחים ברגע האחרון של טסלה לרבעון השלישי: סוחרי אופציות מצפים לתנועה חדה במניית טסלה
בדיקת מציאות באמצע השבוע: דוחות, נפט והפד בהמשך
האם מניית טסלה תזנק או תרד אחרי הדוחות? קנטור מביעה עמדה
מניית IBM ירדה ב-17% מתחילת השנה. האם דוחות הרבעון השלישי היום יסמנו נקודת מפנה?
התראת דוח ברגע האחרון של מטא: סוחרי אופציות מצפים לתנועה של 10.5% במניה
למה מניית דל טכנולוג'יז עולה היום ביותר מ-5% בטרום מסחר, 21 באוקטובר?
דאטה סנטרס DayOne עשויה לקצץ את ההנפקה המתוכננת של 5 מיליארד דולר בחצי, כשמשקיעי AI נבהלים
מיזוג בין טסלה ל-SpaceX עשוי להעניק למאסק 58% שליטה בזכויות ההצבעה
מניית ספוטיפיי (SPOT) מקבלת העלאת מחיר יעד לפני הדוח מצד אנליסט 4 כוכבים של ג'פריס, שאומר שהפלטפורמה 'עמידה מול AI'
מייסד TRON ג'סטין סאן לא מתלהב מביטקוין בגלל איומים מצד בינה מלאכותית וטכנולוגיה קוונטית
מחיר ה-XRP עולה מעט למרות שמשיכות הלווייתנים ל-90 יום בבייננס ירדו לשפל של 5 שנים וההפקדות לבורסות הגיעו לשיא של 7 חודשים
ג׳יי פי מורגן צופה שביטקוין יכה את מניות ארה"ב עם תשואה שנתית של 10%, אך עדיין משאירה את BTC מחוץ לתיקי הליבה