
לאריסטה נטוורקס (ANET) אולי יש עוד מקום לעלות אחרי תוצאות הרבעון השלישי
- אריסטה נטוורקס צפויה לפרסם את תוצאות הרבעון השלישי על רקע מומנטום חזק, עם צמיחת הכנסות, תחזיות גבוהות וביקוש גובר לפתרונות רשת עבור תשתיות AI, כולל הזדמנויות חדשות בתוך מתלי AI ובין מרכזי נתונים.
- למרות תמחור פרמיום וסיכונים כמו תחרות, תלות בלקוחות ענן גדולים ולחצי רכיבים, הכותב רואה פוטנציאל להמשך שדרוג תחזיות ורווחים, בעוד שוול סטריט שומרת על גישה חיובית עם דירוג קנייה חזקה ומחיר יעד ממוצע שמרמז על אפסייד של כ-35%.

ייתכן שלדוח של אריסטה נטוורקס (ANET) יש יותר פוטנציאל להמשך עלייה ממה שמשתמע מהקונצנזוס. המומחית לציוד רשת עבור בינה מלאכותית (AI) תפרסם את תוצאות הרבעון השלישי ב-3 בנובמבר. המנכ"לית ג'יישרי אולאל מכנה את הרשתות "מערכת העצבים המרכזית של התשתית". הלקוחות צריכים יותר חיבורים בתוך כל מתלה AI ובין מרכזי נתונים.
הציפיות כיום גבוהות, ו-ANET נסחרת בתמחור פרמיום. ועדיין, אני חושב שמשקיעים אולי ממעיטים בכמות הרישות שכל פרויקט AI ידרוש. לכן, התחזית שלי למניית ANET היא חיובית.
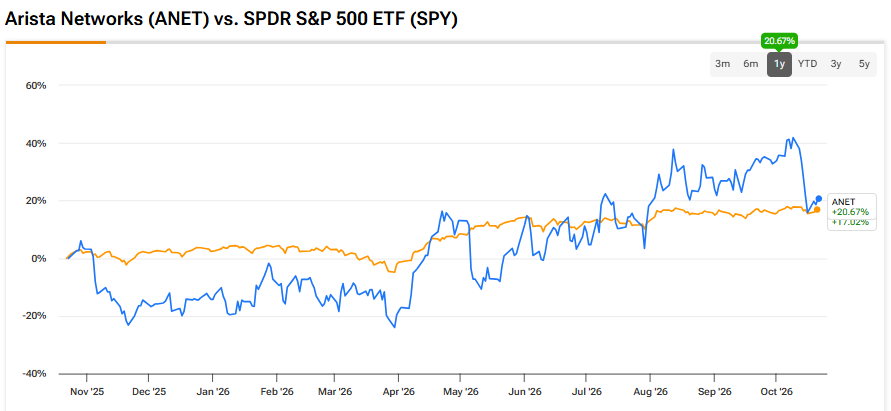
הרבעון השלישי של אריסטה צפוי להמשיך את המומנטום החזק
הדוח הקרוב של אריסטה לרבעון השלישי צפוי להמשיך את המומנטום החזק, אחרי שההכנסות זינקו ב-38% ברבעון השני. אריסטה סיפקה תחזית להכנסות של כ-3.3 מיליארד דולר ולשולי רווח תפעולי מתואמים של 48%–49%. ההנהלה גם העלתה את תחזית המכירות שלה ל-2026 ל-12.6 מיליארד דולר, כלומר צמיחה של 40%.

הקונצנזוס כבר צופה מכירות של כ-3.33 מיליארד דולר ורווח מתואם למניה (EPS) של 1.08 דולר. המשקיעים כבר מסתכלים מעבר לתחזית המקורית. אני אעקוב כדי לראות אם פריסות מתמשכות של הייפרסקיילרים יתמכו בעוד העלאה של התחזית.

במקביל, אריסטה מכוונת להכנסות של לפחות 3.5 מיליארד דולר השנה ממארג AI. בסיס הלקוחות של Etherlink כבר חצה את רף ה-100. ההנהלה גם אמרה שהתחזית שלה משקפת את מה שהספקים יכולים לספק. לכן, זמינות טובה יותר של רכיבים יכולה לעזור להפוך יותר ביקוש למכירות מוכרות בפועל.
חלק מההכנסות ממוצרים נדחות בגלל סעיפי אישור מצד הלקוח. לכן, אעקוב אם התקנות גדולות יעברו את אבני הדרך האלה, כי העיתוי יכול להעביר הכנסות בין רבעונים.
שיחת המשקיעים בנובמבר אמורה גם להבהיר את תוכניות האימוץ לאחר ההכרזה מ-7 באוקטובר על פורטפוליו בקנה מידה של מתלה. Scale-up מחבר מאיצים בתוך מתלים וביניהם. Scale-out מחבר שרתים לאשכולות גדולים יותר. מוצרי scale-across הקיימים של אריסטה מחברים תשתיות בין אתרים.
העיצובים החדשים מרחיבים את האת'רנט עמוק יותר אל תוך מתלה ה-AI, לצד פתרונות הרישות הרחבים יותר של אריסטה לאשכולות. אני מאמין שזה יכול להגדיל את כמות הציוד שהיא מוכרת בכל פרויקט הקמה. אני גם רוצה לראות הוכחות לכך שההזדמנויות הנוספות האלה עוברות לפריסות אצל לקוחות.
ההזדמנות של אריסטה ממשיכה להתרחב
מעבר לרבעון השלישי, אני מאמין שההזדמנות של אריסטה ממשיכה להתרחב, ככל שאשכולות AI נעשים גדולים יותר וקשים יותר לתפעול יעיל. פלטפורמות ה-1.6T של אריסטה אמורות להיכנס לייצור ב-2027, אחרי ניסויי לקוחות השנה. חיבורים מהירים יותר עוזרים להעביר את נפחי הנתונים ההולכים וגדלים שמוחלפים בין מאיצים.
יחידת עיבוד גרפי (GPU) יקרה כמעט לא מייצרת ערך כשהיא מחכה לנתונים. ככל שהלקוחות מוציאים יותר על מחשוב, אפשר לראות עד כמה רשת אמינה הופכת ליותר ויותר חשובה. עומס שמעכב משימת AI עלול לבזבז משאבים לאורך אשכול שלם. לדעתי, זה נותן לקונים סיבה כלכלית להשקיע במתגים טובים יותר ובתוכנת רשת. זה כמובן מצוין לתזה ארוכת הטווח של אריסטה.
תשתית AI גם מתפשטת על פני כמה מרכזי נתונים. עדכון ה-scale-across של אריסטה מספטמבר מסביר כיצד מגבלות של חשמל ומקום מעודדות את המעבר הזה. חיבור בין האתרים האלה יוצר מקור נוסף לביקוש לרשתות.
ההנהלה דיברה על שוק scale-across של מיתוג וניתוב בהיקף של 15–20 מיליארד דולר עד 2030. זו הזדמנות ענפית, כולל אופטיקה קשורה בקצה העליון של הטווח. אפילו גידול מתון בנתח השוק יכול להפוך למשמעותי ביחס לבסיס ההכנסות הנוכחי של אריסטה.
יש גם פעילות משמעותית מחוץ ל-AI. ההנהלה מכוונת להכנסות של לפחות 1.25 מיליארד דולר השנה מפעילות הקמפוס. הרשתות האלה משרתות משרדים ארגוניים ואתרים נוספים, וכך מרחיבות את בסיס הלקוחות מעבר למפעילי ענן.
פלטפורמת ההפעלה EOS של אריסטה פרושה על פני קמפוס, מרכזי נתונים, ניתוב ו-AI. לקוחות יכולים להתרחב לסביבות חדשות בלי ללמוד מערכת הפעלה שונה לגמרי. לדעתי, זה מקל על זכייה בעסקים סמוכים, במיוחד במקומות שבהם חברות כבר סומכות על התוכנה ועל התמיכה של אריסטה.
הקונצנזוס צופה הכנסות של בערך 16.36 מיליארד דולר ב-2027, 20.7 מיליארד דולר ב-2028 ו-24.95 מיליארד דולר ב-2029. נכון, אלה מספרים שאפתניים. עם זאת, אני מאמין שהוצאה גבוהה יותר על רישות לכל אשכול וגידול בנתח השוק בקמפוס יכולים לתמוך בתוצאות חזקות אפילו יותר.
תמחור הפרמיום תלוי בביצועי הרווח
תמחור הפרמיום של היום תלוי בכך שהרווחים ימשיכו לעלות. תחזיות הקונצנזוס לרווח מתואם למניה הן 4.12 דולר ל-2026, 5.22 דולר ל-2027 ו-6.50 דולר ל-2028. המספרים האלה משקפים מכפילי רווח עתידיים של 45, 35 ו-28, בהתאמה.
אני מוכן לשלם פרמיום עבור צמיחת מכירות נוכחית של בערך 40% ורווחיות יוצאת דופן. אריסטה גם סיימה את הרבעון השני עם 13.3 מיליארד דולר במזומן ובניירות ערך סחירים, וללא חוב ממומן. לכן, החברה אמורה להיות מסוגלת לממן פיתוח מוצרים ולהבטיח רכיבים בלי להסתמך על מלווים.
נניח שהרווחים יעלו על הקונצנזוס ב-15%, מה שלדעתי אפשרי למדי, ויגיעו לכ-6.00 דולר ב-2027 ול-7.48 דולר ב-2028. במקרה כזה, המחיר הנוכחי ישקף בערך מכפילי רווח של 30 ו-24. עד סוף 2027, החלת המכפיל הנוכחי של בערך 35 על רווחי השנה הבאה, על 7.45 דולר, תרמוז על מחיר של כ-261 דולר למניה. זה גבוה ב-43% מהמחיר של היום, מונע על ידי רווחים גבוהים יותר תחת תמחור דומה.
ברור שהתרחיש הזה דורש ביצוע חזק. לקוחות ענן גדולים עדיין שולטים בביקוש, והאטה בהוצאות ההון על AI תפגע. אנבידיה (אנבידיה) וספקים אחרים מתחרים באגרסיביות, בעוד שרישות white-box זול יותר יוצר לחץ על המחירים. מחסור ברכיבים ועלויות גבוהות יותר יכולים גם לעכב משלוחים או ללחוץ על שולי הרווח. לכן, תמחור הפרמיום של אריסטה מספק מעט מאוד הגנה מפני אכזבות ברווחים, שיכולות בקלות להוביל להתכווצות במכפיל.
וול סטריט נשארת חיובית
וול סטריט נשארת חיובית, עם דירוג קונצנזוס של האנליסטים קנייה חזקה שמבוסס על 19 דירוגי קנייה. מחיר היעד הממוצע של ANET, שעומד על 248.24 דולר, משקף אפסייד של בערך 35%.

סיכום
התוצאות הקרובות של אריסטה צריכות להצדיק את הציפיות הגבוהות. אתמקד בשאלה אם ההנהלה רואה ביקוש חזק יותר לאורך הפורטפוליו המתרחב שלה. אם הזדמנויות הרישות החדשות יתורגמו לשדרוגים מתמשכים ברווחים, אריסטה עשויה לצמוח אל תוך תמחור הפרמיום שלה מהר יותר מכפי שהקונצנזוס מעריך כרגע.