
"אל תלכו שולל אחרי הדיבורים על מיזוג עם טסלה", אומר משקיע על מניית ספייס אקס
- אילון מאסק אישר שספייס אקס ו-טסלה הקימו ועדות עצמאיות לבחינת מיזוג אפשרי, אך הדגיש שלא הושג הסכם ושאישור העסקה ידרוש תמיכה של לפחות מחצית מכלל מניות טסלה הקיימות.
- המשקיע Agar Capital מזהיר מפני התלהבות מהמיזוג בשל פערי מימון, שאלות לגבי ערך מוסף, ממשל תאגידי ושווי, ומעניק ל-SPCX דירוג מכירה חזקה, אף שרוב האנליסטים בוול סטריט ממשיכים להמליץ על קנייה חזקה.

מה קורה כשאילון מאסק מאחד שתיים מהחברות הגדולות ביותר שלו לענקית תאגידית אחת בשווי של כמעט 3.7 טריליון דולר? ייתכן שמשקיעים יגלו זאת בקרוב, כאשר ספייס אקס (NASDAQ:SPCX) ו-טסלה (טסלה) בוחנות מיזוג אפשרי שיכול להביא תחת קורת גג אחת טילים, כלי רכב חשמליים, לוויינים, רובוטים דמויי אדם ובינה מלאכותית.
וזה כבר לא רק בגדר ספקולציה. בשיחת המשקיעים של ספייס אקס לרבעון השלישי ביום שלישי שעבר, מאסק אישר ששתי החברות הקימו ועדות עצמאיות כדי לבחון שילוב אפשרי.
"האם אני חושב שזה יהיה רעיון טוב? כן", אמר מאסק, והצביע על הזדמנויות בתחומי הבינה המלאכותית, פיתוח שבבים, רובוטיקה וקישוריות. עם זאת, מאסק הזהיר שלא הושג שום הסכם, ולכן העסקה המוצעת עדיין רחוקה מלהיות ודאית.
אחד המכשולים הוא השגת אישור המשקיעים. מאסק הסביר שלפחות מחצית מכלל מניות טסלה הקיימות יצטרכו לתמוך בעסקה, ולא רק רוב רגיל של הקולות שיוגשו.
בינתיים, משתתפים בשוקי התחזיות כנראה מאמינים שעסקה כזו עשויה בסופו של דבר לצאת לפועל. ב-Polymarket ההסתברות להודעת מיזוג רשמית עד סוף 2027 עומדת כיום על כ-63%, לעומת 12% בלבד לפני סוף 2026.
אבל למרות שהאפשרות לאחד את האימפריה התאגידית של מאסק יצרה התלהבות, משקיע אחד, שמוכר בכינוי Agar Capital, סבור שמשקיעים לא צריכים ללכת שולל אחרי הדיבורים על המיזוג.
"אישית, לפני שאנחנו מתלהבים יותר מדי, אני רוצה תשובות", כותב Agar.
החשש הראשון של המשקיע נוגע לנטל הפיננסי של קידום כמה פרויקטי התרחבות יקרים במקביל. ספייס אקס ייצרה כ-13.1 מיליארד דולר בתזרים מזומנים תפעולי בתשעת החודשים הראשונים של 2026, בזמן שהוציאה 48.1 מיליארד דולר על הוצאות הון. המשמעות היא כמעט 35 מיליארד דולר של תזרים מזומנים חופשי שלילי, לעומת 1.88 מיליארד דולר חיובי אצל טסלה באותה תקופה. לפי Agar, שילוב בין שתי החברות יעשה מעט מאוד כדי לסגור את פער המימון הזה, במיוחד כששתיהן משקיעות כבד בפרויקטים שעשויים לקחת שנים עד שיניבו תשואה.
חשש נוסף נוגע לשאלה אם שילוב רשמי יספק יתרונות פיננסיים שלא זמינים כבר היום דרך יחסים מסחריים קיימים. טסלה כבר מספקת מוצרי אגירת אנרגיה לספייס אקס, בעוד החברות משתפות פעולה בפיתוח מוליכים למחצה ובטכנולוגיות נוספות. לכן, Agar לא רואה סיבה ממשית להניח שהעברת הכול לבעלות משותפת תיצור אוטומטית ערך נוסף.
Agar גם מעלה חששות לגבי ממשל תאגידי, ובמיוחד לגבי האופן שבו זכויות ההצבעה יחולקו לאחר מיזוג. לפי מבנה אפשרי אחד, מאסק עשוי לשלוט ביותר ממחצית מכוח ההצבעה למרות שהוא מחזיק נתח כלכלי קטן בהרבה, מה שעלול לצמצם את ההשפעה של משקיעים אחרים על החלטות תאגידיות.
שווי הוא חשש נוסף עבור המשקיע, שטוען ששתי המניות כבר נסחרות במחירים שמשקפים ציפיות עצומות לצמיחה עתידית ברווחים. לדעתו, כל פרמיית רכישה תצטרך להיות מוצדקת על ידי יצירת מזומנים נוספת.
ואז מגיעה שאלת בחירת המשקיעים. מי שמתעניין בפעילות הלוויינים של ספייס אקס עשוי שלא לרצות כלל חשיפה לפעילות הרכב של טסלה, אך מיזוג עלול לכפות על המשקיעים להחזיק בשתיהן.
Agar מודה ששילוב בין החברות עשוי לייצר חיסכון ולמשוך זרימות השקעה פסיביות, במיוחד אם הישות המאוחדת תשמור על החברות של טסלה במדד S&P 500.
למרות זאת, המשקיע לא משוכנע שגודל תאגידי גדול יותר בהכרח מתורגם לתשואות השקעה טובות יותר.
"מה שאני כן חושב, עם זאת, הוא שחברה יכולה להפוך לגדולה יותר, פופולרית יותר ויקרה יותר, בלי להפוך להשקעה טובה יותר", סיכם Agar, והעניק למניית SPCX דירוג מכירה חזקה. (לצפייה ברקורד של Agar Capital, לחצו כאן)
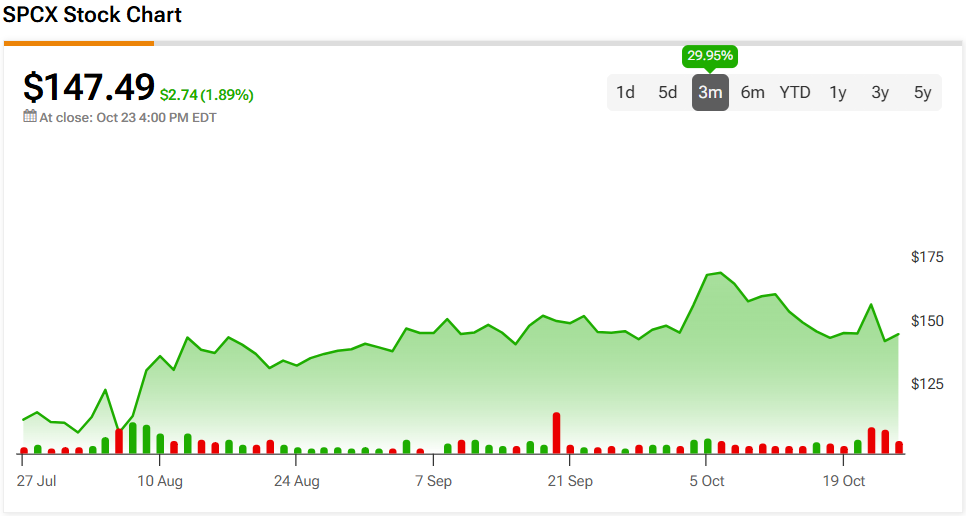
העמדה השלילית של Agar מציבה אותו בניגוד לרוב וול סטריט, שם ההתלהבות מספייס אקס עדיין רחבה. מתוך 35 אנליסטים שמסקרים את SPCX, 29 ממליצים על קנייה, 5 נשארים על הגדר, ורק אחד ממליץ למכור. כך מתקבל דירוג הקונצנזוס של האנליסטים קנייה חזקה. מחיר היעד הממוצע ל-12 חודשים של 250 דולר מרמז על אפסייד של כמעט 70% לעומת הרמות הנוכחיות. (ראו תחזית מניית SPCX)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.