
מניית בוקינג הולדינגס (BKNG) מציעה אפסייד למרות האטה בצמיחה
- בוקינג הולדינגס מציגה האטה בצמיחת ההכנסות והרווחים ב-2026, על רקע תנודתיות במחירי האנרגיה ואי-ודאות מקרו-כלכלית, אך אנליסטים עדיין מצפים להתאוששות הדרגתית ב-2027.
- למרות הלחץ בטווח הקצר, התמחור הנמוך של בוקינג הולדינגס, יחד עם דירוג קנייה חזקה בוול סטריט ומחיר יעד ממוצע שמרמז על אפסייד של כ-44%, תומכים בגישה חיובית כלפי המניה.

מניית בוקינג הולדינגס (BKNG) מציעה אפסייד למרות האטה בצמיחה, לדעתי, שכן תמחור החברה כבר משקף חלק גדול מהלחץ בטווח הקרוב. מניות חברת שירותי התיירות ירדו ב-2026, על רקע האטה במומנטום צמיחת ההכנסות. אף ששליטה בהוצאות ורכישות חוזרות של מניות תמכו בצמיחה מהירה יותר ברווח למניה (EPS), הביצועים הפיננסיים הכוללים של בוקינג הולדינגס ב-2026 עדיין חלשים באופן ניכר לעומת 2025.
מאחר שהתנודתיות במחירי האנרגיה נמשכת, מהפך מהותי בטווח הקרוב בביצועים התפעוליים של בוקינג הולדינגס נראה לא סביר. הדבר בא לידי ביטוי גם בהערכות האנליסטים ל-2027, שמצביעות על כך שהמכירות יצמחו בשנה הבאה ב-9% בלבד, מתחת לקצב של 13% שהושג ב-2025.
עם זאת, התחזית החלשה יותר כבר מגולמת בתמחור של בוקינג הולדינגס, כאשר המניה נסחרת במכפיל של 13.26 על קונצנזוס ה-EPS של האנליסטים ל-2027, שעומד על 12.37 דולר. אני סבור שזה תומך בדירוג קנייה לבוקינג הולדינגס, בהתאם לקונצנזוס בוול סטריט. למעשה, אני חושב שהתאוששות בביקוש לנסיעות לאחר 2027 ברובה עדיין אינה מגולמת במחיר, מה שעשוי לאפשר לבוקינג הולדינגס לספק תשואות אטרקטיביות למשקיעים שנוחים עם פרופיל הסיכון שלה.
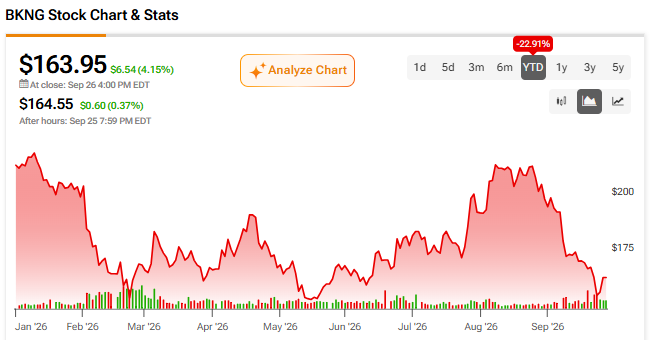
צמיחת ההכנסות של בוקינג הולדינגס נחלשת
בוקינג הולדינגס דיווחה על צמיחה של 8% בהכנסות לעומת השנה הקודמת ברבעון השני של 2026. נוסף על כך, בוקינג הולדינגס צפתה צמיחה של 4%–6% במכירות ברבעון השלישי של 2026, מה שמצביע על ירידה רציפה ביחס לקצב הצמיחה שכבר הואט ברבעון השני של 2026.
בהודעת הדוח לרבעון השני באוגוסט 2026, בוקינג הולדינגס ציינה כי התוצאות הגיעו על רקע “אי-ודאות גיאופוליטית ומקרו-כלכלית מתמשכת במהלך הרבעון השני.” מאחר שהתנודתיות במחירי האנרגיה נמשכה לאורך הרבעון השלישי, התחזית לצמיחת ההכנסות בטווח הקרוב אכן נראית חלשה.
החדשות הטובות הן שאנליסטים מצפים להתאוששות איטית ב-2027, עם צמיחה של כ-9% במכירות. זה עדיין נמוך משיעור הצמיחה שהושג ב-2025, אך מצביע על התאוששות הדרגתית בשנים הבאות. בנוסף, אני סבור שזה מחזק את האטרקטיביות של בוקינג הולדינגס עבור משקיעי צמיחה לטווח ארוך, ותומך בדירוג הקנייה שלי למניה.
בקצרה, המסקנה למשקיעים היא שבוקינג הולדינגס נשארת חברת צמיחה שמתמודדת עם קשיים זמניים. אמנם קשה לומר מתי מחירי האנרגיה יתייצבו, אך חוזי הנפט העתידיים לנובמבר 2027 נסחרים בכ-24% מתחת לרמות הנוכחיות, מה שמחזק את הטיעון להתאוששות בצמיחת ההכנסות של בוקינג הולדינגס בשנה הבאה ובמהלך 2028.
צמיחת הרווחים של בוקינג הולדינגס מתמתנת
בוקינג הולדינגס דיווחה על EPS non-GAAP של 2.54 דולר ברבעון השני של 2026, עלייה של 14.6% לעומת השנה הקודמת. כמו בהכנסות, גם צמיחת ה-EPS נמוכה מההתרחבות של 21.7% שהושגה ב-2025. כתוצאה מכך, הסביבה התפעולית המאתגרת באה לידי ביטוי גם בהתרחבות חלשה יותר של הרווחים.
כאשר מתמקדים במנועים המרכזיים של צמיחת ה-EPS, ניתן לראות שמספר מניות נמוך יותר, כתוצאה מרכישות חוזרות של מניות, תרם 5.5% מהצמיחה ב-EPS. גם שליטה הדוקה בהוצאות אפשרה עלייה קטנה במרווחים, שכן ההוצאות התפעוליות צמחו ב-7% בלבד לעומת הרבעון המקביל אשתקד.
לכן, הצמיחה ב-EPS של בוקינג הולדינגס מונעת גם מהחזרת הון וגם מצמיחה אורגנית ברווחים. נוסף על כך, אנליסטים מצפים שצמיחת ה-EPS של בוקינג הולדינגס תעלה לכ-18% ב-2027, בהובלת השיפור בהכנסות שהוזכר קודם לכן. אם קונצנזוס האנליסטים יתברר כנכון, דירוג הקנייה שלי לבוקינג הולדינגס ברמות הנוכחיות נשאר מבוסס היטב.
תמחור בוקינג הולדינגס
מניית בוקינג הולדינגס נסחרת במכפיל 13.26 על קונצנזוס האנליסטים ל-EPS non-GAAP של 2027, שעומד על 12.37 דולר. הדבר מצביע על דיסקאונט דו-ספרתי ביחס ל-S&P 500 (SPX). לשם השוואה, מניות החברות הגדולות בארה"ב שמרכיבות את ה-S&P 500 נסחרות במכפיל רווח עתידי של 21.3.
כמובן, חברות מחזוריות כמו בוקינג הולדינגס נסחרות בדיסקאונט לעומת השוק כולו. זה מוצדק בשל האפשרות להאטה כלכלית, שעלולה לגרום לחברה להחמיץ את ציפיות האנליסטים לצמיחת הרווחים בשנה הבאה.
אף שמיתון תמיד קשה לחיזוי, אני די בטוח שהזעזוע הנוכחי במחירי האנרגיה ייחלש בהדרגה ב-2027 ובשנים שלאחר מכן, כאשר בוקינג הולדינגס תהיה אחת הנהנות המרכזיות מהתאוששות בביקוש לנסיעות. לדעתי, זה תומך בדירוג קנייה לבוקינג הולדינגס ברמות הנוכחיות, שכן צמיחה אורגנית נוספת בשנים הבאות עשויה לאפשר תשואות עודפות למשקיעים לטווח ארוך.
העמדה של וול סטריט לגבי בוקינג הולדינגס
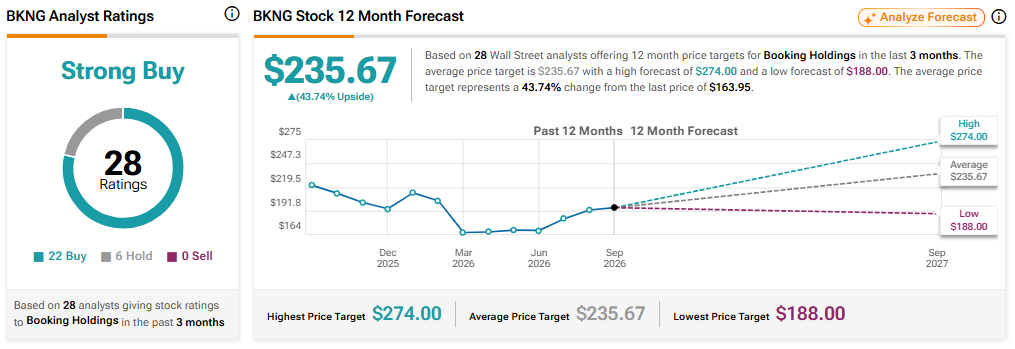
בוול סטריט, לבוקינג הולדינגס יש דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, בהתבסס על 22 דירוגי קנייה ושישה דירוגי החזק בשלושת החודשים האחרונים. חשוב לציין, אף אנליסט לא מדרג את בוקינג הולדינגס כמכירה. נכון לעכשיו, מחיר היעד הממוצע של בוקינג הולדינגס הוא 235.67 דולר, מה שמרמז על אפסייד של כ-44% ב-12 החודשים הקרובים.
סיכום
מניית בוקינג הולדינגס ירדה ב-2026, בעקבות האטה בצמיחת ההכנסות והרווחים של החברה. מאחר שהתנודתיות במחירי האנרגיה נמשכה בחודשים האחרונים, הסיכוי למהפך בטווח הקרוב בביצועי בוקינג הולדינגס כנראה נמוך למדי.
הדבר משתקף במכפיל הרווח של החברה ל-2027, שעומד על 13.26, מה שהופך את התמחור הנמוך למנוע מרכזי בסיפור ההשקעה בבוקינג הולדינגס בטווח הקרוב. בטווח הבינוני עד הארוך, אני מצפה שמחירי האנרגיה יתמתנו, מה שיאפשר לבוקינג הולדינגס להציג צמיחה מהירה יותר במכירות וברווח הנקי.
לדעתי, המצב הזה תומך בדירוג קנייה לبوكינג הולדינגס ברמות הנוכחיות, בהתאם לדירוג קנייה חזקה שנתנו אנליסטים בוול סטריט. אמנם האטה כלכלית עלולה לגרום לבוקינג הולדינגס להציג ביצועים חלשים מהערכות האנליסטים ל-2027, אך תרחיש הבסיס שלי של המשך התרחבות כלכלית, יחד עם התמתנות בלחצי מחירי האנרגיה, אמור לאפשר למניית BKNG לספק תשואות אטרקטיביות למשקיעים לטווח ארוך.