מיקרון טכנולוג'י או אנבידיה: מניית AI אחת צפויה להכות את השוק, ועל השנייה קשה יותר להכריע, אומר גולדמן זאקס
תחזית מניית ספייס אקס: קשה להצדיק את השווי, אומר משקיע בכיר
החוזים העתידיים על המניות כמעט ללא שינוי, כאשר גל הירידות של ספטמבר נמשך
קניית מניות קמעונאיות קורסת ל-1 מיליארד דולר כשהמשקיעים נעשים זהירים יותר
מניית מיקרון (מיקרון) יורדת לקראת דוחות הרבעון הרביעי – למה מצפה מורגן סטנלי?
מניית נייק עלולה לעמוד בפני אתחול נוסף – הנה הסיבה
שוק המניות היום: SPY ו-QQQ נסוגו כשהתשואה על אג"ח ממשלת ארה"ב ל-10 שנים עלתה; טראמפ הציג תנאים חדשים לאיראן
מניית פרשינג סקוויר מזנקת כשאקמן מוסיף מסלול צמיחה חדש
המניות המובילות בעליות במדד S&P 500 היום, 28/9/26
מניית פאראמונט סקיידנס (NASDAQ:PSKY) עולה כשהחברה מתכננת מעבר בורסה
3 תעודות הסל הטובות ביותר עם 12%+, לפי אנליסט AI
מניית פורד (NYSE:F) יורדת אחרי ריקול נוסף
או.פי.סי אנרגיה מחדשת פוליסת ביטוח לנושאי משרה
לקנות את מניית נייקי (NKE) לפני הדוח, אומרת ג'פריס גרופ
למה הזהב והכסף יורדים היום, 28/9/26?
מניית סיילספורס (CRM) יורדת לאחר שמטא משיקה פעילות חדשה של AI לארגונים
מניית PANW קיבלה העלאת מחיר יעד מאנליסט חמישה כוכבים – הנה הסיבה
מניית אינטל (אינטל) נחלשת לאחר שאינטל חושפת את היקף כוח האדם שלה בתחום המחשוב הקוונטי
ביטקוין (BTC) מתקשה בזמן שמחירי הנפט ותשואות האג"ח הממשלתיות ממשיכים לעלות
מניית IonQ עולה לאחר ש-BofA העניק המלצת קנייה ורואה אפסייד משמעותי
משקיעים קמעונאיים נשארים במסלול עם נייק לקראת דוחות הרבעון הראשון
תקלה תוכנתית חדשה ב-737 MAX מורידה את מניית בואינג (NYSE:BA)
למה מניות מטא פלטפורמס, אינטל ובלום אנרג'י יורדות היום — ומה האנליסטים רואים בהמשך (28 בספטמבר)
תשואות אג"ח ממשלת ארה"ב הגבוהות עלולות לחנוק את ההוצאות על AI, אומרת Man Group
טסלה רוצה אפס מגע אנושי עם סוללות בייצור ה-Semi
מניית מונגו־די־בי (MDB) צונחת בעקבות עזיבת המנכ"ל — זה מה שהאנליסטים רואים בהמשך
מניית UBS Group (UBS) יורדת לאחר שהבנק השווייצרי נפגע מדרישות הון מחמירות יותר ומשמועות על השתלטות
האם מניית CarMax (KMX) תזנק או תיסוג אחרי דוחות הרבעון השני?
מניית וולמארט (WMT) עולה קלות לאחר שהמנכ"ל התחייב שבינה מלאכותית לא "תהפוך לאישית"
מניית מיקרוסופט (מיקרוסופט) נחלשת כשמיקרוסופט מגיבה בשתיקה לבקשות של קבוצות כנסייה
אנבידיה מול SpaceX: מניית AI אחת הגיונית, ולשנייה יש בעיה, אומר משקיע מוביל
מחוקקים בארה"ב מכוונים ל-USDT, בזמן שטת'ר חסמה 550 מיליון דולר הקשורים לחשבונות איראניים
תחזית מחיר מניית ספייס אקס: מה האנליסטים מצפים אחרי הניסוי המסלולי המוצלח של היום
"הסימנים מהבהבים עבור מניית מיקרון טכנולוג'י," אומר משקיע בכיר לקראת הדוח
דאו ג'ונס היום: ה-DJIA יורד לאחר שטראמפ דחה את הצעת הפסקת האש של איראן; תשואת האג"ח ל-10 שנים מטפסת לשיא חדש
האם מניית קרניבל (CCL) תעלה או תרד אחרי דוח הרווחים של הרבעון השלישי?
מיקרוסופט (מיקרוסופט) כבר לא מתומחרת בחסר, אבל היא עדיין נראית זולה
XRP יורד מתחת לרף ה-$1.50 ל-$1.49, כשהמוכרים מושכים את הטוקן 10% מתחת לשיא של $1.66
מניית אנבידיה עולה כש-Anthropic מבטיחה 2.5 ג'יגה-ואט של תשתיות AI
מניית טסלה (טסלה) יורדת לאחר שהדגמת הרודסטר עשויה להידחות בגלל מזג האוויר
מורגן סטנלי (MS) תקים מרכז פיננסי בטקסס כחלק מהמאמץ למשוך לקוחות אמידים
מניית מקדונלד'ס (MCD) יורדת בעקבות ניסוי חדש בפרסומות בדרייב-ת'רו
תשואות גבוהות, קנייה חזקה: 3 מניות דיבידנד עם תשואות של יותר מ-5%: JOYY, SUN, ET
מניית קומקאסט (NASDAQ:CMCSA) יורדת אחרי ש-KeyBanc הוריד את הדירוג
מניית מונגו־די־בי צונחת ב-27% אחרי שהמנכ"ל CJ Desai עובר למטא
מניית קוסטקו (COST): הנה הסיבה שבוול סטריט עדיין חלוקים אחרי דוחות הרבעון הרביעי של ענקית הקמעונאות
תחזית להוצאות החגים בארה"ב תעלה למרות רוחות נגד כלכליות: אמזון, WMT, AXP
מניית סמסונג אלקטרוניקס (SSNLF) לא הושפעה מהקמת משרד חכם חדש מבוסס 5G בדרום קוריאה
מניית מטא יורדת ב-4% בזמן שמניית MongoDB צונחת ב-24% לאחר עזיבת המנכ״ל לטובת הובלת יחידת ה-AI החדשה של מטא
מניית פפסיקו (PEP) יורדת לאחר שדויטשה בנק הוריד את ההמלצה ל'החזק' ומצביע על מהלך התאוששות מורכב יותר
ג׳יי פי מורגן אומרת שמניות 7 המופלאות נראות זולות: אמזון, מיקרוסופט, אנבידיה
תשואת אג"ח האוצר ל-10 שנים עולה לשיא של 19 שנים, על רקע עלייה בסיכוי להעלאת ריבית
למה מניית נ״ו הולדינגס קלס איי יורדת היום, ולמה ב-Needham רואים הזדמנות משכנעת
3 קרנות סל בטוחות של Vanguard שמחלקות דיבידנדים בשווקים תנודתיים
מניית אמזון (אמזון) יורדת למרות הנחה חדשה על דלק לחברי פריים
מניית CarMax (KMX) מכוונת להתאוששות ברבעון השני, כשאנליסטים צופים מכירות של 7.05 מיליארד דולר וצמיחה ברווח
3 המניות הטובות ביותר לקנייה השבוע עם אפסייד של יותר מ-110%, לפי אנליסטים
למה שוק המניות יורד היום, 28/9/26?
"זה לא חריג", אומר משקיע מוביל על מניית אורקל
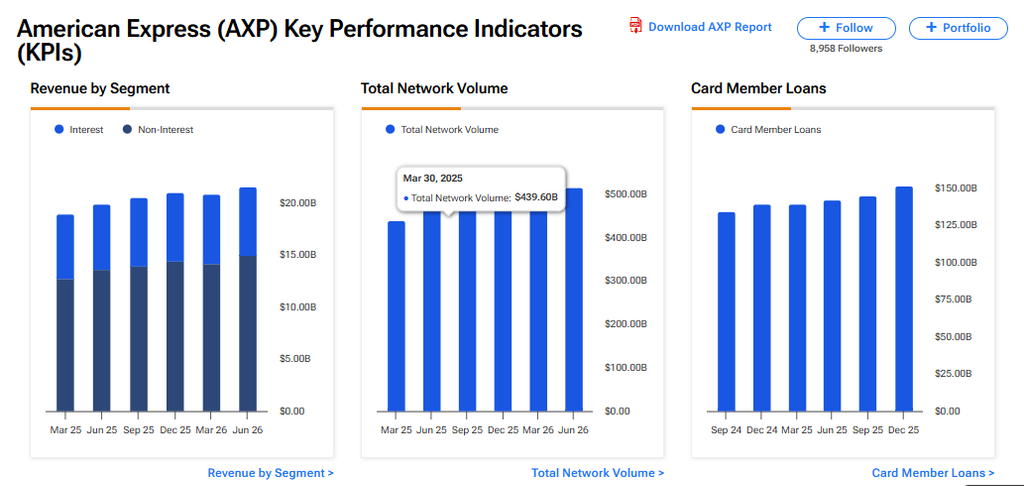
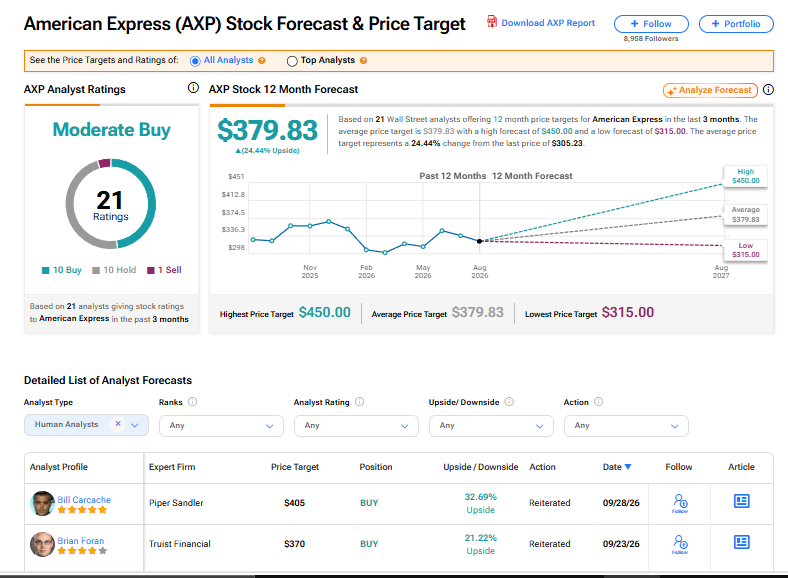
אמריקן אקספרס (AXP) אומרת שקבלת הכרטיסים שלה מחוץ לארה"ב הוכפלה
מניית ספייס אקס יורדת למרות ש-Starship הגיע למסלול בפעם הראשונה
תחזית מחיר מניית אס-קיי הייניקס: מה אומר הניתוח הטכני כרגע, 28 בספטמבר
קונים אמריקאים בדרך לעונת חגים עם מכירות שיא, כשקמעונאים מורידים מחירים עד חמישית
SCHD מול VYMI מול JEPI: איזו תעודת סל פופולרית לדיבידנדים מספקת את התשואה הגבוהה ביותר?
למה מניית מונגו־די־בי צונחת היום — ומה וול סטריט צופה הלאה
העונתיות של S&P 500 מצביעה על רבעון רביעי חיובי
אילו 3 מניות טכנולוגיית AI הן קנייה חזקה, לפי האנליסטים?
מניית וולטו גרופ מזנקת ביותר מ-90% — הנה מה שמניע את הראלי
למה מניית הפני סטוק לייקווד-אמדקס ביותראפוטיקס (LABT) עולה היום ב-20%?
3 המניות המובילות לקנייה היום, לפי בכירי האנליסטים בוול סטריט
מדד דאו ג'ונס נעצר אחרי שטראמפ דחה את הצעת הפסקת האש של איראן
מניית מונגו־די־בי (MDB) צנחה ב-24% לאחר שהמנכ"ל צ'ירנטן דסאי עוזב למטא
תחזית מניית מיקרון טכנולוג'י: להתכונן לנסיגה אחרי הדוחות, אומר משקיע
מניית בוקינג הולדינגס (BKNG) מציעה אפסייד למרות האטה בצמיחה
מניית מיקרון יורדת לקראת הדוח: למה מצפה DA Davidson בהמשך
הזהב ירד ב-3.2% ל-4,150 דולר והכסף נחלש ב-5% ל-61 דולר, כששווי המתכות ירד ב-1.05 טריליון דולר
אינטל מול AMD: שתי מניות שבבי AI שרוכבות על בום ה-CPU, אבל רק אחת היא קנייה, לפי משקיע בכיר
מיקרון מול אנבידיה: לפי האנליסטים, לאיזו מניית AI יש יותר פוטנציאל עלייה עכשיו?
מניית יצרנית הרחפנים Draganfly (DPRO) מזנקת אחרי השקעה של 10 מיליון דולר מצד חברה הנתמכת על ידי טראמפ ג'וניור וחברת השקעות
מניית פאראמונט סקיידנס (PSKY) יורדת לאחר הנפקת אג"ח בהיקף של 44.4 מיליארד דולר למימון העסקה עם Warner Bros. Discovery (WBD)
מניית קטרפילר (CAT) אחרי הירידה עשויה להציע נקודת כניסה חזקה
"אפסו מחדש את המחשבות שלכם על מניית סנדיסק," אומר משקיע מוביל
למה מניות השבבים מיקרון, סנדיסק ואינטל יורדות היום בטרום מסחר, ומה וול סטריט רואה בהמשך (28 בספטמבר)
קורוויב מול IREN – למה אנליסט אחד מעדיף את CRWV על פני IREN
אנבידיה מגדילה היום את תוכנית הרכישה העצמית ב-150 מיליארד דולר. הנה למה זה חשוב
טוקן Quant מזנק ב-322% אחרי שבנקים גדולים כמו ג'יי פי מורגן, סיטיגרופ ובנק אוף אמריקה בחרו בטכנולוגיית הרשת שלה
מניית מיקרון (מיקרון) עשויה לזוז ב-8.62% אחרי דוחות הרבעון הרביעי, כך אומרים סוחרי האופציות
מניית מיקרון טכנולוג'י: אנליסט 5 כוכבים מעלה את מחיר היעד לפני הדוח, ומצביע על ביקוש ל-Agentic AI
החוזים העתידיים על המניות יורדים על רקע עליית מחירי הנפט ותשואות האג"ח
למה מניית סנדיסק יורדת היום ומה דוח הרווחים של מיקרון ב-30 בספטמבר עשוי לומר על SNDK
בוקינג הולדינגס (BKNG) עדיין יכולה לנצח כשבינה מלאכותית משנה את עולם התיירות
למה מניית Snowflake (SNOW) יורדת היום בטרום מסחר, 28 בספטמבר
למה שוק המניות יורד היום ומה גולדמן זאקס צופה בהמשך (28 בספטמבר)
למה מניית אנבידיה קופצת בחזרה בטרום מסחר, 28 בספטמבר
להיטי ספטמבר ממשיכים להצעיד את תיק ההשקעות של אלוף השחמט האמריקאי מעבר ל-S&P 500
למה מניות SanDisk, מיקרון טכנולוג'י ו-SK Hynix יורדות היום בטרום מסחר, 28 בספטמבר
מניית SPCX עולה לאחר שאנליסט מ-Evercore ISI אמר כי 'וול סטריט מפספסת את ההאצה של קולוסוס', שמזינה את המכירות של ספייס אקס ב-2027
אורקל מול אנבידיה: בעלי עניין מוכרים את 2 מניות הטכנולוגיה האלה, אבל אחת מהן מציעה אפסייד של 80%
למה מניות השבבים AVGO, AMD ו-MRVL יורדות היום בטרום מסחר, 28 בספטמבר?
תנודתיות באופציות ומהלכי רווחים משתמעים היום, 28 בספטמבר 2026
תנודתיות באופציות ותנועות רווחים משתמעות השבוע, 28 בספטמבר – 01 באוקטובר, 2026
התשואות בארה”ב ממשיכות לעלות אך הציפיות לאינפלציה נותרות יציבות
מחיר הנפט מזנק אחרי דחיית ההצעה האיראנית לפתיחת מצר הורמוז
מאנרג’יקס ועד אלומה: עסקאות, מימון ומימושים בענף האנרגיה
הבנק הבינלאומי: בקשה לגילוי מסמכים בעקבות תובענה ייצוגית
בנק דיסקונט: בקשה לגילוי מסמכים לאחר אישור ייצוגית