
מניית קטרפילר (CAT) אחרי הירידה עשויה להציע נקודת כניסה חזקה
- קטרפילר נהנית מצבר הזמנות שיא של 72 מיליארד דולר ומביקוש רחב יותר שמגיע מ-AI, מרכזי נתונים, אנרגיה, רשתות חשמל, כרייה והחזרת ייצור למדינה, מה שעשוי להפוך את הצמיחה שלה לעמידה יותר ממחזורים קודמים.
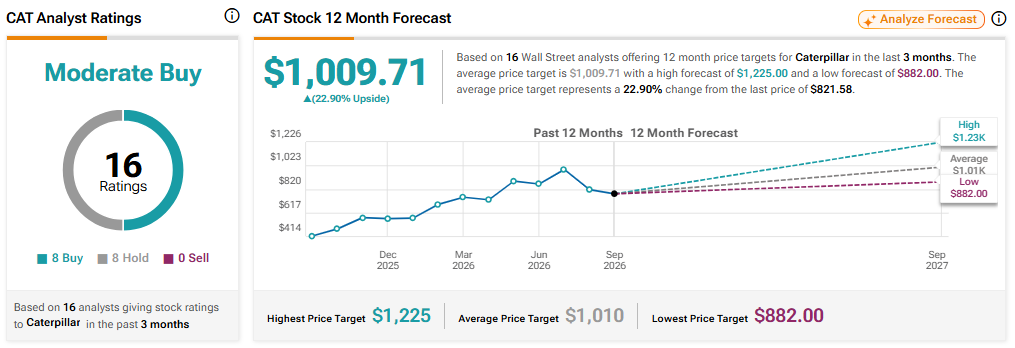
- למרות תמחור גבוה, הכותב רואה במניית CAT הזדמנות חיובית לאחר הירידה, בין היתר בזכות צמיחה צפויה ברווחים, התרחבות בפעילות השירותים, אוטומציה, החזרי מזומן חזקים ודירוג קונצנזוס של קנייה מתונה עם אפסייד של כ-23%.

לדעתי, הירידה במניית קטרפילר (CAT) עשויה להציע נקודת כניסה חזקה. הסיבה היא שיצרנית ציוד הבנייה הגלובלית הופכת לפחות תלויה בכל גל צמיחה תעשייתי בודד. כיום, המניה נמצאת בכ-23.5% מתחת לשיא שנרשם ביוני. עם זאת, קטרפילר סיימה את הרבעון השני עם צבר הזמנות שיא של 72 מיליארד דולר, עלייה של 92% לעומת השנה שעברה.
המנכ"ל ג'ו קריד אמר: "קצב הזמנות חזק וצבר הזמנות שגדל משקפים מומנטום מתרחב בכל שלושת המגזרים העיקריים שלנו." התמחור דורש מהחברה ביצוע חזק גם בהמשך, אבל כיום תמהיל הביקוש נראה ממושך יותר מהתפיסה המחזורית הישנה של השוק. לכן, תחזית מניית CAT שלי היא חיובית.

הביקוש לתשתיות של קטרפילר כעת משתרע על פני כמה מחזורים
הביקוש לתשתיות של קטרפילר משתרע כעת על פני כמה מחזורים, וזה משנה את כללי המשחק עבור החברה. מרכז נתונים של בינה מלאכותית (AI) צריך הרבה יותר משרתים. בפועל, היזמים צריכים להכין את האתר ולחבר אותו לכבישים, למים ולרשת החשמל. יותר ויותר, הם גם צריכים ייצור חשמל באתר עצמו, כי חיבורי חשמל מחברות השירות לא מגיעים מספיק מהר. קטרפילר מוכרת גם את ציוד הבנייה וגם את המנועים, הטורבינות והגנרטורים.
ההזדמנות בתחום האנרגיה מתקדמת במהירות. המכירות של Power & Energy עלו ב-17% ל-8.2 מיליארד דולר ברבעון השני, בעוד שמכירות ייצור החשמל עלו ב-29%. ברבעון הראשון, קטרפילר גם אמרה שהיא מצפה שמכירות ייצור החשמל ישלשו את עצמן עד 2030 לעומת רמות 2024. חלק מהלקוחות מבצעים הזמנות עד 2030, ו-59% מצבר ההזמנות מיועד לאספקה בתוך 12 חודשים.

פרויקט אחד מדגים את היקף הפעילות. American Intelligence & Power הזמינה 2 ג'יגה-ואט של גנרטורים מקטרפילר עבור קמפוס ההייפרסקייל שלה במערב וירג'יניה, עם אספקות שיימשכו עד אוגוסט 2027. ההסכם כולל גם סוללות, תכנון שירות ותמיכה בחלקים. זו תשתית לטווח ארוך, ולא הזמנה לרבעון אחד בלבד.
עם זאת, AI הוא רק שכבה אחת. מעבר לחשמול דורש רשתות חשמל. החזרת ייצור למדינה דורשת מפעלים ולוגיסטיקה. בנוסף, מינרלים קריטיים דורשים מכרות. כל אלה מגדילים את הביקוש לציוד של קטרפילר.
אני לא מאמין שהגלים האלה ינועו כולם יחד באותו קצב. לדעתי, זה דווקא חיובי, כי זה יכול להפוך את ההזדמנות המשולבת לעמידה יותר מהתאוששות רגילה בענף הבנייה.
AI ושירותים יכולים להפחית את המחזוריות
AI ושירותים יכולים גם להפחית את המחזוריות של קטרפילר מבפנים. שיתוף הפעולה המורחב שלה עם אנבידיה (אנבידיה) מכניס מחשוב AI למכונות ולמפעלים, כשהחברות פועלות לקראת ציי בנייה אוטונומיים וכלים חכמים יותר בתא הנהג. קטרפילר גם הציגה את מהדק הקרקע האוטונומי הראשון שלה, וכך היא מתקדמת מעבר לאתרי כרייה ענקיים.
נראה שהפריסה במחצבות כבר מסחרית. לאחר שמשאיות אוטונומיות הובילו יותר מ-3.5 מיליון טון באתר Bull Run של Luck Stone, הלקוח הרחיב את המערכת לשתי מחצבות נוספות. אוטומציה עוזרת ללקוחות להתמודד עם מחסור בכוח אדם, ובמקביל משפרת עקביות, ניצול ובטיחות.
הבסיס המותקן הקיים כבר מספק רוח גבית משמעותית. קטרפילר ייצרה 24 מיליארד דולר בהכנסות משירותים בשנה שעברה, והיו לה יותר מ-1.6 מיליון נכסים מחוברים.
טלמטיקה, הסכמי ערך ללקוח, חלקים ותיקונים שומרים על הקשר גם אחרי המכירה המקורית. ההכנסות האלה אינן חסינות למיתון. ובכל זאת, הן אמורות להיות יציבות יותר מביקוש למכונות חדשות, ולהעמיק את יתרון רשת המפיצים של קטרפילר. ככל שצבר ההזמנות של קטרפילר מתרחב, כך גם הערך של המכשירים המחוברים שלה ופוטנציאל ההכנסות גדלים.
לכן, אני מאמין שקטרפילר עשויה להישאר מחזורית במידה מסוימת. ובכל זאת, פרויקטי האנרגיה שלה כבר מוזמנים שנים קדימה. בנוסף, זרם השירותים הצומח שלה והמכונות היקרות יותר אמורים להפוך ירידה עתידית לפחות חמורה מקריסות קודמות שהובלו על ידי ציוד.
הפרמיה של CAT אינה מופרכת
בינתיים, אני לא חושב שהפרמיה של CAT מופרכת, למרות העלייה החדה של המניה בשנים האחרונות. במחיר הנוכחי, אומדני הרווח למניה (EPS) של הקונצנזוס ל-2026, שעומדים על 27.19 דולר, משקפים מכפיל רווח עתידי של כ-30, בעוד ש-EPS של 32.38 דולר ל-2027 משקף מכפיל רווח עתידי של בערך 25, ו-EPS של 38.95 דולר ל-2028 משקף מכפיל רווח עתידי של 21. האומדנים האלה מניחים צמיחה של כ-19%–20% ב-EPS ב-2027 וב-2028.
התמחור של קטרפילר גבוה משמעותית ממכפילי הרווח שבטווח הבינוני עד הגבוה של העשרה, שהיו נפוצים לפני התמחור מחדש של תשתיות ה-AI. לכן, המצב הנוכחי נראה שונה מאוד מההזדמנות הישנה של "לקנות את קטרפילר במכפיל של אמצע העשרה", שהייתי שוקל בעבר. זה משאיר מעט מקום לעיכובים בפרויקטים, למחירי סחורות חלשים יותר, למיתון או להאטה בהוצאות על מרכזי נתונים. ההנהלה גם מצפה לכ-2.2 מיליארד דולר של הוצאות מכסים ב-2026, לפני כל התאוששות נוספת.
עם זאת, התרחיש החיובי נשען יותר על צמיחת רווחים מאשר על התרחבות במכפיל. החלת מכפיל רווח של 23–25 על תחזית 2028 מייצרת טווח של בערך 891–968 דולר. אני מאמין שה-EPS יכול לעלות אפילו יותר, ובקצב מהיר יותר, לאור ההתפתחות האחרונה בצבר ההזמנות. חזרה לתמחור הישן של קטרפילר בלי הצמיחה הצפויה תפגע במניה. אבל כרגע, שום דבר לא באמת מצביע על התרחיש הזה.
גם החזרי המזומן נשארים חזקים ותומכים בפוטנציאל העלייה. קטרפילר העלתה ביוני את הדיבידנד הרבעוני שלה ב-8% ל-1.63 דולר, ובכך רשמה את ההעלאה השנתית ה-32 ברציפות. התשואה עומדת רק על כ-0.8%, אבל CAT גם רכשה בחזרה מניות בהיקף של 1.5 מיליארד דולר ברבעון השני ומתכוונת להחזיר כמעט את כל תזרים המזומנים החופשי של Machinery, Power & Energy.
האם מניית קטרפילר היא קנייה, מכירה או החזק?
בוול סטריט מדרגים כיום את קטרפילר כקנייה מתונה, על סמך שמונה המלצות קנייה ושמונה המלצות החזק. מחיר היעד הממוצע של 1,009.71 דולר מצביע על אפסייד של בערך 23% לעומת מחיר המניה הנוכחי.
סיכום
התמחור של קטרפילר גבוה, אבל הזדמנות הרווח הפכה רחבה וברורה יותר. אנרגיה ל-AI, בניית מרכזי נתונים, רשתות חשמל, כרייה והחזרת ייצור למדינה מגיעים יחד. גם שירותים ואוטונומיה יכולים לרכך את מחזור הציוד. כשהמניה נמצאת כמעט רבע מתחת לשיא שלה, אני מאמין שכעת יחס הסיכון-סיכוי מצדיק גישה חיובית.