
מיקרוסופט (מיקרוסופט) כבר לא מתומחרת בחסר, אבל היא עדיין נראית זולה
- דוח Q4 של מיקרוסופט שינה את סנטימנט השוק, אחרי ש-Azure צמחה ב-43%, התחזית התחזקה, השוליים נשארו עמידים והוצאות ההון לא הפתיעו לרעה, מה שהפחית חששות לגבי השקעות ה-AI ותזרים המזומנים החופשי.
- למרות שמניית מיקרוסופט כבר לא נסחרת בדיסקאונט עמוק, העלייה האחרונה נבעה בעיקר מהתרחבות מכפיל הרווח ולא משינוי גדול בתחזיות הרווח, והכותב עדיין רואה בה מניית קנייה עם פוטנציאל אפסייד נוסף.

מיקרוסופט (מיקרוסופט) עלתה בכ-45% מאז השפל של סוף יוני, אבל תחזיות הרווח כמעט לא השתנו. ענקית הטכנולוגיה מרדמונד, וושינגטון, עברה ממצב של "זולה מדי מכדי להתעלם ממנה" למחיר של מעל 500 דולר למניה בתוך שלושה חודשים בלבד.
השינוי הגיע בעיקר אחרי Q4, כש-Azure צמחה ב-43%, התחזית הייתה אפילו חזקה יותר, והשוליים נשמרו טוב יותר ממה שהשוק חשש. במקביל, החברה הראתה שצמיחת הענן לא תלויה רק ב-OpenAI, מה שסייע להפחית אחד הסיכונים המרכזיים בתזת ההשקעה.
הנקודה היא שחלק גדול מהמהלך הזה הגיע ממכפיל רווח גבוה יותר, ולא מזינוק בתחזיות הרווח. למרות זאת, ברמה של כ-25x רווח עתידי, אני עדיין רואה מקום לעלייה נוספת. מאחר שהסיכונים העיקריים שלפני Q4 כבר פחות מדאיגים, אני נשאר חיובי לגבי מיקרוסופט.
Q4 שינה את השיח סביב הוצאות ההון של מיקרוסופט
הפער בין המקום שבו מניית מיקרוסופט נסחרה ב-25 ביוני, רק לפני שלושה חודשים, לבין המקום שבו היא נמצאת היום, מראה עד כמה השוק תימחר מחדש את המניה בצורה אגרסיבית. מיקרוסופט נסגרה על 352.83 דולר ונגעה לזמן קצר ב-349.20 דולר. משם ועד לכ-512 דולר היום, מדובר בעלייה של כ-45% על בסיס סגירה לסגירה.

למעשה, עד סוף יוני, תזת ההשקעה של מיקרוסופט הייתה מעיבה על ידי חששות שהחברה מוציאה על תשתיות בינה מלאכותית (AI) מהר יותר ממה שהיא יכולה להוכיח תשואה על ההשקעות האלה. ב-Q3, ההנהלה הצביעה על כ-190 מיליארד דולר בהוצאות הון לשנת 2026 הקלנדרית, עם יותר מ-40 מיליארד דולר ב-Q4 בלבד. במקביל, היא הודתה שיש לחץ על שולי הענן ואמרה שהקיבולת תישאר מוגבלת.
האנליסטים בצד המוכר הלכו בעקבות השינוי הזה בסנטימנט. קחו לדוגמה את סטיפל (SF): ב-25 ביוני, החברה הורידה את מחיר היעד שלה מ-415 דולר ל-400 דולר. הצוות של סטיפל טען שוול סטריט אופטימית מדי לגבי השוליים בשנת הכספים 2027, לאור ההתרחבות של Azure והעלייה בהוצאות ה-AI. קצת יותר מחודש לאחר מכן, ב-30 ביולי, סטיפל העלתה את היעד ל-450 דולר אחרי ש-Azure סיפקה Q4 חזק בהרבה והשוליים הוכיחו עמידות גבוהה יותר.
ב-Q4, מיקרוסופט דיווחה על צמיחה של 18% בהכנסות ועל צמיחה של 23% ברווח המתואם למניה (EPS). Azure צמחה ב-43%, לעומת ציפיות שוק שהיו קרובות יותר ל-40%, בעוד מיקרוסופט Cloud צמחה ב-27%. מה שהיה חשוב יותר הוא התחזית לרבעון הבא. מיקרוסופט חזתה צמיחה של Azure לכ-45% במטבע קבוע. זה שינה בצורה חדה את השיח סביב הוצאות ההון.

הוצאות ההון גם הסתכמו בכ-41 מיליארד דולר, מעט מתחת לכ-42 מיליארד דולר שציפו להם אנליסטים ב-Bank of America. גם לא היו הפתעות שליליות גדולות אחרות בצד ההוצאות. בעצם, Q4 צייר תמונה שבה צמיחה חזקה של Azure לא דורשת הידרדרות לא מבוקרת בתזרים המזומנים החופשי (FCF). זו הייתה בשורה טובה למחזיקי מיקרוסופט.
Azure מוכיחה שהיא יכולה לצמוח מעבר ל-OpenAI
גורם נוסף שלדעתי היה חשוב לראלי האחרון של מיקרוסופט מהשפל של 52 השבועות הוא הקשר שלה עם OpenAI, שבה מיקרוסופט מחזיקה בנתח של 27%. גם הנתונים על OpenAI ועל צבר ההזמנות של מיקרוסופט, או Remaining Performance Obligations (RPO), סייעו לשכנע את השוק שמדובר בצמיחה איכותית.
החשש של השוק, במיוחד לפני Q4, היה די פשוט. מיקרוסופט עלולה להוציא עשרות מיליארדי דולרים על מרכזי נתונים, יחידות עיבוד גרפי (GPUs) ואנרגיה כדי לענות על ביקוש שנראה עצום, אבל מרוכז מדי. במקרה כזה, OpenAI הייתה יכולה לייצג נתח גדול מאוד מהצמיחה התוספתית של Azure.
אבל כדי לתמוך בצמיחה של 43% ב-Azure, יחד עם תחזית של 45% ל-Q1, מיקרוסופט דיווחה שגם RPO, בנטרול OpenAI, עדיין צמח ב-25%. כדי לשים את החלק של OpenAI בצבר בפרופורציה, ה-RPO הכולל הגיע ל-678 מיליארד דולר, עלייה של 84%.

מיקרוסופט גם אמרה שכמעט 90% מתוך יותר מ-214 מיליארד דולר בהכנסות מיקרוסופט Cloud בשנת הכספים 2026 הגיעו מלקוחות שלא היו "חברות מודלי חזית". במילים אחרות, ההכנסות עדיין מגיעות בעיקר מבסיס הלקוחות הארגוני המסורתי והעצום של מיקרוסופט.
כל זה היה כמעט התשובה המושלמת לתרחיש השלילי שלפני Q4.
הראלי של מיקרוסופט נבע בעיקר מהמכפיל
הביצועים האחרונים של מיקרוסופט נבעו כמעט לגמרי מתמחור מחדש של מכפיל הרווח שלה. במאמר הקודם שלי, שנכתב בתחילת יולי, כבר ציינתי ש-מיקרוסופט נסחרה במכפיל של 24x על הרווח ההיסטורי. זה היה נמוך ב-10% מהממוצע של מגזר התוכנה וב-28% מתחת לממוצע ההיסטורי של החברה בחמש השנים האחרונות. לפי הסטנדרטים של מיקרוסופט, זה כבר ייצג דיסקאונט נדיר.
עם זאת, ב-25 ביוני, סביב השפל של 52 השבועות, המניה נסחרה לפי כ-18.2x רווחי שנת הכספים 2027. באותו זמן, תחזית הקונצנזוס ל-EPS בשנת הכספים 2027 הייתה סביב 19.37 דולר. כעת, התחזית עומדת על כ-19.76 דולר, תיקון של כ-2% בלבד. אפילו התחזית לשנת הכספים 2028 עלתה מכ-22.63 דולר לכ-23.68 דולר, עלייה של קרוב ל-5%.
כתוצאה מכך, אם משתמשים ב-EPS של שנת הכספים 2027 כמדד ייחוס, מניית מיקרוסופט נסחרת עכשיו במכפיל רווח עתידי של 25.1x. בהשוואה לשפל של 52 השבועות בסוף יוני, ה-EPS הצפוי עלה רק בכ-2%. בינתיים, המכפיל התרחב בכ-38%.
מיקרוסופט יקרה יותר, אבל ממש לא מתוחה
הנקודה המרכזית היא שגם אחרי התמחור מחדש הזה, מכפיל הרווח העתידי של היום עדיין נמצא בין הנמוכים שנראו בעשר השנים האחרונות. לדעתי, הוא עדיין מגלם קצת יותר מדי סיכון עבור מניית טכנולוגיה באיכות כל כך גבוהה.
כעת, בהנחה שהקונצנזוס צודק לגבי צמיחת ה-EPS בטווח הארוך, מיקרוסופט עדיין נראית מעניינת. וול סטריט מצפה לקצב צמיחה שנתי ממוצע מצטבר של כ-16% ב-EPS ל-3 עד 5 שנים, וזה לא נראה לי אופטימי מדי. זה מציב את מיקרוסופט על יחס PEG עתידי של כ-1.63.
התמחור הזה עדיין דורש הסבר מסוים. ובכל זאת, השילוב של איכות, צמיחה של Azure מעבר ל-OpenAI, וצמיחה דו-ספרתית באמצע הטווח ברווחים עדיין משאיר מקום למניה לעלות עוד.
האם מיקרוסופט היא קנייה, לפי אנליסטים בוול סטריט?
האנליסטים בצד המוכר כמעט תמימי דעים לגבי מניית מיקרוסופט, שמחזיקה בדירוג קנייה חזקה ב-TipRanks. מתוך 35 דירוגים שפורסמו בשלושת החודשים האחרונים, 34 הם דירוגי קנייה ורק אחד הוא החזק. מחיר היעד הממוצע של מיקרוסופט עומד על 573.17 דולר, מה שמרמז על אפסייד של כ-12% לעומת הרמות הנוכחיות.
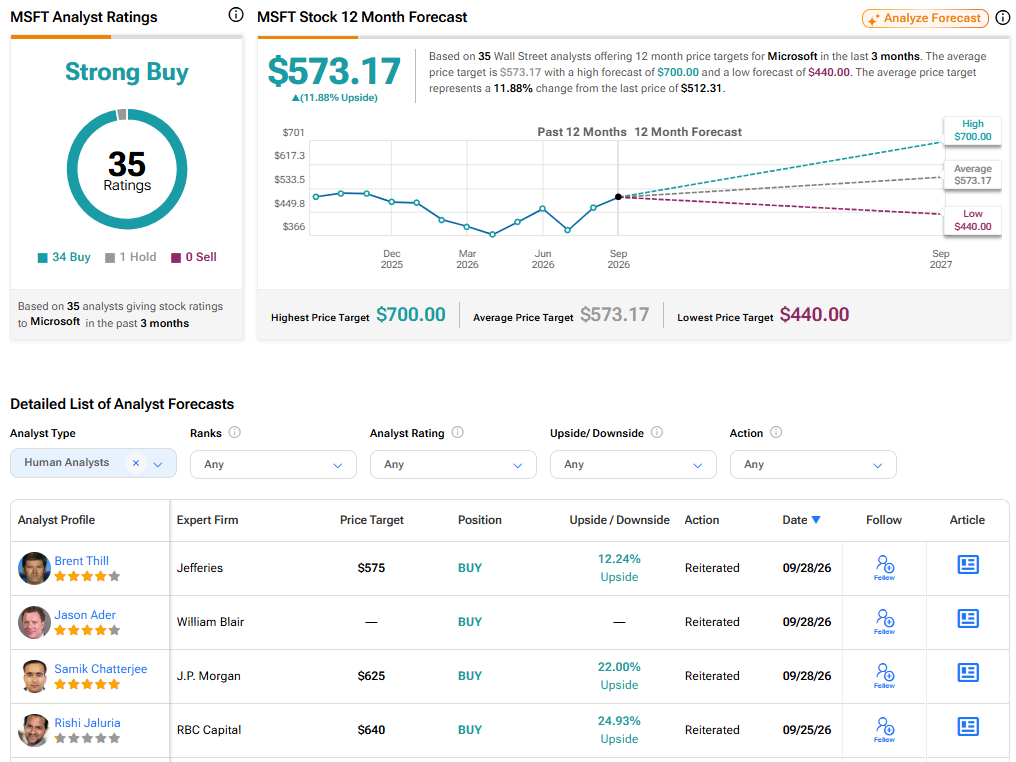
מיקרוסופט כבר לא בדיסקאונט עמוק, ועדיין קנייה
מניית מיקרוסופט כבר לא נסחרת ברמות הדיסקאונט העמוק שנראו לפני דוח Q4. חלק גדול מהראלי האחרון הגיע מהתרחבות המכפיל ולא מתיקונים גדולים בתחזיות הרווח, כשהמשקיעים קיבלו יותר ביטחון בכך שהצמיחה של Azure רחבה, שהשוליים נשארים עמידים, ושביקוש ל-AI מגיע הרבה מעבר ל-OpenAI.
עם זאת, אני לא חושב שהגיע הזמן להוריד רגל מהגז ב-מיקרוסופט, וגם לא הזמן להפסיק לאסוף מניות. המצב פחות א-סימטרי ממה שהיה בסוף יוני, אבל המניה עדיין רחוקה מלהיות לא אטרקטיבית במכפיל של כ-25x רווח עתידי. לדעתי, מיקרוסופט נשארת קנייה. התמחור כבר לא בדיסקאונט עמוק, אבל הוא עדיין נראה סביר ביחס להיסטוריה של מיקרוסופט, במיוחד עכשיו כשהסיכונים המרכזיים שהיו לפני Q4 נחלשו.