
תחזית מניית ספייס אקס: קשה להצדיק את השווי, אומר משקיע בכיר
- טיסה 14 של סטארשיפ סימנה הישג משמעותי עבור ספייס אקס עם הגעה ראשונה למסלול ופריסה של 26 לווייני Starlink V3, מה שעשוי לחזק את עסקי הקישוריות הרווחיים של החברה ולהגדיל משמעותית את קיבולת סטארלינק בעתיד.
- למרות ההתקדמות הטכנולוגית, ברנרד זמבוֹנין סבור ששווי של כ-2 טריליון דולר קשה להצדקה, בשל תלות גבוהה בפעילויות עתידיות שעדיין דורשות פיתוח והשקעות הון כבדות, ולכן הוא מעניק ל-SPCX דירוג מכירה בעוד שוול סטריט נשארת אופטימית.

ספייס אקס (NASDAQ:SPCX) רשמה ביום שני הישג חשוב של סטארשיפ, כאשר טיסה 14 הגיעה למסלול סביב כדור הארץ בפעם הראשונה ופרסה 26 לווייני Starlink V3 פעילים. ציון הדרך הזה הגיע למרות כשל במנוע, שאילץ את ספייס אקס לקצר את המשימה המתוכננת של 10 שעות לכשלוש שעות בלבד. למרות זאת, הפריסה המוצלחת במסלול סימנה צעד נוסף בדרך להפוך את הטיל הענק לפלטפורמה רב-פעמית שיכולה לתמוך ברשת הלוויינים המתרחבת של החברה.
המשמעות חורגת הרבה מעבר להוכחה שעוד משימת סטארשיפ יכולה להשלים את יעדיה. כל לוויין V3 מתוכנן לספק קיבולת הורדה של 1 טרה-ביט לשנייה, בעוד ששיגור עמוס במלואו יוכל בעתיד לשאת עד 60 יחידות. לכן, פריסות סדירות עשויות לאפשר לספייס אקס להגדיל את קיבולת סטארלינק בקצב גבוה בהרבה מזה ש-Falcon 9 מספק כיום.
המשקיע ברנרד זמבוֹנין, שנמצא בין 4% המובילים מבין מומחי המניות ב-TipRanks, סבור שטיסה 14 מחזקת את אחד החלקים המשכנעים יותר בתזת ההשקעה של ספייס אקס. לדבריו, סטארשיפ יכולה לתמוך בפעילות שכבר מייצרת רווחים משמעותיים, ולכן כל משימה מוצלחת מקבלת חשיבות פיננסית גדולה יותר.
“הנקודה שהכי מרגשת אותי בכל זה היא שכבר יש עסק מאוד רווחי שמחכה לקיבולת הזו,” אומר זמבוֹנין.
מגזר הקישוריות של ספייס אקס ייצר הכנסות של 4.29 מיליארד דולר ברבעון השני, צמיחה של 66% לעומת השנה הקודמת, בעוד שה-EBITDA המתואם הגיע ל-2.60 מיליארד דולר. סטארלינק גם סיימה את התקופה עם 12 מיליון מנויים, פי שניים מהסך בתקופה המקבילה אשתקד. קיבולת גדולה יותר לפריסת V3 עשויה לשפר עוד את שיעורי הרווח, על ידי הפחתת הסכום שספייס אקס מוציאה כדי להוסיף כל יחידה של יכולת רשת.
זמבוֹנין רואה גם מקור אפשרי נוסף להתרחבות פיננסית דרך Colossus, פעילות מחשב-העל הענקי לבינה מלאכותית שפותחה קודם לכן על ידי xAI. לקוחות חיצוניים כבר מספקים מסלול נוסף ליצירת הכנסות, מה שנותן לתשתית הזו שימושים מעבר לאימון ולהפעלה של מודלים פנימיים כמו Grok.
עם זאת, ההתלהבות שלו מההזדמנויות האלה לא מתרחבת למניית SPCX בשווי הנוכחי שלה. זמבוֹנין מאמין שספייס אקס נסחרת כיום במחיר שמחייב את ההישגים הטכנולוגיים להפוך עם הזמן לתוצאות פיננסיות גדולות בהרבה.
“שום דבר מזה לא משכנע אותי ששווי שוק של כ-2 טריליון דולר משקף נכון את כל מה שמונח על הכף,” אומר זמבוֹנין.
לפי ההנחות שלו, פעילות הקישוריות מקבלת שווי של 260 מיליארד דולר, בעוד שפעילות החלל מקבלת עוד 38.5 מיליארד דולר, והמזומן נטו מוסיף 60.6 מיליארד דולר. יחד, הרכיבים האלה מגיעים לכ-359 מיליארד דולר, כך שכ-1.58 טריליון דולר תלויים ב-Colossus, ביישומים עתידיים של סטארשיפ, במחשוב מסלולי, בשירותי סטארלינק נוספים ובהזדמנויות אחרות שעדיין דורשות פיתוח משמעותי.
זמבוֹנין לא פוסל את האפשרות שהפעילויות החדשות יותר האלה יהפכו בסופו של דבר לבעלות ערך עצום. במקום זאת, החישוב שלו ממחיש עד כמה הרבה הצלחה כבר מגולמת במחיר המניה של היום, עוד לפני שהפרויקטים האלה יממשו את הפוטנציאל שלהם.
“אני לא אומר ש-Colossus לבדה שווה 1.58 טריליון דולר; הרי היתרה הזו כוללת גם אופציונליות עצומה סביב סטארשיפ, מחשוב מסלולי, יישומים חדשים של סטארלינק, ועוד תריסר עסקים חדשים שספייס אקס עדיין לא הפכה לרווחיים באופן מלא,” מסביר המשקיע.
השקעות כבדות מוסיפות דאגה נוספת כשבוחנים כמה ספייס אקס צריכה להוציא כדי לרדוף אחרי ההזדמנויות האלה. סך הוצאות ההון הגיע ל-28.48 מיליארד דולר במהלך ששת החודשים הראשונים של 2026, בעוד שהמשך ההתרחבות של Colossus עשוי לדרוש הוצאה משמעותית נוספת במחצית השנייה.
“אני לא מאמין במספרי CapEx שנמוכים מכ-30 מיליארד דולר למחצית השנייה של 2026, במיוחד כשאילון מאסק מדגיש עד כמה אגרסיבית ההתרחבות של Colossus,” אומר זמבוֹנין.
הוצאה כזו עשויה בסופו של דבר לתמוך ברווחים גדולים בהרבה, אבל המשקיעים צריכים לקבוע אם התשואות העתידיות מצדיקות את הפרמיה של היום. חוסר הוודאות הזה משאיר את זמבוֹנין הרבה פחות אופטימי מוול סטריט, למרות המשימה המוצלחת ביום שני.
“למרות שאני יוצא נגד דירוג הקונצנזוס החיובי מאוד של וול סטריט, שרואה פוטנציאל עלייה של כ-50% עבור SPCX, אני מאמין שסביר להניח ש-SPCX לכל היותר תציג ביצועים בהתאם לשוק, אם לא תציג ביצועי חסר,” העריך זמבוֹנין.
לכן, טיסה 14 מחזקת את הסיפור הטכנולוגי של ספייס אקס, אבל לא פותרת את הדאגה המרכזית של זמבוֹנין לגבי מה שהמשקיעים כבר משלמים. שיגורים מוצלחים יכולים לקרב את סטארשיפ לשימוש מסחרי קבוע, אך התמחור הנוכחי מניח רווחים פיננסיים משמעותיים מכמה פעילויות שעדיין נמצאות בתהליך התרחבות.
“אבל בשווי של כ-2 טריליון דולר, המשקיעים כבר משלמים על הרבה מאוד — ואולי יותר מדי — מהביצוע העתידי הזה,” סיכם זמבוֹנין, כשהוא מעניק ל-SPCX דירוג מכירה. (לצפייה ברקורד של זמבוֹנין, לחצו כאן)
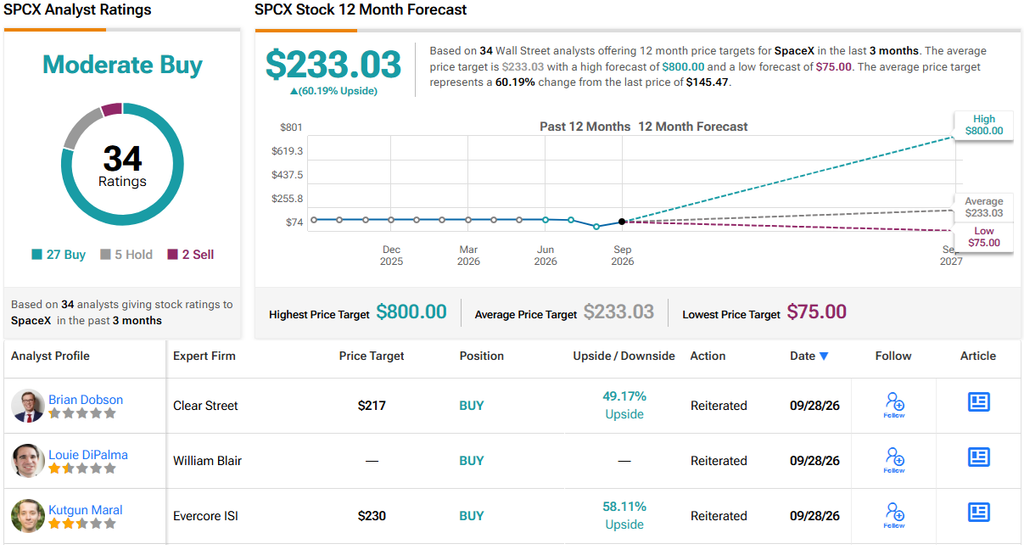
ואכן, וול סטריט אופטימית הרבה יותר מזמבוֹנין לגבי הסיכויים של SPCX. מתוך 34 אנליסטים שמסקרים את המניה, 27 ממליצים על קנייה, 5 מעניקים דירוג החזק, ורק 2 ממליצים על מכירה, מה שמוביל לדירוג קונצנזוס של האנליסטים מסוג קנייה מתונה. מחיר היעד הממוצע ל-12 חודשים עומד על 233.03 דולר, ומשקף פוטנציאל עלייה של כ-60% מהרמות הנוכחיות. (ראו תחזית מניית SPCX)
הצהרה: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.