
השבוע שהיה, השבוע הקרוב: מאקרו ושווקים, 20 בספטמבר
- המדדים המרכזיים סיימו את השבוע במגמה מעורבת, על רקע העלאת הריבית הראשונה של הפדרל ריזרב מאז 2023, תשואות גבוהות וחששות סביב בטיחות הבינה המלאכותית.
- המשקיעים יתמקדו השבוע בפסגת ארה"ב-סין, בהתפתחויות במזרח התיכון, בנתונים כלכליים חדשים ובדוחות של חברות מרכזיות.

המדדים המרכזיים סיימו את יום שישי במגמה מעורבת, לאחר שהמשקיעים עיכלו את העלייה בתשואות אג"ח האוצר, את מחירי הנפט הגבוהים על רקע המתיחות במזרח התיכון ואת העלאת הריבית הראשונה של הפדרל ריזרב זה יותר משלוש שנים. מדד דאו ג'ונס (DJIA) ירד ביום שישי ב-0.18% וננעל ברמה של 51,682.64 נקודות. בינתיים, מדד S&P 500 (SPX) עלה ב-0.17% ל-7,650.50 נקודות, בעוד שמדד נאסד"ק כללי עלה ב-0.39% ל-26,522.55 נקודות.
בסך הכול, שלושת המדדים המרכזיים סיימו את השבוע במגמה מעורבת, כאשר העלאת הריבית והחששות סביב בטיחות הבינה המלאכותית השפיעו על סנטימנט המשקיעים. מדד דאו ג'ונס ירד ב-1.7%, ורשם שבוע שלישי ברציפות של ירידות. מדד S&P 500 ירד בכ-0.1%, בעוד שמדד נאסד"ק כללי עלה ב-0.7%.
מניות השבבים ומניות נוספות הקשורות לבינה מלאכותית פתחו את השבוע במגמה שלילית לאחר שמנכ"ל Anthropic, דאריו אמודיי, קרא להאט את פיתוח מודלי הבינה המלאכותית, בשל חששות בטיחותיים. מנהיגים רבים בתחום הבינה המלאכותית תמכו בעמדתו, בהם מנכ"ל OpenAI, סם אלטמן, ומנכ"ל ספייס אקס (SPCX), אילון מאסק. עם זאת, מניות הבינה המלאכותית התאוששו לאחר שנשיא ארה"ב דונלד טראמפ ומנכ"ל אנבידיה (אנבידיה), ג'נסן הואנג, הביעו תמיכה נחרצת בהמשך פריחת הבינה המלאכותית.
בינתיים, תשואת אג"ח האוצר האמריקאי ל-10 שנים סיימה את יום שישי ברמה של 5.00%, לאחר שהגיעה מוקדם יותר השבוע לרמתה הגבוהה ביותר מאז 2007. הזהב (CM:XAUUSD) סיים את המסחר סביב 4,378 דולר לאונקיה, בעוד שנפט גולמי מסוג WTI (CM:CL) נסגר מעל 100 דולר. הביטקוין (BTC-USD) נסחר מעל 80,000 דולר, לאחר שרשות ניירות הערך האמריקאית (SEC) הודיעה על פטור שהיה צפוי זמן רב. הפטור יאפשר לחברות להציע מסחר במניות המבוססות על בלוקצ'יין או במניות שעברו טוקניזציה. מדד התנודתיות של CBOE (VIX) נסגר ביום שישי ברמה של 14.81, ירידה של 4.08%.
שבוע תנודתי על רקע חששות מהריבית ותשואות גבוהות
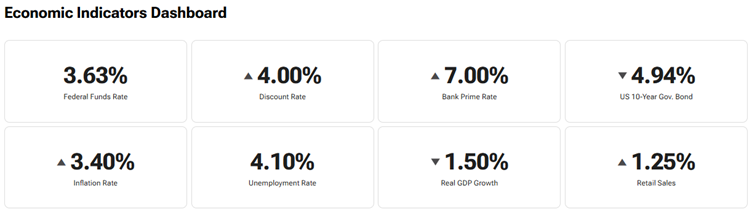
שוקי המניות היו תנודתיים בשבוע שעבר, לאחר שהפדרל ריזרב העלה ביום רביעי את ריבית הייחוס שלו ב-25 נקודות בסיס, לטווח של 3.75% עד 4%. זו הייתה העלאת הריבית הראשונה של הבנק המרכזי מאז 2023. נוסף על כך, צפויה הידוק מוניטרי נוסף, לאחר שיו"ר הפד, קווין וורש, אמר שהאינפלציה “גבוהה מדי … זמן רב מדי.”
תשואות אג"ח האוצר עלו והכבידו על סנטימנט המשקיעים. תשואת אג"ח האוצר ל-10 שנים הגיעה בתחילת השבוע ל-5.041% — הרמה הגבוהה ביותר מאז יולי 2007. אף שהתמתנות מסוימת במחירי הנפט סייעה להוריד את התשואות בהמשך השבוע, הן עדיין גבוהות.
המשקיעים יעקבו מקרוב אחר פרסומים כלכליים קרובים ואחר התייחסויות של מומחים וקובעי מדיניות, בחיפוש אחר רמזים לגבי הריבית. אף שהמניות הפגינו עמידות, ריביות גבוהות בדרך כלל מכבידות על מניות, משום שהן מייקרות את עלויות האשראי ועלולות להשפיע על שווי הרווחים העתידיים.
השבוע הקרוב
פסגת ארה"ב-סין שתתקיים השבוע נתפסת כגורם מרכזי שעשוי להשפיע על שוק המניות. הפגישה בין טראמפ לנשיא סין שי ג'ינפינג צפויה להתמקד במכסי סחר, בהגבלות על שבבים ובפיתוח בינה מלאכותית. כל עדכון שלילי עלול להוסיף לקשיי המשקיעים.
הסוחרים יעקבו גם אחר ההתפתחויות במזרח התיכון, שכן מחירי הנפט הגבוהים היו גורם מרכזי באינפלציה. אף שהעלאת הריבית האחרונה הייתה צפויה במידה רבה, המשקיעים מודאגים ממספר ההעלאות שהפד יידרש לבצע כדי לרסן את האינפלציה, וכן מהאופן שבו החלטות המדיניות של הבנק המרכזי ישפיעו על תשואות אג"ח האוצר הגבוהות.
לפי כלי FedWatch של CME, השווקים הפיננסיים מתמחרים כעת הסתברות של 57.6% להעלאת ריבית נוספת בישיבת הבנק המרכזי באוקטובר, לעומת 42.5% ביום שישי שעבר.
הפרסומים הכלכליים המרכזיים השבוע כוללים את דוח התעסוקה השבועי של ADP ביום שלישי, את מדד מנהלי הרכש (PMI) של S&P Global במגזר הייצור לחודש ספטמבר (ראשוני) ואת מדד מנהלי הרכש (PMI) של S&P Global במגזר השירותים (ראשוני) ביום רביעי, וכן את תביעות האבטלה הראשוניות (השבוע שהסתיים ב-19 בספטמבר) ואת מכירות הבתים החדשים (אוגוסט) ביום חמישי.
דוחות קרובים ותאריכי אקס-דיבידנד מרכזיים השבוע
המשקיעים ימתינו לדוחות האחרונים של AutoZone (AZO), Thor Industries (THOR), KB Home (KBH), General Mills (GIS), Costco (COST) ו-Darden Restaurants (DRI), בין היתר, השבוע. הביצועים הרבעוניים והתחזית של חברות אלה יסייעו לקבל תובנות לגבי מצב הכלכלה האמריקאית וההוצאות הצרכניות.
בהמשך, אלה כמה מהחברות הגדולות שמניותיהן ייסחרו השבוע ללא דיבידנד: Broadcom (AVGO), מטא (מטא), Seagate (STX), Sempra Energy (SRE) ו-Medtronic (MDT).