מניית אירן: מדוע וול סטריט נותרת חיובית לאחר הרבעון הראשון, גם כשמיקרוסופט נוקטת קו נוקשה יותר
נמצא כי גלולת ההרזיה של אליי לילי (LLY) מסייעת בדום נשימה בשינה
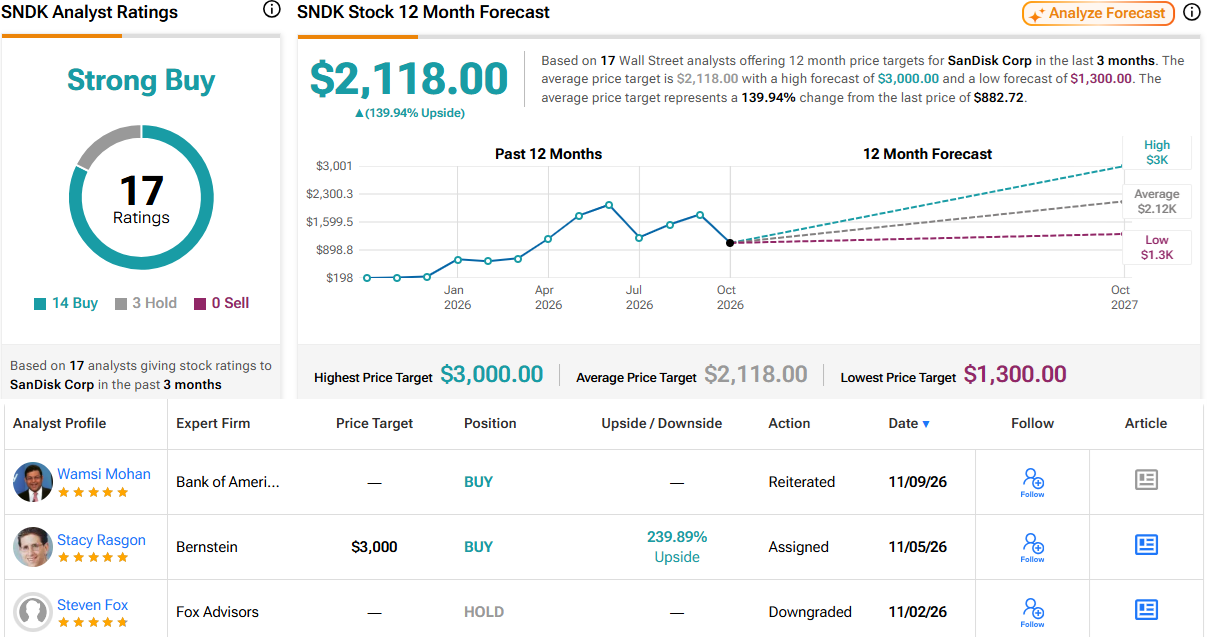
"המערכה השנייה בדרך", אומר משקיע מוביל על מניית סנדיסק
3 מניות עם פוטנציאל עלייה של יותר מ-100% מפרסמות דוחות השבוע – BNGO, ONDS, LUNR. אלה ציפיות האנליסטים
מניית מיקרוסופט (מיקרוסופט) עולה למרות תחזית אבטחה חדשה וקפדנית מדי באאוטלוק
מניית ברודקום (AVGO) עולה ב-10% כשקונים מניות בירידות ממהרים לשוק
מדוע שוק המניות עולה היום, 9.11.26?
"זה לא ייגמר טוב", אומר משקיע על מניית אורקל
מניית טסלה (טסלה) מזנקת בעקבות עלייה של 62.5% באזור השירות של הרובוטקסי באוסטין
מניית קוקסו מזנקת בעקבות תוצאות ראשוניות והשקעה של CKX לאנדס (CKX)
מניית AST ספייסמובייל (ASTS) מזנקת בעקבות עסקת לוויינים של מיליארד דולר עם Rakuten, לקראת פרסום הדוח היום
מניית קומקאסט (NASDAQ:CMCSA) יורדת לאחר שהיא מעודדת הפסקה זמנית של ה-WiFi בחגים
הונדה (HMC) תקים מפעל רכב חדש באוהיו בהשקעה של 3 מיליארד דולר
ספייס אקס מתכננת תפיסה היסטורית כפולה של סטארשיפ ב-13 בנובמבר
מניית Nebius Group (NBIS) צפויה לתנועה של 17% לאחר דוח הרבעון השלישי השבוע, לפי סוחרי האופציות
מניית אדוונסד מיקרו דיווייסז מזנקת למרות באג במעבד הגרפי Radeon שמקצר את חיי כונני ה-SSD
מחיר הביטקוין (BTC) צונח מתחת ל-75,000 דולר בעוד המכירה בשוק הקריפטו נמשכת
מניית אנבידיה (אנבידיה) נמצאת תחת לחץ, בעוד המנכ"ל ג'נסן הואנג מתמודד עם דדליין לתדרוך על פרשת ריגול ב-11 בנובמבר
אנבידיה חושפת בינה מלאכותית חדשה לרובוטים עם שיעור הצלחה של 95% במבחנים
הדולר האמריקאי (DXY) נחלש מול הליש"ט והאירו בזמן שהסוחרים ממתינים לנתוני אינפלציה חשובים
פריורטק הגישה דוח חצי־שנתי וולונטרי בפורמט iXBRL
בזק חתמה על הסכם לרכישת וויקום מובייל
מחירי הנפט יורדים ב-4.6% בעקבות דיווח על עסקה של 8 מיליארד דולר בין ארה"ב לאיראן, בעוד הביטקוין נחלש לקראת נתוני האינפלציה
דיסני (DIS) חותמת על הסכם עם אדובי ליצירת מודלי AI מותאמים אישית שיאיצו את הפקת התוכן
המשקיע הבכיר על מניית אנבידיה: "אל תפחדו ממה שיבוא בהמשך"
האם טראמפ איים לשלוח את מנכ"ל אנתרופיק, דאריו אמודיי, לכלא? הרמזים מצטברים לאחר ראיון חדש
אפל (אפל) יותר מהכפילה את רכישות המניות העצמיות שלה, בעוד יתרת המזומנים גדלה
"קרוב, אבל לא מספיק", אומר משקיע מוביל על מניית Rocket Lab Usa לקראת הדוחות
מניית מטא מזנקת ביותר מ-4% בעקבות התוכניות להשתמש ב-AI לבדיקת גילם של בני נוער באינסטגרם
פרטנר עדכנה תנאים לקראת הנפקת אג״ח סדרה ט׳
מניית אליי לילי (LLY) עולה לאחר שקנדה המליצה על מימון ציבורי לתרופת האלצהיימר שלה
מניות המחשוב הקוונטי מזנקות לאחר הדוח של IonQ, לקראת תוצאות QBTS ו-RGTI
מניית וירג'ין גלקטיק (SPCE) צפויה לתנודה של כמעט 18% לאחר דוחות הרבעון השלישי השבוע, לפי סוחרי האופציות
מניית אלפאבית A (גוגל) מטפסת לאחר שגוגל משיקה שני שבבי בינה מלאכותית חדשים להתחרות באנבידיה
מדוע מניית סייבל אוף שור קורסת היום ב-70% — ומה ג'יי פי מורגן צופה בהמשך
מדוע מניית פני סטוק סי קיי אקס לאנדס (CKX) עולה היום?
מניות ארה״ב עולות בעקבות ירידת מחירי הנפט; מניית אנבידיה יורדת, בעוד שמניות יצרניות שבבים אחרות מתחזקות
"קראו את הערות השוליים", אומר משקיע מוביל על מניית ארצ'ר אבייישן לקראת פרסום הדוח
מניית אפל עולה לאחר שאפל השלימה שלב רגולטורי מרכזי בסין עבור אפל Intelligence באייפדים ובמחשבי מק
חדשות המחשוב הקוונטי: IBM חושפת מערכת חדשה, והמכירות של Pasqal צונחות ב-42%
מניית קורוויב (CRWV) מזנקת בעקבות עסקת הענן עם Wayve לקראת דוחות הרבעון השלישי
אנבידיה מול AMD: מניית AI אחת היא מציאה, והשנייה זקוקה להנחה, אומר משקיע
מניית אמזון (אמזון) מטפסת בעקבות תוכניות לגיוס עובדים לרובוט ביתי חדש
התראת רווחים של הרגע האחרון ל-ASTS מול RKLB: סוחרי האופציות מצפים לתנודות גדולות בשתי מניות החלל
הסיכון שהשווקים עדיין לא מתמחרים: מה מאיים על דירוג האשראי של ישראל?
מרפי אויל (MUR) משיגה 6 רישיונות גז ימיים בישראל לאחר פרישת Eni
מניית אנבידיה הורדה היום בדירוג — הסיכון של 165 מיליארד דולר מאחורי ההחלטה
התאוששות מניית אמזון (אמזון) לאחר הדוח יוצרת הזדמנות קנייה מעניינת
מניית Berkshire Hathaway (BRK.B) מציעה הזדמנות למימוש רווחים לאחר העלייה האחרונה
מניית אפלייד מטיריאלס (AMAT) עולה בטרום המסחר היום לקראת דוחות הרבעון הרביעי. מי מחזיק ביצרנית השבבים?
מחירי הנפט הנמוכים מעלים את מניות ארה״ב ב-9 בנובמבר; הסוחרים מתמקדים בנתוני מדד המחירים לצרכן ובדוחות חברות ה-AI
מניית אינטואיטיב מישינס (LUNR): מה צופים סוחרי האופציות והאנליסטים הפיננסיים לקראת דוח הרבעון השלישי
המכירה במניית אנבידיה (אנבידיה) נראית מוגזמת לקראת הרבעון השלישי
הגירעון עלה ל-3.3% מהתוצר למרות העלייה בהכנסות ממיסים
מניות אירן, קורוויב ונביוס יורדות היום על רקע החשש מחובות בתחום ה-AI והמחלוקת סביב מנכ"ל אנבידיה — מה צופה וול סטריט בהמשך
"היזהרו מהמלכודת", אומר משקיע מוביל על מניית מיקרון טכנולוג'י
אלוף השחמט האמריקאי מודה לקרנות הסל XLE ו-TSXD, כשהתיק נותר חיובי
המהפך של פייפאל (PYPL) עדיין דורש הוכחות
רווחי הרבעון הראשון של סיסקו – למה מצפים האנליסטים ממניית CSCO על רקע החששות סביב מסחר ה-AI
מניית קורוויב (CRWV) יורדת כאשר תשואות האג"ח עולות על 16% והסיכונים הקשורים לחוב ולמרכז הנתונים בטקסס מתגברים לקראת הדוחות
תחזית הדוחות של ארצ'ר אבייישן: מה המשמעות של העלייה בעלויות עבור מניית ארצ'ר אביאיישן
קוינבייס גלובל מצטרפת לריפל ולסירקל במועדון הזוכות ברישיון בנק נאמנות מלא; מניית COIN יורדת
מניית AMD מזנקת ביותר מ-4% בטרום המסחר היום לאחר שאופנהיימר שדרג אותה להמלצת קנייה
תנודתיות באופציות ותנועות המניות המשתמעות מדוחות הרווחים היום, 9 בנובמבר 2026
מניית מרקדוליברה (MELI) נראית אטרקטיבית גם כשחששות מברזיל מתגברים
תנודתיות באופציות ותנועות המניות הצפויות בעקבות הדוחות השבוע, 9–12 בנובמבר 2026
שיא של 17 חודשים בדולר, ועשרת תעודות הסל ADRhedged™ שהחזיקו מעמד מולו
אלפאבית A חושפת השקעה חדשה של 548 מיליון דולר בשבב AI לצד החזקה של 84 מיליארד דולר ב-SpaceX
דוחות נקסט ויז’ן: ההכנסות זינקו ב-125%, הרווח הוכפל והמניה מזנקת
Waymo של אלפאבית A (גוגל) עומדת בפני בדיקת ריקול בנושא בטיחות אוטובוסי תלמידים
טראמפ מכנה את מנכ"ל אנבידיה ג'נסן הואנג "אדם מכובד", למרות חקירה בנוגע לקשר עם מרגלת סינית חשודה
אפלייד מטיריאלס (AMAT) לקראת דוחות הרבעון הרביעי על רקע חששות לאספקה — אלה ציפיות האנליסטים
מדוע מניית ספייס אקס נסחרת במגמה חיובית בטרום המסחר היום, 9 בנובמבר?
גוגל, CRWV, AVGO: קתי ווד קונה מניות ב-2 מיליון דולר ומוכרת מניות בשווי 4.7 מיליון דולר
שוק המניות היום, 9 בנובמבר: מניית אנבידיה יורדת בעקבות חקירה בנוגע למנכ"ל הואנג; ההתמקדות בנתוני האינפלציה ובדוחות חברות הבינה המלאכותית
מניות Rocket Lab Usa ו-AST SpaceMobile צפויות לדווח על תוצאות הערב — האנליסטים רואים רק אחת מהן כ"קנייה חזקה"
השווקים בארה"ב נערכים לדוח מדד המחירים לצרכן של אוקטובר לאחר שנתוני תעסוקה חזקים העלו את הסיכוי להעלאת ריבית בדצמבר ליותר מ-65%
מניית אנבידיה (אנבידיה) צונחת ב-5% לאחר שפרשת הריגול מעיבה על עתידו של ג'נסן הואנג
קנייה במניית אנבידיה, אומר אנליסט המדורג ב-2% העליונים, על רקע פרשת הריגול הסינית - הנה הסיבה
ה-Cybertruck של טסלה (טסלה) מתקרב לסוף הדרך כשמאסק מתכנן להפסיק את הייצור ולהחזיר כסף ללקוחות
אלה המניות שמדווחות על תוצאות היום – 9 בנובמבר, 2026
נתוני אינפלציה מרכזיים יפורסמו השבוע; המניות צפויות להיות מושפעות
אנבידיה בודקת קשרי ריגול סיניים לכאורה סביב ג'נסן הואנג לקראת הדוח
למה מניית אנבידיה יורדת במסחר הלילי ומה וול סטריט צופה בהמשך
"אל תקנו עדיין", אומר ג'ים קריימר על מניית ספייס אקס
מניית אנבידיה במוקד אחרי הדיווח הנפיץ על ג'נסן הואנג — מה המשקיעים צריכים לדעת
פיצולי המניות הקרובים השבוע (9 בנובמבר עד 13 בנובמבר) – הישארו מעודכנים
מגמות שוק: וול סטריט מקבלת את דיכאון בחירות האמצע
תצוגה מקדימה של דוח לוסיד גרופ (LCID): האם יצרנית הרכב החשמלי יכולה להתאושש אחרי צניחה של כמעט 70% במניה?
תצוגה מקדימה לדוח של ארצ'ר אבייישן (ארצ'ר אביאיישן): האם מניית מונית האוויר יכולה להתאושש אחרי ירידה של 41%?
הדוחות המרכזיים השבוע, 9-13 בנובמבר 2026
מניית ריגטי קומפיוטינג (RGTI) מזנקת ב-19% לקראת הדוח. האם הראלי יכול להימשך?
תצוגה מקדימה של דוח די־וייב קוונטום (QBTS): האם צניחה של 60% במניה יכולה להפוך להתאוששות?
מניית IonQ (IONQ) זינקה ב-23% אחרי הדוח, אבל אנליסטים רואים עוד אפסייד של 75%
ברקשייר הת'אווי בי (BRK.B) דוחות הרבעון השלישי: ההכנסות עקפו את התחזיות, אבל הרווחים נפלו ב-28%
שתי מניות הדיבידנד האלה מציעות תשואה של עד 12% — וולס פרגו מזהה הזדמנות קנייה
השבוע שהיה, השבוע שלפניו: מאקרו ושווקים, 8 בנובמבר
דוח הרווחים של קורוויב לרבעון השלישי – הנה למה מצפים האנליסטים וסוחרי האופציות ממניית CRWV
3 קרנות סל שיכולות לספק אפסייד של יותר מ-14%, לפי אנליסט ה-AI
למה מניית ספייס אקס (SPCX) זינקה היום ב-8% – 6 בנובמבר, 2026
גוגל משתלטת על פרויקט ה-AI של Crusoe בוויומינג בהתרחבות של 17 מיליארד דולר
סיכום שוק המניות: S&P ונאסד"ק עלו בעקבות נתוני תעסוקה מעודדים, בזמן שמניות ה-AI התאוששו
פיטר שיף מכנה את בחירות האמצע בארה"ב "הסיכה האחרונה" בבועת הביטקוין, בזמן שמחיר BTC יורד מתחת ל-76,000 דולר
ביטקוין (BTC) מחפש כיוון אחרי מכירת חיסול בשווקים
מניית טראמפ מדיה (DJT) צונחת ומוחקת 2.2 מיליארד דולר מעושר המשקיעים הקמעונאיים, בזמן שדונלד טראמפ שומר על החזקה בשווי 460 מיליון דולר