
אנבידיה מול מיקרוסופט: מניה אחת זולה מדי מכדי להתעלם ממנה, והשנייה ראויה להורדת דירוג, אומר משקיע מוביל
- JR Research רואה בירידה במניית אנבידיה הזדמנות קנייה, הודות לתחזיות לצמיחה משמעותית בהכנסות וברווחים ולמכפיל רווח נמוך יחסית.
- למרות הביצועים התפעוליים החזקים של מיקרוסופט, התאוששות המניה הובילה לשווי גבוה מדי לדעת JR, ולכן הוא הוריד את דירוגה מקנייה להחזק.

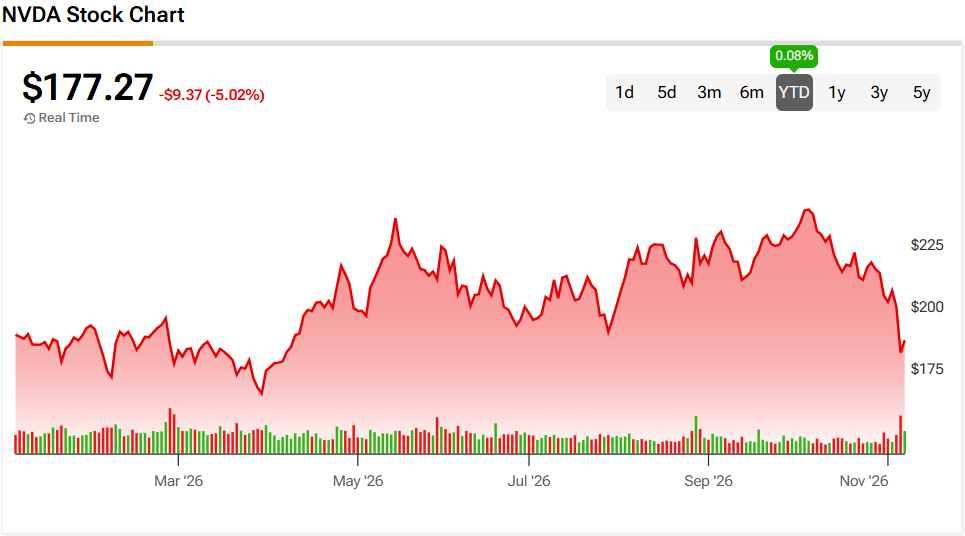
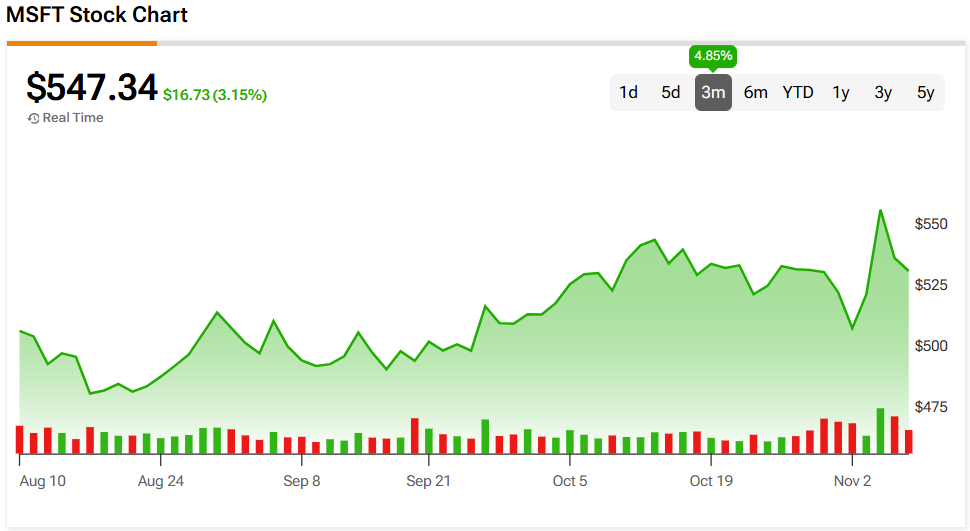
מניית אנבידיה (אנבידיה) נעה בניגוד לעליות הרחבות במניות הטכנולוגיה ביום שני, ויורדת ב-5%, בעוד מיקרוסופט (מיקרוסופט) עולה בכ-3%. יצרנית השבבים מתמודדת עם בדיקה הולכת וגוברת בעקבות חשיפות הנוגעות למערכת היחסים הרומנטית של המנכ"ל ג'נסן הואנג עם מנהלת, שעל פי החשד יש לה קשר למודיעין הסיני. בעקבות זאת, הדירקטוריון פתח בחקירה עצמאית. בינתיים, נראה שהמשקיעים מגלים יותר עניין בפעילות התוכנה הרווחית של מיקרוסופט ובשירותי הענן המתרחבים שלה.
עם זאת, JR Research, משקיע המדורג בין 4% המומחים המובילים במניות ב-TipRanks, מאמין שהשוק עשוי לטעות ביחס לשתי המניות האלה. בעוד שהצרות האחרונות של אנבידיה יצרו, לדעתו, הזדמנות קנייה מעניינת, ההתאוששות של מיקרוסופט גורמת לו לתהות אם המניה שלה עדיין מציעה פוטנציאל עלייה מספיק.
נתחיל באנבידיה. JR אינו מתעלם מחומרת מצבו של הואנג, במיוחד בהתחשב בתפקידו המרכזי בבניית מובילת תחום המוליכים למחצה במשך שלושה עשורים.
“אני מאמין שאפשר לטעון באופן סביר שמדובר במצב שבו הוא הכניס את עצמו לצרה,” ציין המשקיע.
JR חושש שאי-ודאות ממושכת סביב הנהלת אנבידיה עלולה לשבש את ההסדרים הפיננסיים התומכים במפעילות ענן קטנות יותר. רבות מהספקיות האלה כבר מתמודדות עם עלויות מימון הולכות וגדלות, ולכן המשך הסיוע מספקית השבבים המרכזית שלהן חשוב במיוחד.
חששות אלה מתעוררים זמן קצר לפני פרסום הדוח של החברה ב-17 בנובמבר, ועלולים לסבך תקופה רגישה ממילא עבור תעשיית המוליכים למחצה.
למרות זאת, JR עדיין בטוח בתחזית ארוכת הטווח של אנבידיה, במיוחד כאשר ארכיטקטורת Vera Rubin שלה, שכבר נמצאת בייצור מלא, מחליפה את Blackwell. המשקיע צופה שההכנסות השנתיות יעלו על 400 מיליארד דולר עד שנת הכספים 2027, לצד תזרים מזומנים חופשי שיתקרב ל-330 מיליארד דולר בשנה שלאחר מכן.
תחזיות אלה הופכות את התמחור הנוכחי של החברה בשוק למעניין במיוחד, למרות הגבלות אפשריות על בניית מרכזי נתונים ועל הגישה של סין למעבדים מתקדמים.
“אבל באופן מפתיע עוד יותר, כשאנחנו בוחנים את השווי של אנבידיה, הוא מצביע בבירור על מכפיל נמוך באופן משמעותי, כאשר המניה נסחרת במכפיל של מעט פחות מ-15.5 ביחס לרווחים העתידיים,” מציין JR.
נתון זה קרוב למכפילי הרווח הנמוכים ביותר של אנבידיה בחמש השנים האחרונות, ומרמז שהמשקיעים כבר הביאו בחשבון שורה של מכשולים אפשריים. נוסף על כך, תחזיות הקונצנזוס עדיין צופות צמיחה שנתית של יותר מ-30% ברווחים עד שנת הכספים 2029, מה שמותיר מקום לעלייה עתידית אם הביצוע יישאר חזק.
לכן, JR מעניק למניית אנבידיה דירוג קנייה, ומאמין שמחיר המניה הנמוך כיום מציע הזדמנות אטרקטיבית למרות אי-הוודאות שנותרה.
מיקרוסופט, לעומת זאת, מציגה בפני JR דילמת השקעה כמעט הפוכה. היא משלבת ביצועים תפעוליים מרשימים עם שווי שמציע פחות הגנה מפני אכזבה.
המשקיע משבח את יכולתה של מובילת הטכנולוגיה להרחיב את Azure תוך שמירה על רווחיות באמצעות יישומים ארגוניים מבוססים ושירותי מנויים. חטיבת הענן צמחה ב-48% במהלך הרבעון הראשון של שנת הכספים של מיקרוסופט, בעוד שהאימוץ של Copilot מספק דרך נוספת לייצר הכנסות מבינה מלאכותית בינה מלאכותית.
JR מעריך גם את האופן שבו החברה ניגשה להשקעות בתשתיות, בלי לוותר על הגמישות הפיננסית שתומכת בפעילות הרחבה יותר שלה.
“אני מאמין שככל שמיקרוסופט תמשיך להפגין משמעת בהקצאת הון ותוכיח שהיא יכולה לעשות זאת טוב יותר מעמיתותיה הגדולות בתחום הטכנולוגיה, הדבר יסייע למניה להימנע מירידה עמוקה יותר,” טוען JR.
עם זאת, השווי מהווה מכשול, מכיוון שההתאוששות האחרונה במחיר מניית מיקרוסופט הותירה אותה נסחרת במכפיל של כמעט 26 ביחס לרווחים העתידיים — רמה ש-JR מחשיב ליקרה מדי מכדי להצדיק קנייה.
לכן, המשקיע מעדיף להמתין להזדמנות נוחה יותר לפני שיגדיל את החשיפה למניות מיקרוסופט.
“אני רואה ברמה של 440 דולר נקודת כניסה אטרקטיבית יותר מבחינת יחס הסיכון-תשואה, שאותה משקיעים יכולים לשקול כדי להוסיף חשיפה בהמשך,” מסביר JR.
מחיר זה משקף ירידה של כ-20% מהרמות הנוכחיות, וממחיש מדוע JR הוריד את דירוג מיקרוסופט מקנייה להחזק (כלומר, ניטרלי). (כדי לצפות בהיסטוריית הביצועים של JR Research, לחצו כאן)
הבהרה: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.