
מניית אינטואיטיב סרג׳יקל (ISRG) עדיין נראית שווה את הפרמיה שלה
- אינטואיטיב סרג׳יקל הציגה רבעון שלישי חזק עם עלייה של 22% בהכנסות, גידול במספר הפרוצדורות ובהצבות מערכות da Vinci, כאשר 84% מהמכירות הגיעו מהכנסות חוזרות.
- החברה נהנית ממנועי צמיחה נוספים כמו התרחבות בינלאומית, יישומים חדשים ו-AI, אך השווי הגבוה של המניה דורש המשך שיפור ברווחים כדי להצדיק אפסייד משמעותי.

לדעתי, מניית אינטואיטיב סרג׳יקל (ISRG) עדיין נראית שווה את הפרמיה שלה. המומחית לניתוחים רובוטיים הגדילה את ההכנסות ברבעון השלישי ב-22%, בזמן שבתי חולים המשיכו להוסיף מערכות. המנכ״ל דייב רוזה אמר שלקוחות ביצעו "יותר מ-10,000 פרוצדורות ביום" במהלך הרבעון. הפעילות הזו תומכת בזרם הולך וגדל של הכנסות חוזרות.
אני חושב שהשקות מוצרים נוספות יכולות להאריך את המומנטום עד 2027. השווי דורש המשך התקדמות, אבל לאינטואיטיב סרג׳יקל יש הזדמנויות משמעותיות בתוך בתי חולים שכבר משתמשים בטכנולוגיה שלה. לכן, התחזית שלי למניית ISRG נשארת חיובית.
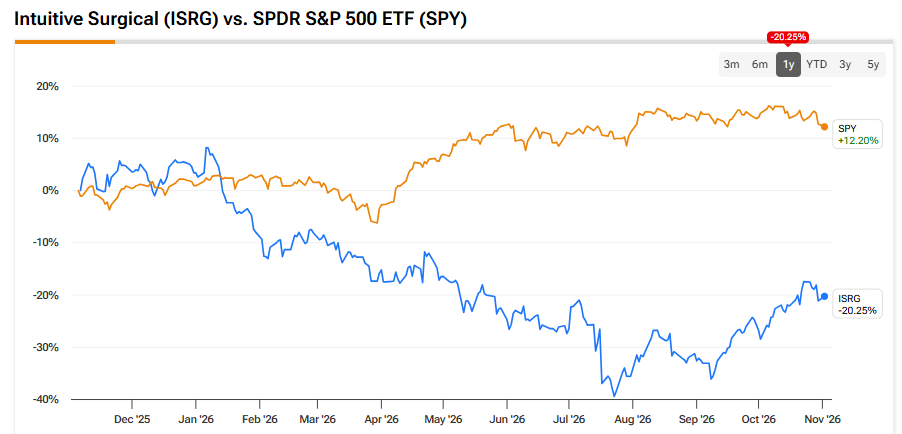
המומנטום של הרבעון השלישי מצביע על סיום חזק של השנה
המומנטום של אינטואיטיב סרג׳יקל ברבעון השלישי תומך בסיום חזק של 2026. תוצאות הרבעון השלישי שלה הראו הכנסות של 3.05 מיליארד דולר, עלייה של 22%. מספר הפרוצדורות המשולב של da Vinci ו-Ion עלה ב-15%.
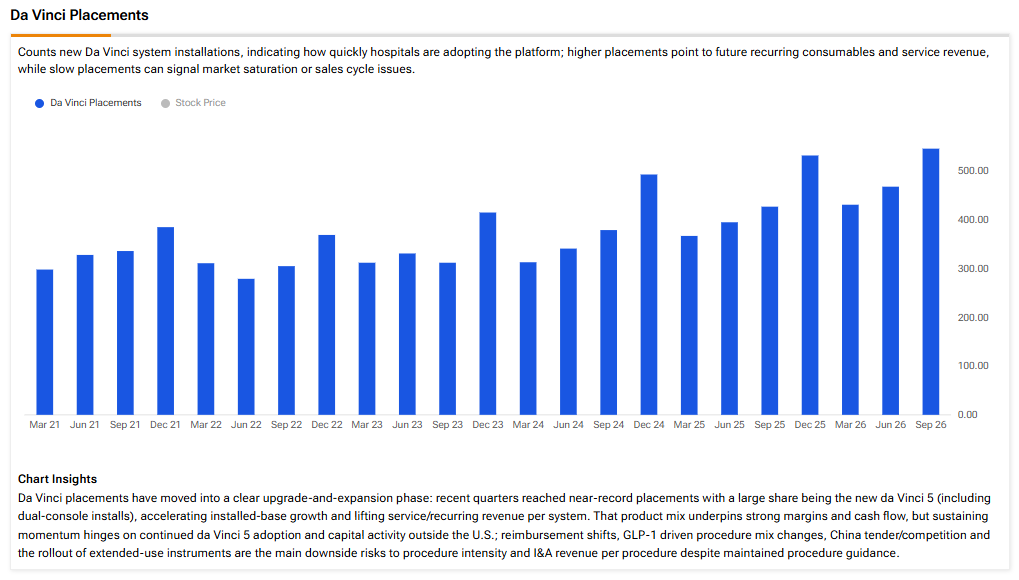
החברה הציבה 546 מערכות da Vinci, לעומת 427 בשנה שעברה, כולל 315 מערכות da Vinci 5. בסיס המערכות המותקנות של da Vinci הגיע ל-12,094, עלייה של 12%. מספר הפרוצדורות של Ion עלה ב-31%, מה שהרחיב את תפקידה בביופסיות ריאה.

העסק נהיה אטרקטיבי יותר ככל שהמערכות האלה נמצאות יותר בשימוש לאורך זמן. בפועל, יותר פרוצדורות אומרות שבתי חולים צריכים יותר מכשירים ואביזרים. חוזי שירות מוסיפים הכנסות שוטפות. גם חכירה מבוססת שימוש מייצרת תשלומים ככל שמתבצעות יותר פרוצדורות.
ראוי לציין שהכנסות חוזרות היוו 84% מהמכירות ברבעון השלישי. מכשירים ואביזרים בלבד ייצרו 1.8 מיליארד דולר, עלייה של 18%.
בנוסף, לדעתי חשוב לציין שחכירה יכולה לעזור לבתי חולים להוסיף קיבולת בלי לממן רכישה מלאה מראש. הם עדיין צריכים מספיק פרוצדורות כדי להצדיק את התשלומים השוטפים. אני אוהב את זה שהצבות חדשות ממשיכות להוסיף לבסיס ההכנסות העתידי הזה. מבחינת רווחיות, הרווח המתואם למניה (EPS) עלה ב-25% ל-3.00 דולר, למרות המשך ההוצאות על פיתוח מוצרים, וגם זו הייתה תוצאה מעודדת.
ההנהלה עדיין מצפה לצמיחה שנתית מלאה של 14%–15% במספר הפרוצדורות של da Vinci. המשך האימוץ של da Vinci 5 אמור לתמוך ברבעון הרביעי, בזמן שמחזורי התקצוב של בתי החולים היסטורית נוטים להעדיף הצבות בסוף השנה. גם פרוצדורות אלקטיביות בארה״ב נוטות להתחזק כשמטופלים מגיעים לתקרות ההשתתפות העצמית השנתיות שלהם. זה נותן תמיכה לרבעון הרביעי גם מהמערכות הקיימות וגם מהתקנות נוספות.
לבסוף, חשוב לציין שהרווח המדווח כלל הוצאה של 450 מיליון דולר בגין הסדר בתביעת הגבלים עסקיים. ההסדר המוצע עדיין כפוף לאישור בית המשפט. אני רואה בהוצאה הזו עניין חד-פעמי ברובו, שנפרד מהמומנטום התפעולי.
יישומים חדשים מאריכים את מסלול הצמיחה
במקביל, יישומים חדשים מאריכים את מסלול הצמיחה של אינטואיטיב סרג׳יקל לתוך 2027 והלאה. מספר הפרוצדורות הבינלאומיות של da Vinci עלה ב-20% ברבעון השלישי, בעוד שרק 41 הצבות רבעוניות של da Vinci 5 היו מחוץ לאמריקה. לכן, לפריסה הגלובלית עדיין יש מרחב משמעותי לצמיחה.
מערכת da Vinci Single Port (SP) מרחיבה את מגוון הניתוחים שאפשר לבצע דרך חתך אחד. גם ההתרחבות הבינלאומית של Ion נמשכת, בסיוע החזר שיפוי שהתקבל לאחרונה בדרום קוריאה. נוסף על כך, האישור האירופי מ-22 בספטמבר בתחום הלב מוסיף פרוצדורות לב במבוגרים לשוק היעד של da Vinci 5. לקוחות קיימים יכולים לאמץ יישומים חדשים בלי לקנות פלטפורמה לא מוכרת. שימוש גבוה יותר יכול לאחר מכן לייצר הכנסות חוזרות נוספות.
אני גם חושב שבינה מלאכותית (AI) יכולה להפוך את בסיס המערכות המותקנות הזה ליעיל יותר. מפת הדרכים של אינטואיטיב סרג׳יקל, שמורכבת מחמש שכבות, מתחילה בנתוני ניתוח איכותיים ובתובנות משמעותיות. היא מתקדמת לעבר הנחיה תוך-ניתוחית ומיומנות בסיוע AI. אוטונומיה בפיקוח היא השאיפה הסופית, כשהמנתחים שומרים על שליטה.

החברה נשענת על ניסיון ונתונים מלמעלה מ-20 מיליון פרוצדורות da Vinci. זה יכול לעזור לאמן מערכות ייעודיות לניתוחים, כדי לקצר עקומות למידה ולשפר עקביות. הנחיה טובה יותר עשויה בסופו של דבר לעזור ליותר בתי חולים להקים תוכניות רובוטיות מוצלחות. אלה עדיין מטרות פיתוח שדורשות תיקוף קליני ואישור רגולטורי. אני רואה ב-AI בעיקר גורם שמעמיק את החפיר התחרותי של העסק הקיים.
אנחנו גם רואים התקדמות חזקה, כשהעלייה של פי 10,000 בכוח המחשוב של da Vinci 5 לעומת Xi תומכת בשדרוגים דיגיטליים מתמשכים. השיפורים האירופיים של ספטמבר כללו Force Feedback, שמאפשר למנתחים להרגיש את הכוחות שמופעלים על הרקמה. היתרון התחרותי חורג הרבה מעבר לחומרה.
מנתחים בונים היכרות דרך הכשרה, בזמן שבתי חולים מתאימים את תהליכי העבודה סביב הפלטפורמה. אינטואיטיב סרג׳יקל מספקת מכשירים ייעודיים, שמגובים בעשרות שנות ניסיון קליני. לכן, מתחרה יצטרך לשחזר את הקשרים והיכולות האלה כדי להדיח אותה. כל הנקודות האלה יוצרות לחברה בסיס טוב מאוד לקראת השנה הבאה.
הפרמיה דורשת הפתעה חיובית ברווחים
מעניין לציין שגם אחרי הירידה הממושכת במניה, אני חושב שהפרמיה של אינטואיטיב סרג׳יקל דורשת שיפור ברווחים כדי לייצר תשואות חזקות במיוחד לבעלי המניות. במחיר של היום, תחזית הקונצנזוס לרווח מתואם למניה של 11.25 דולר משקפת מכפיל של 39.17 על רווחי 2026. תחזיות של 12.47 דולר ל-2027 ו-14.04 דולר ל-2028 משקפות מכפילים של 35.35 ו-31.4. התחזית ל-15.76 דולר ב-2029 מורידה את המכפיל ל-27.96. ברור שהמכפילים האלה משאירים מעט מאוד מקום לאכזבה תפעולית.
למען האמת, אני חושב שלאינטואיטיב סרג׳יקל מגיעה פרמיה לעומת השוק הרחב. הנישה הדומיננטית שלה והמכירות החוזרות מספקות נראות חריגה. המאזן נטו במזומן כולל 6.8 מיליארד דולר במזומן ובהשקעות.
שולי הרווח התפעולי המתואמים ברבעון השלישי היו בערך 41% גם בלי לכלול את החזר המכסים. ובכל זאת, מכפיל 30 על תחזית הקונצנזוס ל-EPS של 2029 יתמחר את המניה סביב 473 דולר. זה מציע רק אפסייד מתון לאורך כמה שנים. התרחיש החיובי שלי תלוי באימוץ חזק יותר של פרוצדורות וביישומים חדשים שידחפו את הרווחים מעל תחזיות הקונצנזוס.
תחרות מצד מדטרוניק (MDT) וג׳ונסון אנד ג׳ונסון (JNJ) עלולה ללחוץ על המחירים. מכסים והוצאות ייצור נשארים גורמי סיכון. מגבלות הון בבתי חולים עלולות להאט הצבות, בעוד שיישומים חדשים יותר עדיין מתמודדים עם מכשולים רגולטוריים. גם יהיה קשה יותר לשמור על צמיחה בהצבות המערכות מול בסיס גדול יותר. אם ה-EPS יתייצב על צמיחה של שיעור נמוך-עד-בינוני בעשרה אחוזים, כיווץ מכפילים עלול למחוק חלק גדול מהרווחים של המשקיעים.
האם מניית אינטואיטיב סרג׳יקל היא קנייה?
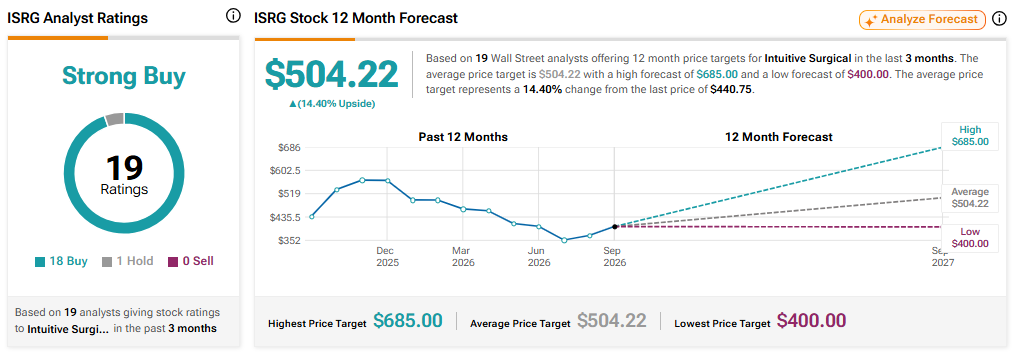
למניית אינטואיטיב סרג׳יקל יש דירוג קונצנזוס של האנליסטים קנייה חזקה, על בסיס 18 המלצות קנייה והמלצת החזק אחת. מחיר היעד הממוצע של 504.22 דולר משקף אפסייד של 14.4% לעומת רמות המחיר של היום.
סיכום
אני נשאר חיובי כי אינטואיטיב סרג׳יקל ממשיכה להרחיב את מה שבתי חולים יכולים לעשות עם הטכנולוגיה שלה. העסק הנוכחי כבר מייצר הכנסות חוזרות משמעותיות, והאימוץ הבינלאומי מציע צמיחה נוספת. AI יכול לחזק את העמדה הזו לאורך זמן. לדעתי, הפרמיה מוצדקת, כל עוד הרווחים ממשיכים להדביק את הקצב.