קוואלקום תדווח היום על תוצאות הרבעון הרביעי. הנה מה שהאנליסטים מצפים ממניית QCOM
- קוואלקום צפויה לפרסם את דוחות הרבעון הרביעי של שנת הכספים 2026 עם צפי לרווח למניה של 2.16 דולר והכנסות של 10.12 מיליארד דולר, על רקע חולשה בשוק הסמארטפונים, מעבר של אפל למודמים פנימיים ולחצי מחירי זיכרון.
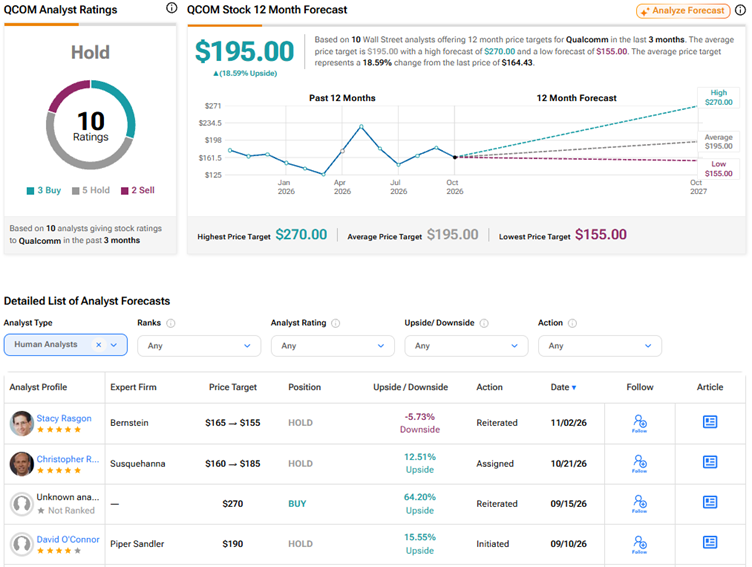
- הדעות בוול סטריט חלוקות: StoneX שומרת על המלצת קנייה עם מחיר יעד של 270 דולר וציפייה לעקיפת תחזיות, בעוד ברנסטיין שומרת על המלצת החזק ומורידה את מחיר היעד ל-155 דולר; בסך הכול למניה יש דירוג קונצנזוס של החזק.

חברת השבבים קוואלקום (QCOM) תפרסם את תוצאותיה לרבעון הרביעי של שנת הכספים 2026 אחרי סגירת המסחר ביום רביעי, 4 בנובמבר. כמה אנליסטים בוול סטריט נוקטים זהירות לגבי מניית QCOM, בשל אובדן פעילות עסקית כאשר לקוחה מרכזית אפל (אפל) עוברת למודמים פנימיים משלה, וגם בגלל חולשה בשוק הסמארטפונים על רקע מחירי זיכרון גבוהים ומגבלות אספקה. בוול סטריט מצפים כי קוואלקום תדווח על רווח למניה ברבעון הרביעי של שנת הכספים 2026 של 2.16 דולר, ירידה של 28% לעומת הרבעון המקביל אשתקד.
ההכנסות צפויות לרדת בכ-10% ל-10.12 מיליארד דולר. אף שקוואלקום מרחיבה את פעילותה שאינה קשורה למכשירי טלפון, תוך התמקדות בתחומים כמו רכב, IoT (האינטרנט של הדברים) ומרכזי נתונים, היא עדיין מפיקה חלק משמעותי ממכירות השבבים שלה משוק הסמארטפונים.
על רקע הלחצים המתמשכים, מניית QCOM ירדה ב-6.3% מתחילת השנה. סוחרי האופציות מצפים לתנועה של כ-9% לכל כיוון במניית QCOM בתגובה לדוחות הרבעון הרביעי של שנת הכספים 2026. ההערות של ההנהלה על סביבת הביקוש בשוק הטלפונים הניידים והתחזית ישפיעו על סנטימנט המשקיעים כלפי המניה. המשקיעים יתמקדו גם בהכנסות מהסכמי השבבים המותאמים אישית של החברה.

עמדות האנליסטים לקראת דוחות הרבעון הרביעי של קוואלקום
לקראת דוחות הרבעון הרביעי של שנת הכספים 2026, האנליסט קודי אקרי מ-StoneX Cody Acree חזר על המלצת קנייה למניית קוואלקום עם מחיר יעד של 270 דולר. האנליסט בעל 5 הכוכבים אמר כי הוא מצפה ל"עקיפה מתונה לפחות של התחזיות ולהעלאת תחזית". אקרי מצפה שהחברה תדווח על הכנסות של 10.14 מיליארד דולר ועל רווח למניה של 2.15 דולר ברבעון הרביעי של שנת הכספים 2026, בהתאמה, קרוב לאמצע טווח התחזית. עם זאת, לפי "תחזית השיחה" שלו, ההכנסות יהיו בטווח של 10.3 מיליארד עד 10.4 מיליארד דולר, והרווח למניה יהיה בין 2.20 ל-2.25 דולר, בהובלת התאוששות יצרני OEM בסין, תמהיל פרימיום של סמסונג (SSNLF) והכנסות חזקות מתחום הרכב.
אקרי מצפה שאמצע טווח התחזית לרבעון הראשון של שנת הכספים 2027 יהיה קרוב ל-10.60 מיליארד דולר ו-2.30 דולר, מעל תחזיות וול סטריט של 10.51 מיליארד דולר ו-2.27 דולר. האנליסט ציין את הירידה במניית QCOM לאחר שאינטל (אינטל) ומיקרוסופט (מיקרוסופט) ייחסו את חולשת שוק המחשבים האישיים לעלויות זיכרון גבוהות יותר. "אנחנו מאמינים שהמחיר כבר מגלם שפל ממושך בשוק הטלפונים, ולכן תחזית יציבה לדצמבר אמורה להספיק, אף ש-QCOM ירדה אחרי שלושה מתוך ארבעת הדוחות האחרונים שלה, כולל שני מקרים של עקיפת תחזיות רווח למניה", אמר אקרי. הוא סבור שאישור לכך ששתי תוכניות הסיליקון המותאם אישית עבור חברות הייפרסקיילר יתחילו משלוחים ברבעון הראשון של שנת הכספים 2027 ישפיע על מניית QCOM יותר מכל סטייה בפעילות הטלפונים בחודש ספטמבר.
בינתיים, האנליסט סטייסי רסגון מברנסטיין Stacy Rasgon חזר על המלצת החזק ל-QCOM והוריד את מחיר היעד שלו ל-155 דולר מ-165 דולר. הוא מצפה שקוואלקום תדווח על הכנסות של 10.1 מיליארד דולר ועל רווח למניה של 2.15 דולר ברבעון הרביעי של שנת הכספים 2026. רסגון הפחית את התחזיות שלו כדי לשקף נתונים חלשים משוק הסמארטפונים. כעת הוא מצפה להכנסות של 10.2 מיליארד דולר ולרווח למניה של 2.21 דולר ברבעון הראשון של שנת הכספים 2027. תחזיותיו לשנת הכספים 2027 כולה הן הכנסות של 42.9 מיליארד דולר ורווח למניה של 8.77 דולר.
רסגון ציין את התלות של קוואלקום בשוק הסופי של הסמארטפונים, למרות הגיוון לתחומים כמו רכב, IoT ומרכזי נתונים. לאור היחלשות שוק הסמארטפונים בשל מגבלות זיכרון, בדומה להאטה החדה בשוק המחשבים האישיים שהודגשה בתוצאות של אינטל, רסגון ציין כי תחזית הטלפונים של QCOM לרבעון הנוכחי גבוהה משמעותית ממגמות השוק. בנוסף, הוא חושב שהתחזית של החברה להכנסות "שטוחות" מאנדרואיד בשנת הכספים 2027 נראית לא ודאית.
האם QCOM היא קנייה חזקה?
לקראת דוחות הרבעון הרביעי של שנת הכספים 2026, בוול סטריט יש למניית קוואלקום דירוג הקונצנזוס של האנליסטים מסוג החזק, בהתבסס על חמש המלצות החזק, שלוש המלצות קנייה ושתי המלצות מכירה. מחיר היעד הממוצע למניית QCOM שעומד על 195 דולר מצביע על פוטנציאל עלייה של כ-19%.