מניית AMD ומניית SMCI מזנקות אחרי הדוחות. מה וול סטריט רואה בהמשך
- אדוונסד מיקרו דיווייסז ו-SMCI זינקו במסחר מאוחר אחרי דוחות טובים מהצפוי, כאשר AMD הציגה צמיחה חזקה במיוחד בדאטה סנטר ותחזית רבעונית מעל ציפיות השוק, ו-SMCI דיווחה על זינוק חד בהכנסות ותחזית שנתית חזקה.
- למרות ששתי המניות מציגות פוטנציאל עלייה לפי מחירי היעד של האנליסטים, וול סטריט חיובית הרבה יותר לגבי AMD עם דירוג קנייה חזקה, בעוד ש-SMCI מקבלת דירוג החזק בגלל חששות לגבי רווחיות על רקע ההתרחבות המהירה.

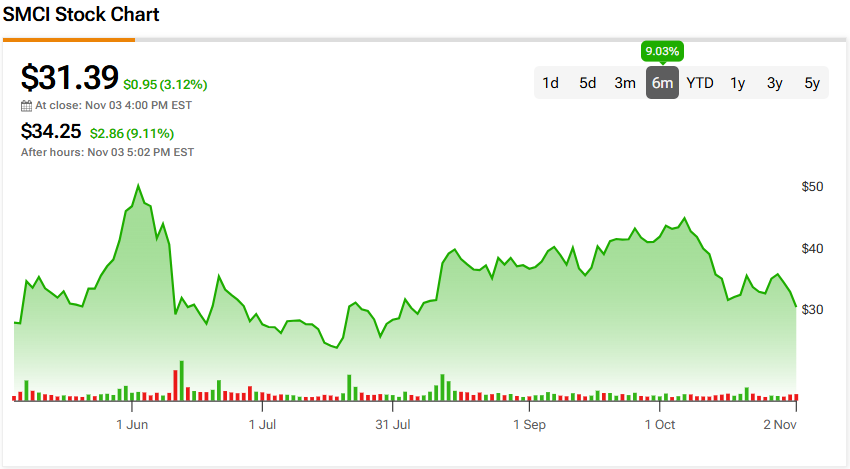
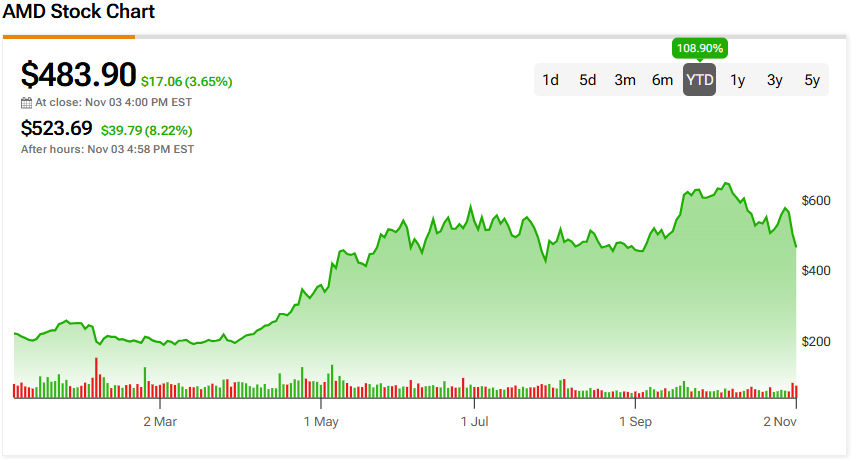
אדוונסד מיקרו דיווייסז (NASDAQ:AMD) ו-Super Micro Computer (NASDAQ:SMCI) מזנקות במסחר מאוחר ביום שלישי, כאשר המניות עולות ב-8% וב-9% בהתאמה, לאחר דוחות שעלו על הציפיות של וול סטריט. בזמן שהמשקיעים נעשו זהירים יותר לגבי מיליארדי הדולרים שענקיות הטכנולוגיה שופכות על תשתיות AI, יצרניות השבבים והשרתים האלה מראות עד כמה ביקוש נוצר מהגל הזה של ההשקעות.
העיתוי לא יכול היה להיות טוב יותר עבור שתי החברות, במיוחד אחרי שבועות של ירידות שהקשו על מניות הטכנולוגיה לחזור לעצמן. חשוב מזה, התוצאות האחרונות שלהן מצביעות על כך שהביקוש לשבבים מתקדמים ולשרתי AI נשאר חזק, ושהלקוחות ממשיכים לבצע הזמנות ענק.
ועדיין, למרות התוצאות המעודדות של שתי החברות, וול סטריט לא נלהבת באותה מידה לגבי התחזית שלהן. אנליסטים רואים פוטנציאל עלייה בשתי המניות, אבל ההמלצות שלהם מראות פער ברמת הביטחון.
הכנסות הדאטה סנטר של AMD כמעט הוכפלו
אדוונסד מיקרו דיווייסז דיווחה על הכנסות של 13.38 מיליארד דולר ברבעון השלישי, עלייה שנתית של 45% ומעל תחזית האנליסטים ל-13.08 מיליארד דולר. הרווח המתואם הגיע ל-2.09 דולר למניה, מעל התחזית של 1.95 דולר, בעוד שמכירות הדאטה סנטר זינקו ב-97% ל-8.55 מיליארד דולר, מעל הציפיות ל-8.2 מיליארד דולר.
במקומות אחרים, הכנסות חטיבת הלקוחות עלו ב-7% ל-2.9 מיליארד דולר, למרות שמכירות הגיימינג ירדו ב-40% ל-773 מיליון דולר. חטיבת ה-Embedded הציגה ביצועים טובים יותר, עם הכנסות של 1.11 מיליארד דולר, עלייה של 29% לעומת השנה הקודמת.
במבט קדימה, אדוונסד מיקרו דיווייסז צופה הכנסות של 17 מיליארד דולר ברבעון הרביעי, פלוס או מינוס 3%, מעל תחזית וול סטריט ל-16.29 מיליארד דולר. שיעור הרווח הגולמי המתואם צפוי לעמוד על 55%, מה שמרמז שהמשך הביקוש למעבדים מתקדמים יתמוך ברווחיות.
מעבר לתוצאות האלה, אדוונסד מיקרו דיווייסז מחזקת את המעמד התחרותי שלה מול אנבידיה דרך שותפויות עם מפתחות AI מובילות. יצרנית השבבים הרחיבה לאחרונה את הקשר שלה עם מטא, שבוחנת מערכות Helios בקנה מידה של ראק, בעוד ששיתופי פעולה עם OpenAI ו-Anthropic יכולים לספק הזדמנויות נוספות לצמיחה ארוכת טווח.
ההסכמים האלה עשויים להיות חשובים במיוחד, בזמן שאדוונסד מיקרו דיווייסז מתקדמת ממכירת מעבדים בודדים לאספקת פלטפורמות מחשוב מלאות. כעת המשקיעים יעקבו אם הקשרים האלה יתורגמו להזמנות מתמשכות ולנתח שוק גדול יותר בענף שעדיין נשלט בידי אנבידיה.
אם התוצאות האחרונות של אדוונסד מיקרו דיווייסז הרשימו את המשקיעים, פסק הדין של וול סטריט מרמז שהאנליסטים רואים עוד הרבה בהמשך. עם 30 המלצות קנייה מול 6 המלצות החזק בלבד, המניה מקבלת דירוג קונצנזוס של קנייה חזקה. בינתיים, מחיר היעד הממוצע של 663.93 דולר מצביע על אפסייד נוסף של 27% מהרמות הנוכחיות. (ראו תחזית מניית AMD)
ההכנסות של סופר מיקרו כמעט הוכפלו פי ארבעה כשהביקוש לשרתי AI מזנק
Super Micro Computer סיפקה גם היא הפתעה חיובית בדוח, עם הכנסות של 19.95 מיליארד דולר ברבעון הפיסקלי הראשון, כמעט פי ארבעה לעומת התקופה המקבילה אשתקד, ומעל הציפיות ב-3.69 מיליארד דולר. הרווח המתואם הגיע ל-1.81 דולר למניה, מעל תחזיות האנליסטים ב-0.58 דולר.
גם התחזית של החברה נתנה עידוד נוסף, עם צפי להכנסות של 19.5 מיליארד עד 21.5 מיליארד דולר ברבעון הפיסקלי השני, הרבה מעל קונצנזוס של 17.51 מיליארד דולר. גם תחזית המכירות השנתית שלה, בטווח של 72 מיליארד עד 82 מיליארד דולר, גבוהה מהתחזית של וול סטריט ל-70.27 מיליארד דולר, ומשקפת ביקוש מתמשך לתשתיות מחשוב מתקדמות.
Super Micro Computer מרחיבה את פורטפוליו המוצרים שלה דרך שיתופי פעולה עם ספקיות טכנולוגיה מובילות, בניסיון לנצל את הביקוש הגובר למערכות שרתי AI מלאות. ההתפתחויות האחרונות כוללות ראק בקירור נוזלי עם מעבדי Vera של אנבידיה, לצד שותפות עם Nutanix שמתמקדת בסיוע לארגונים להטמיע סביבות מחשוב פרטיות.
עם זאת, ההתרחבות המהירה מביאה איתה גם אתגרים, במיוחד בכל הנוגע להמרת הזינוק במכירות לרווחים אטרקטיביים. שיעור הרווח הגולמי המתואם האחרון של Super Micro Computer הגיע ל-12.8%, ולכן המשקיעים בוחנים אם רכיבים יקרים, תמחור תחרותי וטכנולוגיות קירור מורכבות עלולים להגביל את צמיחת הרווחים בעתיד.
וול סטריט נוקטת גישה זהירה יותר כלפי SMCI, עם 3 המלצות קנייה, 10 המלצות החזק ו-2 המלצות מכירה, מה שמוביל לדירוג קונצנזוס של החזק. למרות זאת, מחיר היעד הממוצע של האנליסטים, 40.58 דולר, מצביע על אפסייד של כ-18% מהרמות הנוכחיות. (ראו תחזית מניית SMCI)