
"בהצלחה בלשבור את זה," אומר משקיע מוביל על מניית סנדיסק
- ג'יימס פורד טוען שמחיר מניית סנדיסק הנוכחי משקף תרחיש שלילי קיצוני, למרות תוצאות חזקות, תזרים מזומנים חופשי משמעותי, אפס חוב וספר חוזים ארוך טווח שמספק הגנה מהותית.
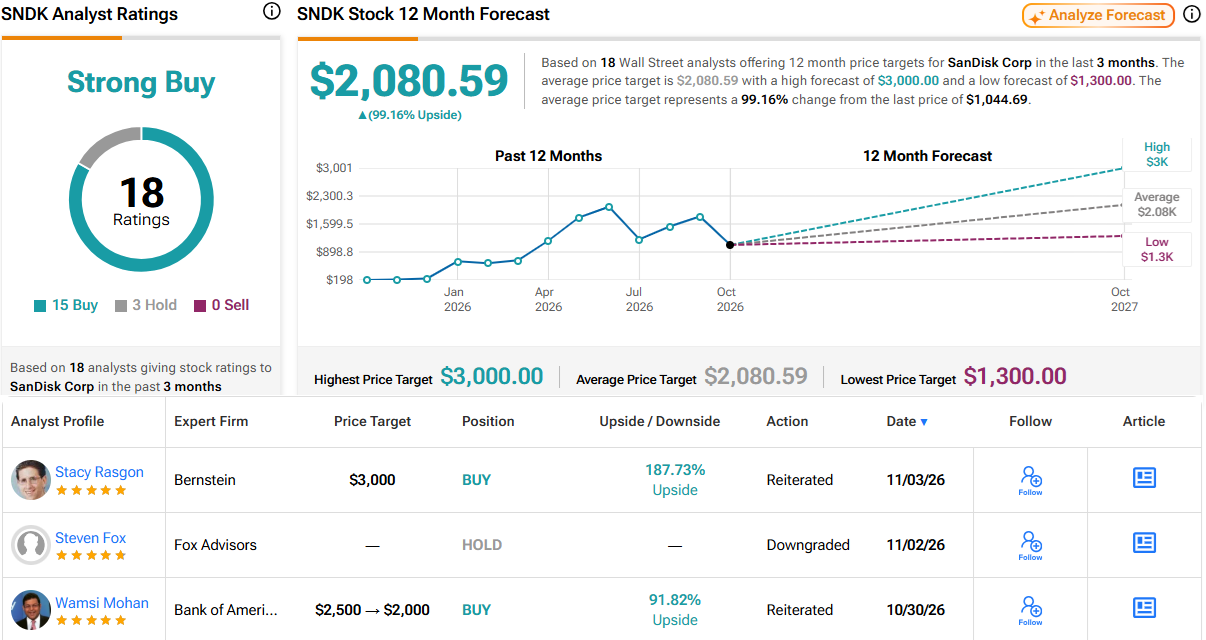
- פורד מעניק למניית SNDK דירוג קנייה חזקה, וגם דירוג הקונצנזוס של האנליסטים חיובי עם 15 המלצות קנייה ו-3 המלצות החזק, בעוד מחיר היעד הממוצע מצביע על פוטנציאל עלייה של 99% בשנה הקרובה.

בעוד כמה שבועות, מניות סנדיסק (NASDAQ:SNDK) ייראו הרבה יותר זולות, לפחות על הנייר. פיצול של 8 ל-1 ייכנס לתוקף ב-20 בנובמבר, וכל מניה תהפוך לשמונה. למען ההגינות, המניה כבר עשתה לא מעט "הוזלה" בעצמה, והיום היא יורדת עוד. המניה ירדה שוב לאחר שההופעה החזקה של הדמוקרטים בבחירות האמצע העלתה חששות מפיקוח הדוק יותר על AI ועל הקמת מרכזי נתונים. בסך הכול, המניה איבדה יותר ממחצית מערכה מאז השיא של סוף יוני.
הדאגה של השוק אינה לגבי היום, אלא לגבי מה שיבוא בהמשך. המשקיעים חוששים שמחירי NAND לא יכולים להישאר ברמות הגבוהות האלה, שהצמיחה מאבדת מומנטום, ושגל הבנייה סביב AI עלול בסופו של דבר להיעצר.
עם זה בראש, במקום לחזור על הטיעון החיובי, המשקיע ג'יימס פורד, שנמצא בין 5% המשקיעים המובילים ב-TipRanks, ניסה את התרגיל ההפוך: לבדוק מה בדיוק צריך להשתבש כדי שמחיר המניה הנוכחי יהיה הגיוני.
הרבעון האחרון נותן למשקיעים השליליים מעט מאוד חומר לעבוד איתו. ההכנסות הגיעו ל-11.03 מיליארד דולר, עלייה של 378% לעומת השנה שעברה, שיעור הרווח הגולמי non-GAAP עמד על 85.1%, ומכירות מרכזי הנתונים זינקו ב-61% לעומת הרבעון הקודם והיוו 43.5% מהסך הכולל. סנדיסק ייצרה 5.7 מיליארד דולר בתזרים מזומנים חופשי מתואם, הוציאה 5 מיליארד דולר על רכישות עצמיות, ואין לה חוב. עם זאת, המשקיע כן מודה שיש כמה נקודות חולשה. הצמיחה לעומת הרבעון הקודם התקררה מ-51% ל-23%, ההכנסות מהמגזר הצרכני צנחו ב-29%, וההנהלה מצפה רק לעליות מחירים מתונות בהמשך, כאשר הרבעון השלישי הפיסקאלי הוא בדרך כלל התקופה החלשה ביותר שלה.
מה שמקשה לייצר תרחיש של קריסה, לדעת פורד, הוא ספר החוזים. לסנדיסק יש חוזים ארוכי טווח עם שמונה לקוחות, בשווי של לפחות 93.9 מיליארד דולר במחירי רצפה, שמכסים בערך מחצית מהביטים של שנת הכספים 2027 ושני שלישים מאלה של 2028. החוזים האלה מגובים בערבויות של 16.5 מיליארד דולר, ו-95% מהלקוחות הם בדירוג השקעה.
לכן המשקיע בנה מודל תזרים מזומנים עד לשנת הכספים 2031 עם הנחות מחמירות: ללא חוזים חדשים, ללא שיפור בעלות לכל ביט, ומכפיל יציאה של פי 8 על הרווחים, נמוך ממכפיל של בערך פי 10 עד פי 12 שחברות זיכרון דומות מקבלות כיום. לפי המודל הזה, המחיר של היום הגיוני רק אם המחירים של כל ביט שאינו תחת חוזה יירדו בכ-62% החל מינואר ויישארו נמוכים במשך חמש שנים. גם קיצוץ של מחירי הרצפה בחוזים בחצי כמעט לא משנה את החישוב אם מחירי השוק נשארים יציבים. רק מצב שבו המחירים יורדים עד לעלות הייצור, יחד עם שבירת חוזים, באמת מפיל את המניה. אפילו בתרחיש של ירידה של 62%, פורד מחשב שסנדיסק עדיין תייצר בערך 83 מיליארד דולר בתזרים מזומנים חופשי עד שנת הכספים 2031, כמחצית משווי השוק שלה שעומד על כ-166 מיליארד דולר.
המשקיע לא רואה את התנאים הדרושים לקריסה כזאת. זה ידרוש מספקיות ענן גדולות למחוק ערך של מרכזי נתונים שנבנו בעודף ולקצץ בהוצאות בדיוק כשאספקה חדשה נכנסת לשוק. במקום זאת, חברות הטכנולוגיה הגדולות ממשיכות להעלות את הוצאות ההון, סנדיסק מצפה שביקוש הביטים למרכזי נתונים יגדל בכ-40% בשנת 2027 הקלנדרית, והמפעל החדש Kitakami Fab3 של Kioxia לא צפוי להתחיל לפעול עד שנת הכספים 2029. בינתיים, רבעון אחד של תזרים מזומנים חופשי כמו זה של הרבעון הראשון יכול לאפשר רכישה חוזרת של כ-3.4% מהחברה לפי השווי הנוכחי.
"לסיכום," סיכם פורד, "אמנם אני יכול להבין שיש ספקות לגבי הצמיחה ב-AI, וסנדיסק כבר עלתה הרבה, אבל קשה לי לראות שנשאר הרבה סיכון לירידה. אפילו בתרחיש די שלילי, סנדיסק היא פשוט כסף מת כאן. אבל המסלול עם ההתנגדות הנמוכה ביותר הוא שסנדיסק תמשיך לייצר תזרים מזומנים חופשי ושהמניה תקבע שיאים חדשים בכל הזמנים כשהשוק יתמחר אותה מחדש."
בהתאם לכך, פורד מעניק למניה דירוג קנייה חזקה. (לצפייה ברקורד של פורד, לחצו כאן)
גם דירוג הקונצנזוס של האנליסטים זהה, והוא מבוסס על 15 המלצות קנייה ו-3 המלצות החזק. במחיר יעד ממוצע של 2,080.59 דולר, היעד משקף פוטנציאל עלייה של 99% במניה במהלך 12 החודשים הקרובים. (ראו תחזית למניית SNDK)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.