
"הבעיה היא לא באמת בעיה," אומר משקיע בכיר על מניית אורקל
- אורקל ממשיכה לראות ביקוש חזק מאוד לתשתיות ה-AI שלה, עם ניצול קיבולת של 97.9%, תשלומים מראש של לקוחות וצבר התחייבויות ביצוע של 664 מיליארד דולר, מה שמחזק את הטענה שהאתגר המרכזי הוא ביצוע והעלאת קיבולת בזמן ולא מחסור בביקוש.
- למרות אי-הוודאות סביב פרויקט Jupiter בניו מקסיקו, המשקיע ריק אורפורד שומר על דירוג קנייה לאורקל, בין היתר בזכות ההתקדמות בטקסס, החוזים שכבר נחתמו וההערכה שגם האנליסטים בוול סטריט מעניקים למניה דירוג קונצנזוס של קנייה חזקה.

אורקל (NYSE:ORCL) מיצבה את עצמה באגרסיביות ממש בלב הבום של תשתיות ה-AI, כשהיא בונה מרכזי נתונים עצומים כדי לענות על דרישות המחשוב של חברות כמו OpenAI.
ההזדמנות עצומה, אבל כך גם האתגר הלוגיסטי. אורקל צריכה להקים מתקנים, להבטיח אספקת חשמל ולהעלות לאוויר אלפי שבבי AI במהירות מספקת כדי להפוך את צבר החוזים החתומים הגדול שלה להכנסות.
זה הפך את התרחבות מרכזי הנתונים של אורקל לאחד הסיפורים הנצפים ביותר בוול סטריט. וכעת, בעיה בקמפוס שלה בניו מקסיקו הפנתה את הזרקור לשאלה האם החברה באמת יכולה לספק את כל הקיבולת שהבטיחה בזמן.
עם זאת, המשקיע ריק אורפורד, שנמנה עם 2% המשקיעים המובילים ב-TipRanks, טוען שמשקיעים אולי מתמקדים יותר מדי בפרויקט הספציפי הזה, בזמן שהם מפספסים נקודה חשובה יותר: הלקוחות של אורקל עדיין מראים ביקוש חזק לתשתיות ה-AI שלה.
העמדה הזו קיבלה חיזוק מהתוצאות הרבעוניות האחרונות של אורקל. החברה סיפקה 850 מגה-ואט של קיבולת AI במהלך הרבעון הראשון, בערך 85% מהכמות שההנהלה ציינה קודם לכן, וכמעט פי שלושה לעומת הרבעון הקודם. גם הקמפוס המרכזי שלה באבילין, טקסס, הגיע למסירה של 75% מהקיבולת, למרות שפרויקטים חדשים יותר בניו מקסיקו, ויסקונסין ומישיגן לא תרמו דבר במהלך הרבעון.
בינתיים, הביקוש נשאר חזק מאוד. שיעור הניצול של תשתיות ה-AI של אורקל הגיע ל-97.9%, כלומר כמעט כל הקיבולת הזמינה שלה הייתה בשימוש. גם לקוחות שחידשו חוזים על שבבים ישנים יותר היו מוכנים לשלם בערך 20% יותר, למרות שרוב השבבים האלה היו בני לפחות ארבע שנים. מבחינת המשקיע, זה מספק טיעון נגדי מוקדם לטענה שחומרת AI מאבדת במהירות את הערך הכלכלי שלה.
צבר ההזמנות של אורקל מספק סיבה נוספת להתמקד בביצוע ולא בביקוש. התחייבויות הביצוע שנותרו עלו ל-664 מיליארד דולר, כאשר כ-86 מיליארד דולר צפויים להפוך להכנסות במהלך 12 החודשים הבאים. זה מייצג חלק משמעותי מיעד ההכנסות של אורקל לשנת הכספים 2027, שעומד על 90 מיליארד דולר, ומרמז שהשאלה הגדולה יותר היא האם החברה יכולה להעלות את הקיבולת הנדרשת לאוויר בזמן.
תשלומים מראש מצד לקוחות גם עוזרים לממן את ההתרחבות. אורקל קיבלה 11.4 מיליארד דולר בתשלומים מראש במהלך הרבעון, שווה ערך לכ-40% מהוצאות ההון שלה. זה עזר לצמצם משמעותית את הגירעון הרבעוני בתזרים המזומנים החופשי של החברה.
במקביל, אורפורד רואה בטקסס מקור חשוב לגל הקיבולת הבא של אורקל. Vantage Data Centers מפתחת עבור אורקל ו-OpenAI קמפוס בהספק של 1.4 ג'יגה-ואט במחוז שאקלפורד, כשהבניין הראשון מיועד למחצית השנייה של 2026. אם לוח הזמנים הזה יישמר, האתר יוכל להתחיל להוסיף קיבולת כאשר הקמפוס באבילין יתקרב להשלמה.
ניו מקסיקו, לעומת זאת, הרבה פחות פשוטה. Project Jupiter, קמפוס בהספק של 2.45 ג'יגה-ואט עבור OpenAI, עדיין תלוי בצינור גז ובתחנת כוח באתר של Bloom Energy. היתר אוויר נדרש עדיין לא הוסדר, בעוד שתאריך ההתחלה הצפוי של הצינור כבר נדחה.
אי-הוודאות הזו עוזרת להסביר את הודעת הכוח העליון האחרונה של אורקל ל-Stack Infrastructure, החברה שמפתחת את Jupiter. ההודעה עשויה לאפשר לאורקל לדחות תשלומי שכירות מסוימים אם עיכובים מתאימים ימנעו מהפרויקט להיפתח כמתוכנן. אורקל תיארה הודעות כאלה כנפוצות, וממשיכה לטעון ש-Jupiter עדיין עומד בלוח הזמנים.
אורפורד מאמין שהבעיה המרכזית של אורקל אינה מחסור בביקוש, אלא העיתוי שבו הביקוש הזה הופך להכנסות. לדעתו, השוק מניח בעיות ממושכות יותר ממה שצבר החוזים החתומים המשמעותי של אורקל מצדיק. "ברור ש-Jupiter יכול בקלות להידחות עוד, ואם דחיית היתר אי פעם תתרחש במקביל לעיכוב בטקסס, אצטרך לבחון מחדש את העמדה הזאת," סיכם המשקיע בעל 5 הכוכבים. "אבל עד אז, יום המשקיעים ב-28 באוקטובר והדוח ב-14 בדצמבר אמורים לתת לנו תמונה ברורה יותר על שני הקמפוסים, וכשהקיבולת בטקסס כבר תחת חוזה, דירוג הקנייה שלי על אורקל נשאר בעינו." (לצפייה ברקורד של אורפורד, לחצו כאן)
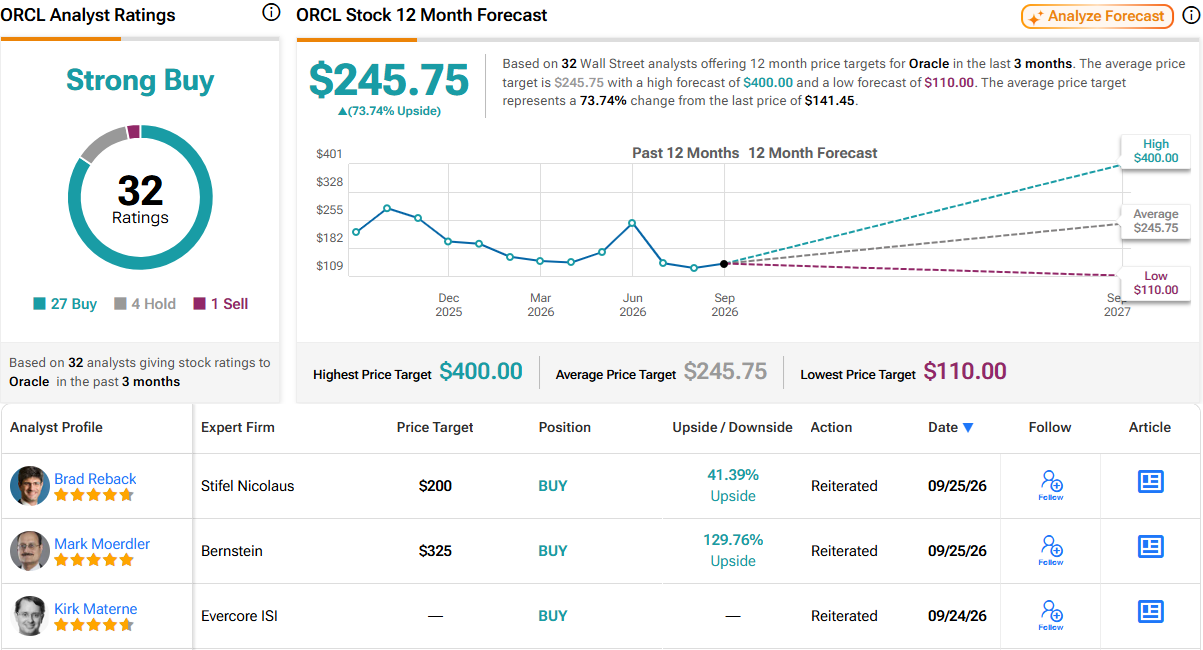
גם בקרב האנליסטים בוול סטריט יש בעיקר המלצות קנייה. על בסיס 27 המלצות קנייה מול 4 החזק ו-1 מכירה, המניה מקבלת דירוג קונצנזוס של קנייה חזקה. לפי מחיר היעד הממוצע של 245.75 דולר, בעוד שנה המניות ייסחרו בפרמיה של 78%. (ראו תחזית למניית ORCL)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.