
ברודקום מול Marvell: מניית AI אחת מציעה יותר תמורה למחיר, לפי משקיע בכיר
- BAI מעדיף את ברודקום בזכות צמיחה מואצת מאוד בהכנסות משבבי AI, תחזית ארוכת טווח חזקה ותמחור שנראה אטרקטיבי יותר, ולכן מדרג את מניית AVGO כהמלצת קנייה.
- Marvell מציגה צמיחה חזקה וחשיפה משמעותית לתשתיות AI, אך הלחץ על הרווחיות והתמחור הגבוה יחסית מובילים את BAI לדרג את מניית MRVL כהמלצת החזק.

ברודקום (NASDAQ:AVGO) ו-Marvell (NASDAQ:MRVL) הן שתי יצרניות שבבים בולטות, שמציגות תוצאות חזקות בזמן שההוצאות על AI ממשיכות לעצב מחדש את תעשיית המוליכים למחצה.
ההכנסות של ברודקום משבבי AI צומחות בקצב יוצא דופן, בעוד Marvell רושמת התרחבות מהירה בפעילות הדאטה סנטר שלה, ככל שהביקוש עולה לסיליקון מותאם אישית, קישוריות ותשתיות זיכרון. שתי החברות גם מעמיקות את הקשרים שלהן עם ספקיות ענן גדולות, מה שנותן להן חשיפה לכמה מפרויקטי תשתיות ה-AI הגדולים ביותר.
ועדיין, נשאר פער משמעותי בהיקף. ברודקום היא ענקית שבבים, ולמרות ש-Marvell אינה שחקנית קטנה, היא עדיין קטנה יותר ומנסה לתפוס נתח גדול יותר מעוגת ה-AI.
האם זה אומר ש-Marvell מציעה הזדמנות טובה יותר למשקיעים, כי יש לה יותר מקום לצמוח? לא בהכרח, אומר משקיע המשתמש בשם הבדוי Bay Area Ideas (BAI), שמדורג בין 4% המשקיעים המובילים ב-TipRanks.
בהסתכלות על ברודקום, BAI מציין שהיה קשה להתעלם מהרבעון האחרון שלה. ההכנסות ברבעון הפיסקאלי השלישי עלו ב-86% לעומת התקופה המקבילה אשתקד והסתכמו ב-29.59 מיליארד דולר. זהו זינוק חד לעומת צמיחה של 48% ברבעון השני, וגם הרבעון החמישי ברציפות של האצה בצמיחה. ההכנסות משבבי AI היו חזקות עוד יותר, וזינקו ב-221% ל-16.7 מיליארד דולר. ההנהלה מצפה להאצה נוספת ברבעון הרביעי, עם תחזית לעלייה של 236% בהכנסות משבבי AI.
התחזית הולכת הרבה מעבר לרבעון הבא. ברודקום מצפה כעת להכנסות של 58 מיליארד דולר מ-AI בשנת הכספים 2026, אחריהן 115 מיליארד דולר בשנת הכספים 2027 ו-230 מיליארד דולר בשנת הכספים 2028. במילים אחרות, ההנהלה צופה שההכנסות מ-AI עשויות לגדול פי ארבעה בתוך שנתיים. BAI רואה בכך הוכחה לכך שהבום הנוכחי בתשתיות AI אינו רק זינוק קצר טווח.
גם הרווחיות של החברה נשארה יציבה למרות השינוי בתמהיל ההכנסות. שיעור הרווח הגולמי ירד מ-78% לפני שנה ל-75%, מאחר שהמוליכים למחצה תפסו חלק גדול יותר מהמכירות, אך שיעור הרווח התפעולי עלה ל-68%. הרווח למניה המתואם עלה ב-96% לעומת השנה שעברה, מה שמרמז שברודקום עדיין מצליחה לתרגם את הצמיחה המהירה בהכנסות לצמיחה משמעותית ברווחים.
BAI רואה גם נדבך נוסף בסיפור דרך VMware. ברודקום מוסיפה מוצרים שמתמקדים בענני AI פרטיים, אבטחה וניהול סוכני AI, מה שעשוי לתת לפעילות התוכנה שלה תפקיד בשלב הבא של אימוץ AI בארגונים.
זה לא אומר שאין כאן סיכונים. מכסים עלולים להשפיע על שרשרת האספקה של ברודקום, בעוד שההחלטה שלה להלוות ל-Anthropic עד 42 מיליארד דולר העלתה שאלות לגבי מימון מעגלי בתוך אקוסיסטם ה-AI. אם ההוצאות על תשתיות AI יואטו בצורה מהותית, הסדרים כאלה עלולים ליצור סיכון פיננסי נוסף.
למרות זאת, BAI מצביע על התמחור של ברודקום כגורם מאזן חשוב. מכפיל הרווח העתידי שלה ירד לכ-30, למרות ההאצה בפעילות העסקית שלה. המשקיע גם מציין שיחס ה-PEG העתידי שלה נמוך משמעותית מחציון סקטור ה-IT, כלומר התמחור לא עלה בהתאם לציפיות הצמיחה של החברה.
כשמחברים את כל זה, BAI מדרג את מניית AVGO כהמלצת קנייה. (כדי לצפות בביצועי העבר של Bay Area Ideas, לחצו כאן)
גם התוצאות האחרונות של Marvell היו חזקות, אם כי המספרים מספרים סיפור מעט שונה. ההכנסות ברבעון הפיסקאלי השני עלו ב-37% לעומת התקופה המקבילה אשתקד ל-2.74 מיליארד דולר, בעוד שההכנסות ממרכזי נתונים צמחו ב-46%. זה היה הרבעון השני ברציפות של האצה בצמיחה, ואישר שהביקוש לתשתיות הקשורות ל-AI מתורגם למכירות גבוהות יותר.
ל-Marvell יש כמה מסלולים להמשך התרחבות. מוצרי הזיכרון שלה מסוג CXL מכוונים לדרישות ההולכות וגדלות של מערכות AI, בעוד שהטכנולוגיה האופטית שלה נותנת מענה לצורך ברוחב פס גדול יותר בתוך מרכזי נתונים. החברה גם מעמיקה את יחסיה עם ספקיות ענן גדולות, כולל גוגל, ויכולה ליהנות מתוכניות לשבבים מותאמים אישית עם חברות ענן גדולות נוספות.
התחזית לרבעון השלישי מצביעה על האצה חדה נוספת, עם צפי להכנסות של כ-3.15 מיליארד דולר, המייצגות צמיחה של 52% לעומת השנה שעברה. הסיבוך הוא הרווחיות. הלחץ על שיעור הרווח הגולמי צפוי להימשך, משום שהפעילות המותאמת אישית, שצומחת מהר יותר, נושאת שיעורי רווח נמוכים יותר. זה יוצר רוח נגדית ככל שחלקה בהכנסות גדל, בעוד שהצמיחה החזויה ברווח למניה המתואם נמוכה מקצב הצמיחה הצפוי בהכנסות.
למרות זאת, BAI רואה בהשקעה של Marvell בהודו הזדמנות לטווח ארוך, במיוחד ככל שמתפתחים במדינה האקוסיסטם של המוליכים למחצה וה-AI. עם זאת, הדאגה המרכזית של המשקיע נשארת התמחור. מכפיל הרווח העתידי של Marvell עומד על כ-63, הרבה מעל גם לממוצע ההיסטורי שלה וגם לסקטור ה-IT הרחב יותר.
לכן, אף של-Marvell יש צינור צמיחה מרשים וחשיפה חזקה לספקיות ענן גדולות, התמחור שלה משאיר פחות מקום לבעיות בביצוע או להמשך חולשה בשולי הרווח.
בהתאם לכך, BAI מדרג את מניית MRVL כהמלצת החזק (כלומר, ניטרלי).
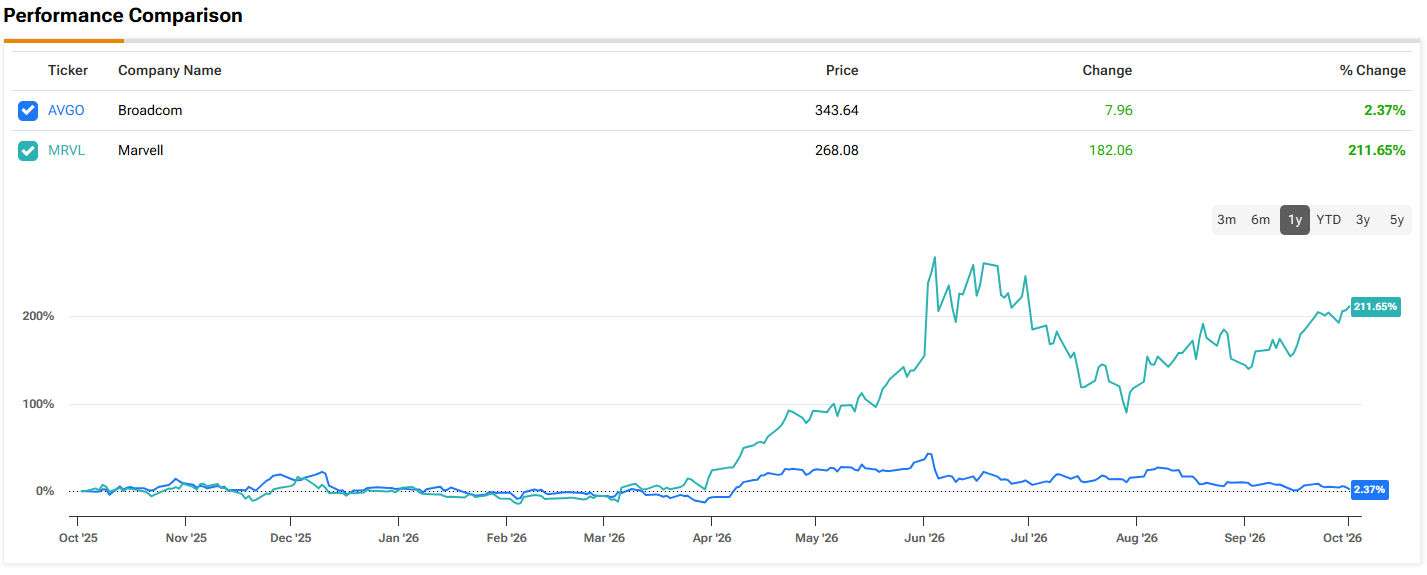
לפי וול סטריט, שתי המניות האלה מדורגות כקנייה חזקה. המניה AVGO צפויה לעלות ב-51% במהלך השנה הקרובה, לפי מחיר יעד ממוצע של 519.21 דולר. על בסיס מחיר יעד ממוצע של 268.08 דולר, MRVL צפויה להניב תשואה של 12%. (ראו תחזית מניית AVGO או תחזית מניית MRVL)
הצהרה: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.