מנוע הצמיחה הבא של ASML מתחיל להתגבש, כשאינטל חוצה 1 מיליון וייפרים ב-High NA
3 מניות דאטה סנטר עם דירוג קנייה חזקה ועם אפסייד של יותר מ-70% שיכולות להגדיל את התיק שלכם באוקטובר
3 תעודות סל שיכולות לספק אפסייד של לפחות 11%, לפי אנליסט ה-AI
מניית Carvana (CVNA) ירדה ב-14% בחודש, אבל ג'יי פי מורגן דוחה את חששות ה'מיוז-מגדון'
אפל (אפל) משיקה הגנות חדשות נגד סוכני AI
שוק המניות היום: SPY ו-QQQ עלו לאחר שדוח התעסוקה הקל על הציפיות להעלאת ריבית
מניית מטא מקבלת מחיר יעד של 885 דולר, אבל הצמיחה של Muse מעלה שאלה לגבי המונטיזציה
נייק (NKE) מגינה על הדיבידנד שלה בזמן שהחברה עוברת ארגון מחדש
המניות המובילות בעליות ב-S&P 500 היום, 2/10/26
מניית פאראמונט סקיידנס (NASDAQ:PSKY) יורדת כשפאראמונט משאירה על כנם רכיבים מרכזיים ב-DC
מנכ"ל גיימסטופ (GME) ריאן כהן רוכש מניות חברה ב-10 מיליון דולר
מניית קורוויב (CRWV) קיבלה דירוג קנייה מאנליסט 5 כוכבים – הנה הסיבה
מניית פורד (NYSE:F) יורדת למרות ששמרה על מקום מספר 3 במכירות ברבעון השלישי
אמריקן איירליינס גרופ (AAL) מאפשרת ללקוחות לשלב מזומן ומיילים כדי לקנות כרטיסים
הנפט עולה קלות למרות שחרור של 100 מיליון חביות מצד מדינות G7
ספייס אקס מול טסלה: וול סטריט רואה אפסייד של 48% במניית אילון מאסק אחת — ורק 5% בשנייה
סקירת השבוע של אינטל (אינטל): כאבי קוונטים, רווחי שבבים
גולדמן זאקס רושמת רווח עצום מ-SpaceX אחרי הימורים מוקדמים של לקוחות
מניות האחסון WDC ו-STX צנחו ב-11% — הנה הסיבה שמורגן סטנלי "ישמח" לקנות את הירידה
מניית סייקוריון (CYCU) מזנקת ב-48% לאחר שחזרה לעמוד בדרישות נאסד"ק
מניית בואינג (NYSE:BA) עולה לאחר ש-SPEEA חתמה על החוזה
למה תעודת הסל אינווסקו QQQ (QQQ) עולה היום, 2 באוקטובר?
למה הזהב והכסף יורדים היום, 2/10/26?
פפסיקו מפרסמת בשבוע הבא את דוחות הרבעון השלישי – מי מחזיק במניית PEP?
למה מניית ספייס אקס (SPCX) מזנקת היום – 2 באוקטובר 2026
למה המניות של אילון מאסק, ספייס אקס (SPCX) וטסלה (טסלה), עולות היום?
תחזית מחיר מניית ספייס אקס: גולדמן זאקס קוצרת רווח נוסף מספייס אקס, בזמן שוול סטריט רואה אפסייד של 49%
וולמארט מחזירה מיליוני מברשות גריל בגלל חשש לפציעות פנימיות
מניות הניאו-קלאוד קורוויב, Nebius ו-IREN עולות היום, 2 באוקטובר — הנה הסיבה
מניית מיקרוסופט (מיקרוסופט) מטפסת קלות לקראת אירוע Surface
סיגייט טכנולוג'י מול ווסטרן דיגיטל: מניה אחת היא קנייה אחרי הירידה של היום, אבל לשנייה יש אפסייד גבוה יותר, לפי גולדמן זאקס
"שימו לב לצוק," אומר משקיע בכיר על מניית מיקרון טכנולוג'י
דאו ג'ונס היום: ה-DJIA מתקדם לאחר שהחמצה בדוח התעסוקה הורידה את הסיכוי להעלאת ריבית
מניית פאראמונט סקיידנס (PSKY) עולה לאחר שהמנכ"ל דייוויד אליסון חשף תוכניות לשינוי השם
פוזיציות החוזים העתידיים על ביטקוין זינקו ב-2.3 מיליארד דולר כאשר סוחרים משלמים מחיר גבוה על הימורים לעליות
3 מניות חלל שכדאי לקנות עכשיו עם אפסייד של יותר מ-49%, לפי אנליסטים
"פיצ'ר שאנחנו מקווים שלעולם לא תצטרכו": מניית טסלה (טסלה) מזנקת לאחר השקת "Emergency Drive Away"
Cerebras מקבלת שדרוג להמלצת קנייה לאחר שאנליסט כינה את הירידה של 17% תגובת יתר
מקדונלד'ס משתמשת בבינה מלאכותית כדי לקבוע את מחירי הביג מק בסניפים ברחבי ארה"ב, בזמן שהזכיינים מתמודדים עם עלויות מקומיות עולות
ג׳י אי ורנובה (GEV) יכולה לנצח לאורך צוואר הבקבוק בתחום החשמל
מניית פוקס קלאס A (NASDAQ:FOXA) מטפסת קלות כשוורנר יוצאת נגד תוכנית היכרויות
מניית אר.טי.אקס. (RTX) נותרה ללא שינוי למרות שחוזי טילים מחזקים את התקוות לצמיחה
מניית אנבידיה (אנבידיה) הגיעה היום לשיא כל הזמנים. הנה מי שעדיין מחזיק ביצרנית שבבי ה-AI
ServiceNow מול מיקרוסופט: ממשקיע אחד מגיעה המלצה להתרחק ממניית תוכנה אחת ולאמץ את השנייה
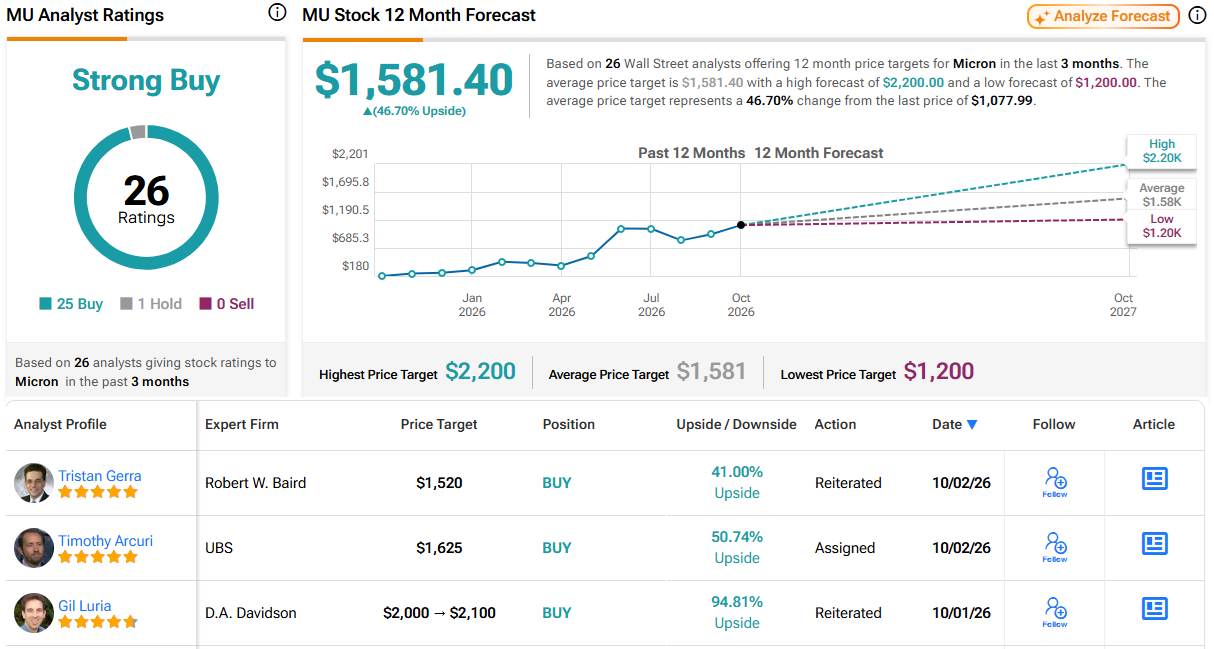
למה מניות מיקרון טכנולוג'י וסנדיסק יורדות היום (2 באוקטובר) — ומה וול סטריט צופה להמשך
מניית אנבידיה (אנבידיה) מגיעה לשיא כל הזמנים ימים לאחר שהכריזה על רכישה עצמית שיא
מניית מקדונלד'ס (MCD) נראית כמו קנייה אחרי הירידה
עסקי הענן של אמזון ומיקרוסופט עלולים להתמודד עם כללי האיחוד האירופי מחמירים יותר כבר בנובמבר
חמש הכתבות הגדולות ביותר על מניות גיימינג השבוע, 2/10/2026
הקריפטו מזנק בתחילת 'Uptober': BTC, ETH, DOGE
שיעור החיסכון בארה"ב ירד ל-4.1% כשהתקציבים המשפחתיים מתהדקים, בעוד שהסיכונים של ביטקוין מונעים ממנו להיות מקלט בטוח
מניות סיגייט וווסטרן דיגיטל צונחות היום. הנה מי עדיין מחזיק בהן
UBS אומרת לקנות את מניית ברודקום (AVGO) – הנה מה שמניע את האופטימיות
למה מניות אנבידיה וברודקום עולות היום — ועד כמה בוול סטריט חושבים שהן עוד יכולות לעלות
"הבעיה היא לא באמת בעיה," אומר משקיע בכיר על מניית אורקל
מניות הנפט יורדות כשאירופה שוקלת להשתמש במאגרים: CVX, OXY, MPC
למה מניית ווסטרן דיגיטל (WDC) ירדה ביותר מ-11% היום?
למה שוק המניות עולה היום, 2/10/26?
הסנטימנט החברתי כלפי Ethereum ו-XRP ירד לשפל של כמה חודשים עם פתיחת אוקטובר
דלתא איירליינס תפרסם בשבוע הבא את דוחות הרבעון השלישי – מה חושבים האנליסטים על מניית [DAL]?
למה מניית ספייס אקס ורוקט לאב מזנקות היום — ועד כמה וול סטריט אומרת שהן עוד יכולות לעלות
3 תעודות סל זולות של ואנגרד עם פוטנציאל עלייה של יותר מ-20%
מניית אמזון (אמזון) עולה ב-1.8% לאחר שראש AWS התחייב לקרן של מיליארד דולר כדי לצמצם התנגדות מקומית להקמת מרכזי נתונים לבינה מלאכותית
מניית Twilio (TWLO) מקבלת דחיפה מהצטרפות ל-S&P 500
"מתכננים את מסלול המילוט", אומר משקיע על מניית סנדיסק
שבוע המסחר הקרוב בשוק המניות: דברי הפד' והסיכויים להעלאת ריבית במוקד
ייצור הרכבים של ריביאן זינק ב-84% כשה-R2 דוחף לשיא במסירות ברבעון השלישי
ספייס אקס (SPCX) עשויה להפוך לרווחית ב-2027, אבל המניה נראית יקרה
למה מניית סיגייט טכנולוג'י (STX) נפלה היום ביותר מ-11%?
ברודקום מול Marvell: מניית AI אחת מציעה יותר תמורה למחיר, לפי משקיע בכיר
למה מניית טסלה מזנקת היום בזמן ש-AppLovin נחלשת — ומה וול סטריט מצפה שיקרה בהמשך
S&P 500 עולה כשסיכויי העלאת הריבית באוקטובר יורדים מתחת ל-20%
2 מניות מחשוב קוונטי עם פוטנציאל עלייה של יותר מ-100% ב-2027, לפי אנליסטים
מניית טסלה (טסלה) מזנקת לאחר שענקית הרכב החשמלי עקפה את תחזיות המסירות לרבעון השלישי
3 מניות צמיחה שכדאי לקנות עכשיו עם אפסייד של יותר מ-55%, לפי אנליסטים
מניית מטאל (MAT) מזנקת ב-18.8% לאחר שיצרנית ברבי קיבלה התעניינות ברכישה בשווי 6 מיליארד דולר מ-Authentic Brands Group
מדד דאו ג'ונס מזנק למרות דוח תעסוקה מאכזב
פלאנטיר מול SK hynix: מניית AI אחת היא הזדמנות לטווח ארוך, והשנייה צפויה לאכזב, אומר משקיע בכיר
בעלי מניות תובעים את יצרנית הרחפנים איווקס קלאס איי (AVEX) בעקבות תוכנית נעילה יקרה לאחר ההנפקה
למה פני סטוק אלפא מודוס הולדינגס (AMOD) מזנקת היום ב-171%?
תחזית מחיר מניית ספייס אקס: אנליסטים רואים אפסייד של יותר מ-55%, אבל הסיכונים נשארים
למה מניות ווסטרן דיגיטל וסיגייט נופלות היום — ומה וול סטריט רואה בהמשך
הרבעון הרביעי של מיקרון (מיקרון) מרמז שלמחזור הזיכרון עדיין יש לאן להמשיך
מניית מיקרוסופט (מיקרוסופט): למה וולס פרגו חיובית לפני דוחות הרבעון הראשון של 2027
3 מניות שבבים שכדאי לקנות לפני הדוחות, לפי אנליסטים
חוזים עתידיים על המניות עולים בעקבות ירידת מחירי הנפט ונתוני תעסוקה חלשים מספטמבר
למה מניית קורטבה (CTVA) ירדה היום בכמעט 85%?
למה מניות הזיכרון והאחסון — SanDisk, WDC ו-STX — יורדות היום?
3 מניות מחשוב קוונטי שאנליסטים מהמרים עליהן לקראת 2027
לפלאנטיר (פלנטיר) יש יותר מ-1,000 לקוחות והצמיחה שלה מאיצה. אני חיובי
מניית נייק צוללת לשפל של כמה שנים לאחר שגולדמן זאקס וסיטי הורידו את מחירי היעד
מניית סטארבקס (SBUX) עולה למרות קריאתו של מחוקק אמריקאי לסגור חנויות חדשות בסין
למה מניית פלאנטיר (פלנטיר) עולה היום בטרום מסחר, 2 באוקטובר?
וורנר ברדרס דיסקברי צפויה לצאת ממדדי Nasdaq 100 ו-S&P 500 לאחר רכישת פרמאונט ב-81 מיליארד דולר
למה מניית אנבידיה עולה היום ולמה מורגן סטנלי החזיר את אנבידיה לרשימת "הבחירות המובילות"
אנליסט 5 כוכבים של TD Cowen מעלה את מחיר היעד של פאלו אלטו נטוורקס ל-440 דולר, כשהחברה "ממוקמת היטב לעידן ה-AI האייג'נטי"
תשקיף ההנפקה של Anthropic מזהיר כי עמדת הממשל עלולה להפוך לסיכון מסחרי
אמזון מתחייבת להשקיע מיליארד דולר כדי להשיב את אמון אמריקה במרכזי נתונים ולהילחם ב"שקרים" של מדינות עוינות
מניית AST ספייסמובייל יורדת היום לאחר ש-B. Riley הורידה את הדירוג של ASTS וקיצצה את מחיר היעד ב-24%
למה מניות ON סמיקונדקטורס וסינפטיקס מזנקות היום בטרום מסחר, 2 באוקטובר?
ישראמקו נגב 2: תקנה 1446(f) בארה”ב אינה חלה על השותפות
אחרי השעיית פליי דובאי: חברות התעופה הישראליות נערכות לטיסות השבה מהאמירויות
סין מצמצמת יצוא דלקים, הנפט מזנק: הברנט שוב מעל 100 דולר
ברן מרחיבה את פעילות הבטון: רכשה שליטה בבר-אל ב-35 מיליון שקל
משק אנרגיה מדווחת על שינוי בהחזקות חשבת החברה
אלקטרה נדל”ן מעדכנת על רכישות והיקפי פעילות בספטמבר 2026