
ג׳י אי ורנובה (GEV) יכולה לנצח לאורך צוואר הבקבוק בתחום החשמל
- ג׳י אי ורנובה נהנית ממספר מנועי צמיחה במקביל, כולל אספקת חשמל באתר למרכזי נתונים, הרחבת רשת החשמל, טורבינות גז ופעילות גרעין, כשכל התקנה חדשה יכולה לייצר לה הכנסות משירותים לשנים רבות.
- למרות תחזית חיובית ודירוג קונצנזוס של קנייה חזקה בוול סטריט, מניית GEV נסחרת בתמחור גבוה מאוד ודורשת ביצועים חזקים, בעוד שעיכובים בפרויקטי AI, סיכוני ביצוע וחולשה בעסקי הרוח עלולים לפגוע במניה.

לדעתי, ג׳י אי ורנובה (GEV) יכולה לנצח לאורך צוואר הבקבוק בתחום החשמל. המובילה העולמית בציוד חשמל מרחיבה את דרכה לאספקת חשמל באתר למרכזי נתונים ולתחום הגרעין. בינתיים, כל התקנה חדשה יכולה להזין את עסקי השירותים שלה במשך עשרות שנים. מנכ״ל חטיבת האנרגיה אריק גריי כינה את פרויקט הגז-פלוס-גרעין בטקסס "תוכנית אב לפריסת חשמל אמין בעומס בסיס, בקנה המידה ובמהירות שלקוחות צריכים". המסלול הרחב יותר הזה הוא הסיבה לכך שאני נשאר חיובי לגבי מניית GEV.
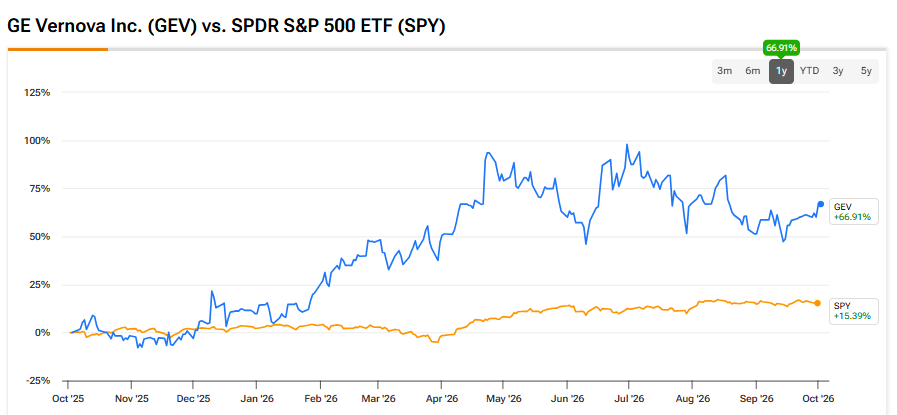
GEV יכולה לשרת כל מסלול אספקת חשמל
כשחושבים על זה, GEV יכולה לשרת כל מסלול אספקת חשמל שנוצר ממחסור החשמל של בינה מלאכותית (AI). מפתחי מרכזי נתונים לא יכולים להמתין שנים לחיבורים רגילים לרשת. חברת Enverus צופה שארה״ב תוסיף 29.6 ג׳יגה-ואט של ייצור גז מאחורי המונה עד 2030, כאשר מרכזי נתונים יהוו בערך 88% מכך.
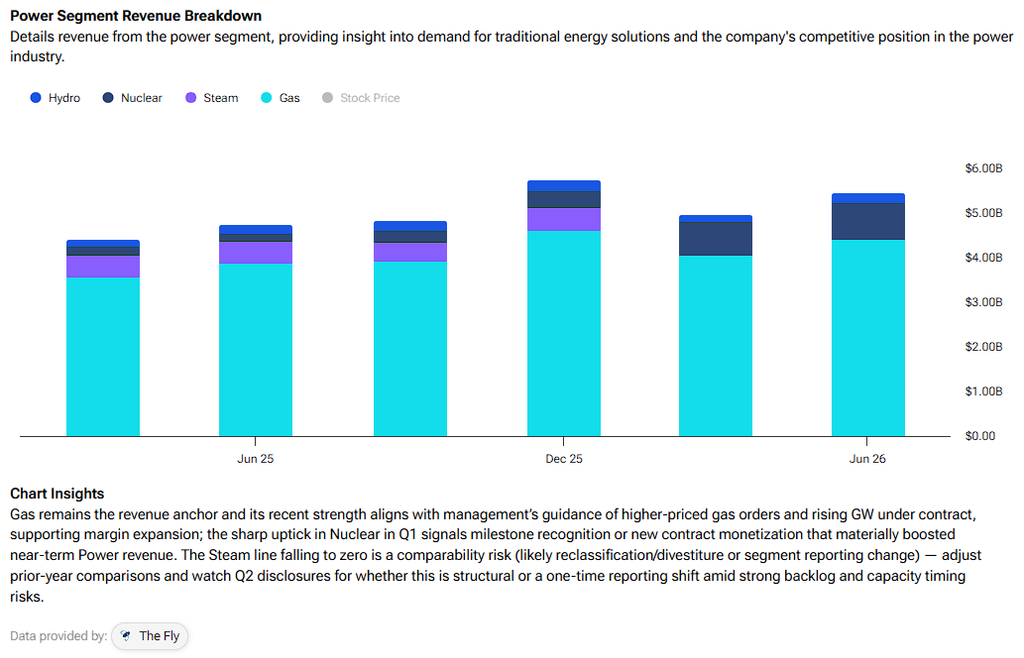
השינוי הזה מעלה את הביקוש לטורבינות אווירונאוטיות קטנות יותר, שאפשר להתקין בבלוקים מודולריים. Crusoe הזמינה 29 יחידות של 35 מגה-ואט מג׳י אי ורנובה עבור מרכזי נתונים בארה״ב, כולל 10 עבור האתר שלה באבילין, טקסס. לדעתי, זה יאריך משמעותית את הפעילות המרכזית של GEV בטורבינות כבדות. טורבינות אווירונאוטיות מציעות חשמל גישור או גיבוי מהיר יותר, בעוד שטורבינות HA גדולות יותר מתאימות לייצור יעיל וקבוע של חשמל בעומס בסיס.
כדאי גם לשים לב ש-GEV נהנית בכל מקרה, בין אם יזם מייצר חשמל באתר, מתחבר לרשת בשלב מאוחר יותר, או משלב בין שתי הגישות. היא יכולה לספק טורבינות, מערכות בקרה ושירותים מאחורי המונה, ואז למכור שנאים, ציוד מיתוג, תחנות משנה וציוד הולכה כשהרשת תדביק את הקצב. חלק מהמתקנים באתר עשויים בסופו של דבר לתמוך גם ברשת הרחבה יותר.
אני גם אוהב את ההזדמנות בתחום ה-AI, שהיא רחבה אפילו יותר ממחזור אחד של טורבינות. GEV יותר ויותר מייצרת חשמל, מעבירה אותו ומתחזקת את הציוד. ביטולי פרויקטים עדיין עלולים לפגוע, והרחבת המפעלים מעלה את סיכון הביצוע. עם זאת, שינוי בדרך שבה לקוחות מבטיחים אספקת חשמל עשוי להגדיל את השוק של GEV.
הגרעין הופך לקטליזטור אמיתי
לאחרונה נראה שגם הגרעין הופך לקטליזטור אמיתי, אחרי שנים שבהן הוא נחשב לאפשרות ארוכת טווח. ב-29 בספטמבר, הוועדה האמריקאית לפיקוח גרעיני העניקה לרשות עמק טנסי (TVA) את היתר הבנייה הראשון בארה״ב לכור BWRX-300 בקלינץ' ריבר, טנסי. גם בלי החלטת השקעה סופית, עבודת הרישוי נשארת ניתנת לשימוש חוזר בשלבים עתידיים.
הפרויקט בטקסס מראה לנו איך הגרעין יכול להשתלב במחסור החשמל בטווח הקרוב. Blue Energy (AU:BLU) מתכננת אתר בהיקף של 2.5 ג׳יגה-ואט בויקטוריה, שיתחיל עם שתי טורבינות גז 7HA.02 של ג׳י אי ורנובה שיספקו בערך ג׳יגה-ואט אחד ב-2030. באופן מרשים, עד חמישה כורי BWRX-300 יוסיפו עוד 1.5 ג׳יגה-ואט החל מ-2032. זה כפוף להחלטת השקעה סופית ב-2027. בנוסף, GEV הגישה בספטמבר את החלק הראשון של בקשת הבנייה שלה ל-NRC.
אני מאמין שאירופה תתרום באופן משמעותי למודל הצי. ג׳י אי ורנובה, היטאצ׳י (HTHIY), Samsung C&T (KR:028260) ו-SGE חתמו בספטמבר על הסכם לקידום פריסה ברחבי מרכז ומזרח אירופה ובבריטניה. SGE מקדמת 26 כורים בפולין וצי של 14 כורים בהיקף 4.2 ג׳יגה-ואט בבריטניה.
כמובן, אלה שאיפות. לא הייתי מתייחס אליהן כהזמנות ודאיות עבור GEV. ובכל זאת, ציים סטנדרטיים יכולים להוריד עלויות ולהפחית את סיכון הביצוע.
כדאי לציין גם את הרוח הגבית ארוכת הטווח בתחום השירותים. ל-GEV יש יותר מ-7,000 טורבינות גז מותקנות ויותר מ-60 תחנות גרעיניות, בעוד שצבר השירותים שלה הגיע לכ-88 מיליארד דולר ברבעון השני. ההנהלה מצפה להכנסות משירותים של קרוב ל-20 מיליארד דולר ב-2027. הציוד של היום יכול לייצר הכנסות מחלקים, שדרוגים ותחזוקה במשך עשרות שנים.
התמחור של GEV עדיין דורש אספקת תוצאות
למרות הקטליזטורים החיוביים האלה, אני מאמין שהתמחור של GEV עדיין דורש עמידה בתוצאות. במחיר הנוכחי, GEV נסחרת במכפיל רווח של כ-66 על בסיס קונצנזוס של 15.06 דולר לרווח למניה (EPS) מתואם ל-2026. זהו כמובן מכפיל תמחור קיצוני, אפילו עבור מובילה בתחום התעשייה. עם זאת, ההערכות העדכניות של 25.17 דולר ל-2027 ושל 36.04 דולר ל-2028 משקפות מכפילי רווח עתידיים של 39.2 ו-27.4, בהתאמה.
בפועל, השוק מתמחר היום את הצמיחה של מחר, כשדירוג הקונצנזוס של האנליסטים צופה שהרווח למניה יעלה בכ-43% ב-2028. אם גז, ייצור באתר, השקעות ברשת, גרעין ושירותים יצמחו יחד, ייתכן שהרווחים יצמחו בריבית דריבית מעבר למחזור תעשייתי רגיל.
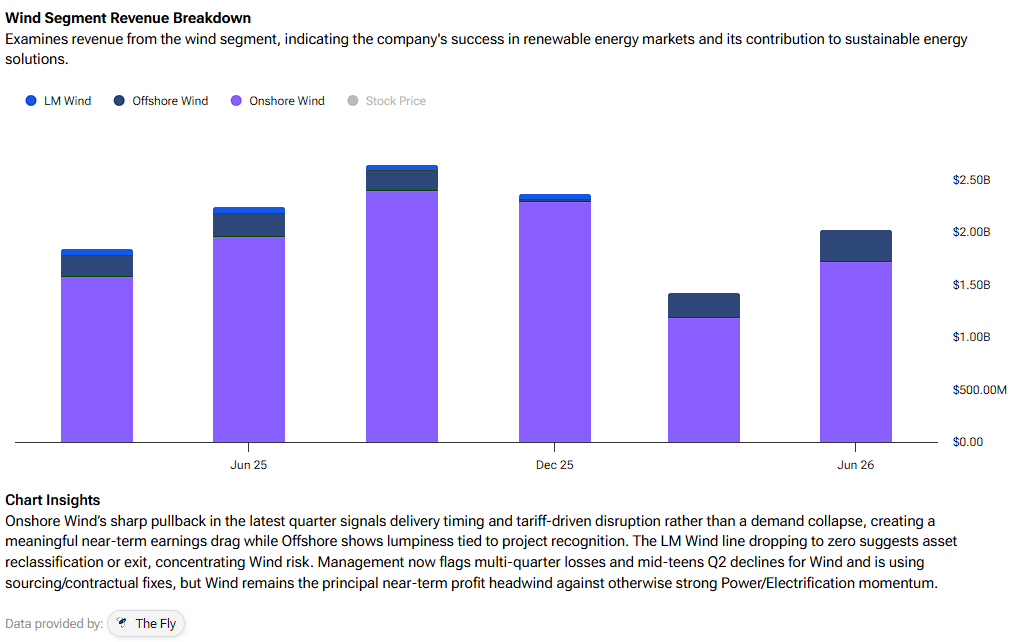
עם זאת, גם הסיכון לירידה קיים באותה מידה. פרויקטי AI יכולים להתעכב, הרחבת הייצור עלולה לאכזב, ולוחות הזמנים בגרעין עדיין חשופים לרגולציה, מימון ופוליטיקה. גם תחום הרוח נשאר החוליה החלשה, שכן הזמנות הרוח ברבעון השני ירדו ב-40% אורגנית, ההכנסות ירדו ב-11% אורגנית, וההפסדים התרחבו. בתמחור כזה, מעידות עלולות להוביל לירידת תמחור חדה נוספת.
האם מניית ג׳י אי ורנובה היא קנייה, מכירה או החזק?
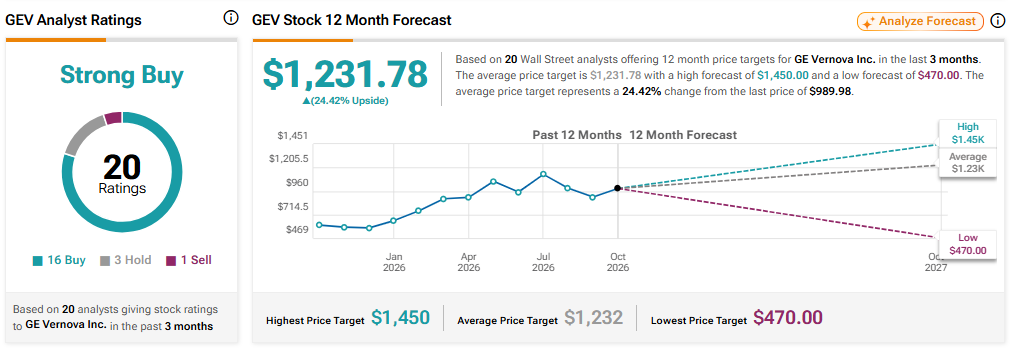
אז האם מניית ג׳י אי ורנובה היא קנייה, מכירה או החזק? וול סטריט מעניקה ל-GEV דירוג קונצנזוס של קנייה חזקה, על בסיס 16 המלצות קנייה, שלוש המלצות החזק והמלצת מכירה אחת. מחיר היעד הממוצע של 1,231.78 דולר משקף אפסייד של כ-24% לעומת מחיר המניה הנוכחי.
סיכום
GEV אינה אטרקטיבית רק משום שהיא נסחרת מתחת לשיא שלה. הטיעון החזק יותר הוא שהחברה יכולה לשרת אספקת חשמל באתר, ייצור חשמל של חברות שירותים ציבוריים, הרחבת רשת וצי גרעיני מתפתח, ואז לגבות הכנסות משירותים במשך עשרות שנים. התמחור משאיר מעט מקום לטעויות, אבל מסלול הצמיחה נראה עכשיו רחב וארוך יותר. לכן, התחזית שלי למניית GEV נשארת חיובית.