
ספייס אקס (SPCX) עשויה להפוך לרווחית ב-2027, אבל המניה נראית יקרה
- הדוח הראשון של ספייס אקס כחברה ציבורית הראה צמיחה חזקה בהכנסות בכל שלושת המגזרים, אך החברה עדיין מפסידה, כאשר מגזר הקישוריות הוא היחיד שרווחי כיום.
- למרות צפי לאיזון ב-2027 ופוטנציאל צמיחה משמעותי ב-AI, ב-Starlink וב-Starship, המניה נראית יקרה עם מכפיל רווח עתידי גבוה, ולכן הדירוג בכתבה הוא החזק.

ספייס אקס (SPCX) עשויה להפוך לרווחית ב-2027, אבל לדעתי המניה נראית יקרה. הדוח הכספי הראשון שלה כחברה ציבורית הציג עלייה בהכנסות, אך גם הפסדים מתמשכים. צינור הצמיחה של ספייס אקס חזק מאוד בכל שלושת מגזרי הפעילות שלה. לדעתי, השוק מתמקד כעת ב-2027, השנה שבה אנליסטים מצפים שספייס אקס תציג רווח שנתי מלא.
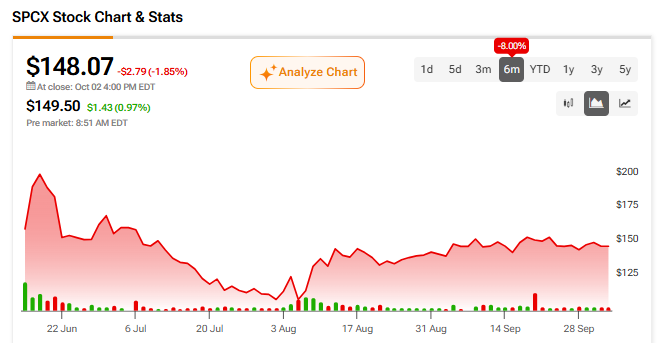
מאז שספייס אקס הפכה לציבורית במחיר של 150 דולר למניה ביוני, מניית חברת חקר החלל והבינה המלאכותית (AI) הייתה תנודתית מאוד. ההתלהבות הראשונית של המשקיעים דחפה את מניית ספייס אקס לקצת מעל 200 דולר למניה, לפני שאיבדה את העליות ונסחרה מתחת למחיר ההנפקה הראשונית שלה (IPO) רק כמה חודשים לאחר מכן.
למרות שהחברה עשויה להפוך לרווחית, אני סבור שהמניות יקרות למדי ביחס לרווחים הצפויים ב-2027, עם מכפיל רווח של 76.9. לכן, לדעתי השיפור הקרוב ברווחיות כבר מגולם במידה רבה במחיר, מה שתומך בדירוג החזק לספייס אקס מצדי. זו עמדה שלילית יותר לעומת דירוג קנייה חזקה שהעניקו אנליסטים בוול סטריט ל-SPCX.
ספייס אקס מציגה תנופה חזקה בהכנסות
בדוח שלה לרבעון השני של 2026, שהיה גם הראשון שלה כחברה ציבורית, ספייס אקס הציגה צמיחה של 92% בהכנסות לעומת השנה הקודמת. הצמיחה הייתה רחבה בכל שלושת מגזרי הפעילות של ספייס אקס — חלל, קישוריות ובינה מלאכותית — מה שמדגיש את המשיכה שלה עבור משקיעי צמיחה.
במקביל, החברה נשארה לא רווחית, אם כי ההפסד הנקי שלה עמד על 0.09 דולר למניה, והיה נמוך יותר לעומת הרבעון המקביל אשתקד. ההפסד המתמשך הזה מפחית את האטרקטיביות של ספייס אקס עבור משקיעים שמרנים ומחזק את דירוג ההחזק שלי בטווח הקרוב.
לכן, אף ששלושת העסקים של ספייס אקס מראים הבטחה גדולה בטווח הבינוני והארוך, כפי שאפרט בפסקאות הבאות, אני נוקט עמדה ניטרלית יותר כלפי החברה, משום שמימוש הפוטנציאל הזה כרוך בסיכונים טכנולוגיים ותפעוליים.
מגזר הקישוריות נשאר מנוע הרווח של ספייס אקס
אם מתמקדים במגזר הקישוריות של ספייס אקס, שכולל את פעילות האינטרנט של סטארלינק, הקישוריות לבדה היוותה 56% מהכנסות הרבעון השני של 2026. לעסק הזה יש פוטנציאל חזק, עם עלייה של 66% בהכנסות לעומת השנה הקודמת, בעיקר בזכות צמיחה בלקוחות הממשלתיים והעסקיים של סטארלינק.
נכון לעכשיו, הקישוריות היא המגזר היחיד של ספייס אקס שהוא רווחי ברמת התפעול, כשההכנסה התפעולית עלתה ב-79% לעומת השנה הקודמת והגיעה ל-1.66 מיליארד דולר ברבעון. הביצועים הבולטים הגיעו כשהמגזר השיג שולי רווח גבוהים יותר בזכות שליטה חזקה בעלויות, מה שמעיד שמגזר הקישוריות נהנה ממינוף תפעולי. סביר שזה נובע מכך שהשקה ותחזוקה של רשת סטארלינק כרוכות בעלויות קבועות גבוהות, ולכן משתמשים נוספים מוסיפים מעט הוצאה ביחס להכנסות שהם מייצרים.
מאגר המזומנים של ספייס אקס הצטמצם לאחר רכישת Cursor ב-60 מיליארד דולר, שנסגרה ברבעון השלישי של 2026. עם זאת, הביצועים החזקים של מגזר הקישוריות מראים שספייס אקס יכולה לממן חלקית את שאיפות הצמיחה שלה דרך רווחים שנשמרו, בנוסף להון חיצוני חדש.
מגזר הבינה המלאכותית מציג עלייה בהכנסות
מגזר הבינה המלאכותית תרם 33% מהכנסות ספייס אקס ברבעון השני של 2026, הרבה מתחת לחלקו של מגזר הקישוריות שעמד על 56% מההכנסות. למרות זאת, לאחר שהכנסות מגזר הבינה המלאכותית זינקו ב-247% לעומת השנה הקודמת, סביר שהוא יהפוך בקרוב למגזר הגדול ביותר של ספייס אקס מבחינת הכנסות.
החשיבות הגוברת של מגזר הבינה המלאכותית ניכרת גם בהוצאות ההון של ספייס אקס, כאשר המגזר הזה היווה 86% מההשקעות ההוניות ברבעון השני של 2026. למרבה הצער, נכון לעכשיו מגזר הבינה המלאכותית עדיין מפסיד כסף עבור ספייס אקס, מה שמחזק את דירוג ההחזק שלי על המניה בטווח הקרוב.
למרות שלספייס אקס אין תחזית רשמית להוצאות הון עתידיות, סמנכ"ל הכספים ברט ג'ונסן ציין בשיחת המשקיעים שההשקעות ההוניות ברבעון השלישי והרביעי של 2026 כנראה יתאימו ל-18.4 מיליארד הדולר שהוצאו ברבעון השני של 2026.
מנוע מרכזי להוצאה הזו הוא פיתוח מודלים, כאשר מודל הבסיס Grok של ספייס אקס עדיין מפגר אחרי מובילי השוק, כולל Claude של Anthropic, GPT של OpenAI, ו-Gemini של אלפבית (גוגל), בדירוגי מודלי שפה גדולים (LLM). זה מצביע על כך שהחברה מנסה לסגור פערים במרוץ ה-AI של מודלי הקצה. סביר שזה מה שדחף את ספייס אקס לרכוש את Cursor כדי לשפר את יכולות המפתחים והפונקציונליות התכנותית של Grok.
ההצלחה של Starship מפנה את הזרקור למגזר החלל
למרות שמגזר החלל תרם רק 12% ממכירות ספייס אקס ברבעון השני של 2026, הוא עשוי לייצר צמיחה חריגה אם השיגורים המוצלחים של Starship יימשכו. לדוגמה, ברבעון השלישי של 2026, ספייס אקס הגיעה למסלול עם Starship בפעם הראשונה, למרות בעיות במנועים שקיצרו את המשימה.
כעת תשומת הלב עוברת לטיסת Artemis III ב-2027, שאמורה לבדוק הליכי עגינה בין Starship לבין מודול הצוות Orion. אם הבדיקות יצליחו, ספייס אקס תוכל להשתתף בחזרת בני אדם לירח החל מ-2028.
לכן, למרות שמגזר החלל מציג כרגע את צמיחת ההכנסות החלשה ביותר, התחזית לטווח הבינוני נראית חיובית למדי. עם זאת, המגזר עדיין מפסיד, מה שמחזק את דירוג ההחזק שלי עד ש-Starship תבסס רקורד של הובלת בני אדם ומטען מסחרי לחלל.
הערכת השווי של ספייס אקס
מגוון העסקים הרחב, שלכל אחד מהם מאפייני צמיחה ואתגרים ייחודיים משלו, מקשה להעריך את השווי של ספייס אקס. זה נכון במיוחד משום שהחברה עדיין מפסידה, מה שכנראה הופך אותה למתאימה רק למשקיעים עם סובלנות סיכון גבוהה.
עם ההסתייגות הזו, אנליסטים מצפים שספייס אקס תגיע לאיזון ב-2027, עם רווח צפוי של כ-1.93 דולר למניה ב-2027. גם כך, מכפיל הרווח העתידי נותר גבוה, 76.9, מה שמרמז שהשיפור הקרוב ברווחיות כבר מגולם במידה רבה במחיר.
בקיצור, אני מאמין שהמצב הנוכחי תומך בדירוג החזק לספייס אקס. מצד אחד, מסלול הצמיחה של החברה מצביע על התרחבות חריגה ברווחים ובהכנסות אחרי 2027. מצד שני, לפחות בטווח הקרוב, נראה שההתפתחויות החיוביות כבר מגולמות במחיר, ולכן אני נוקט עמדה ניטרלית יותר.
למרות שאני מעדיף לנקוט זהירות, זרזים פוטנציאליים למניה עשויים לכלול שיפור בדירוגים של Grok מול מודלי LLM אחרים, אימוץ מהיר מהצפוי של גישת האינטרנט של סטארלינק, וכן שיגורי ניסוי מוצלחים נוספים של Starship ב-2027. התפתחויות כאלה בהחלט עשויות להביא לכך שספייס אקס תספק תשואות חריגות למשקיעים, למרות הערכת השווי הגבוהה שלה בטווח הקרוב.
העמדה של וול סטריט לגבי ספייס אקס
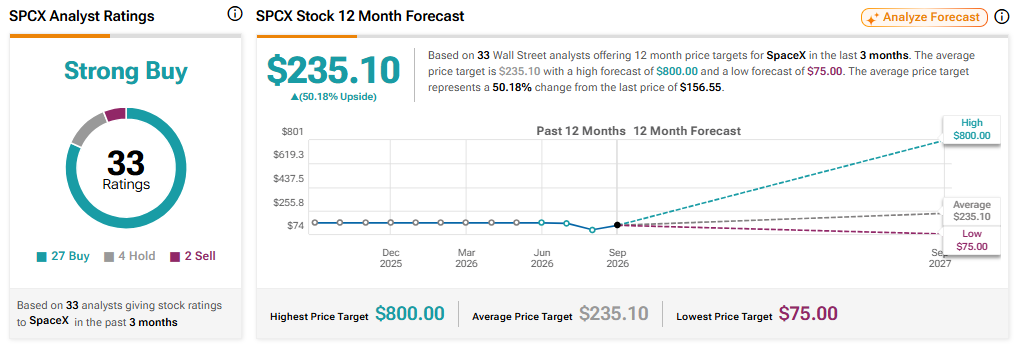
בוול סטריט, לספייס אקס יש דירוג קונצנזוס של קנייה חזקה, על סמך 27 דירוגי קנייה, ארבעה דירוגי החזק ושני דירוגי מכירה בשלושת החודשים האחרונים. נכון לעכשיו, מחיר היעד הממוצע של ספייס אקס הוא 235.10 דולר, מה שמשקף אפסייד של כ-50.18% ב-12 החודשים הקרובים.
סיכום
מניית ספייס אקס חוותה תנודתיות משמעותית מאז שהפכה לציבורית ביוני 2026. זה קרה לאחר שהדוח הכספי הראשון של החברה כחברה ציבורית הציג עלייה בהכנסות, אך גם הפסדים מתמשכים, מה שהעביר את מוקד המשקיעים ל-2027, השנה שבה ספייס אקס צפויה להגיע לאיזון.
בטווח הקרוב, הוצאות הון חריגות כנראה ימשיכו להגדיל את חשיבותו של מגזר הבינה המלאכותית. במקביל, מגזר הקישוריות עדיין נשאר המגזר הרווחי היחיד של ספייס אקס, מה שמאפשר לחברה לממן את צינור הצמיחה השאפתני שלה דרך רווחים שנשמרו, בנוסף להון שגויס בהנפקה הראשונית.
למרות שספייס אקס מציעה פוטנציאל גדול למשקיעים לטווח הארוך, אני מאמין שהשיפור הקרוב ברווחיות כבר מגולם במידה רבה במחיר, ולכן מדרג את ספייס אקס כהחזק. זו עמדה מעט שלילית יותר לעומת דירוג הקונצנזוס של קנייה מתונה שהעניקו אנליסטים בוול סטריט.