
ספייס אקס ורוקט לאב: אנליסטים רואים אפסייד דו-ספרתי ב-2 מניות החלל האלה
- המאמר מציג את הצמיחה המהירה של כלכלת החלל ואת פוטנציאל ההשקעה בתחום, כשאנליסטים רואים אפסייד דו-ספרתי במניות של ספייס אקס ושל רוקט לאב.
- ספייס אקס ורוקט לאב מציגות צמיחה חזקה בהכנסות, התקדמות תפעולית ותחזיות חיוביות מצד אנליסטים, עם דירוגי קנייה ומחירי יעד שמרמזים על פוטנציאל עלייה משמעותי בשנה הקרובה.
כלכלת החלל כבר כאן. אולי זה עדיין לא מסע בין כוכבים, עם מנועי עיוות וקרני שיגור, אבל כבר יש לנו תשתיות במסלול, לוויינים כדאיים מבחינה כלכלית שמספקים מגוון שירותים, ורשת שגדלה במהירות של חברות שיגור שתומכות בכל זה. שירותי השיגור יכולים להציב לוויינים במסלול נמוך סביב כדור הארץ (LEO), במסלולים קוטביים ובמסלולים גיאוסינכרוניים – וכל אחד מאלה מביא יכולות כלכליות שונות. בזמן שמתבצע תכנון להוציא בבטחה ממסלול תחנת החלל הבינלאומית הוותיקה, אחרי שתסיים את פעילותה, גם המגזר הציבורי וגם המגזר הפרטי בוחנים הקמת בסיסים על הירח או משימות למאדים.
נכון לעכשיו, התשתית במסלול נשארת החלק החשוב ביותר בתמונה הזאת. היא כבר קיימת, מערכות השיגור הקיימות יכולות לתחזק אותה, והיא הפכה לחיונית בכל דבר – מתקשורת וניווט ועד חיזוי מזג אוויר ומחקר מדעי. הביקוש לכל אלה, ולעוד תחומים, הולך וגדל. ועם הגידול הזה מגיע גם צורך הולך וגדל בשירותי שיגור.
התוצאה היא כלכלת חלל שתהפוך למשולבת יותר ויותר בפעילות שלנו כאן על פני הקרקע, וזה יביא הזדמנויות גדולות יותר ויותר למשקיעים. בעולם, שוק תשתיות החלל עבר את רף 160 מיליארד הדולר בשנה שעברה. הוא צפוי להגיע השנה ל-174.3 מיליארד דולר, ולהציג CAGR של 10% עד 2034, אז הוא צפוי להגיע ל-373.7 מיליארד דולר.
מניות החלל הגדולות ממוצבות היטב להתחרות על חלק מהעוגה הזאת. אנליסטים בוול סטריט רואים פוטנציאל אפסייד דו-ספרתי בשני שמות חזקים בתעשיית החלל, ספייס אקס ורוקט לאב. הנה הפרטים על כל אחת מהן, מתוך מאגר הנתונים של TipRanks ובליווי הערות האנליסטים.
ספייס אקס (SPCX)
נתחיל במקום שבו נמצא כל ההייפ – ספייס אקס של אילון מאסק. כפי שצוין למעלה, כשספייס אקס הונפקה לציבור ביוני האחרון, התוצאה הייתה ה-IPO הגדול ביותר אי פעם בוול סטריט. החברה גייסה יותר מ-85 מיליארד דולר ברוטו, והגיעה כמה ימים לאחר מכן לשווי שוק שיא של כמעט 3 טריליון דולר. למרות שהמניה ירדה מאז, החברה עדיין מציגה שווי שוק של קצת יותר מ-2 טריליון דולר, ומחזיקה בעמדה מובילה בתחום השיגורים הפרטיים לחלל ברמה הגלובלית.
ספייס אקס הפכה את ה"פעמים הראשונות ההיסטוריות" להרגל. החללית Dragon של החברה הייתה החללית המסחרית הראשונה שביצעה משלוח מטען לתחנת החלל הבינלאומית, עוד ב-2012. ב-2020 ספייס אקס המשיכה בכך והפכה לחברת החלל המסחרית הראשונה שהטיסה גם בני אדם לתחנת החלל הבינלאומית. החברה ידועה גם בזכות עבודתה בתחום רכבי השיגור הרב-פעמיים, במיוחד בפרויקט Starship, שנועד לשאת יותר מ-100 טונות למסלול ובהמשך לפעול כמערכת שיגור רב-פעמית מלאה. Starship עדיין לא נכנסה לשירות מסחרי, אבל בשבוע האחרון של ספטמבר המערכת ביצעה את טיסה 14 – הצלחה משמעותית שבמסגרתה רקטת Starship הגיעה בהצלחה למסלול סביב כדור הארץ ושיגרה מערך של 26 לווייני Starlink V3.
מעבר לטיסות חלל, ספייס אקס מעורבת עמוק גם בפיתוח AI. החברה מחזיקה בבעלות מלאה על xAI של מאסק, שמפעילה את פלטפורמת Grok הפופולרית דרך xAI, שהפכה מוקדם יותר השנה לחברת בת בבעלות מלאה של ספייס אקס. ספייס אקס פועלת להרחיב את Grok ולפתח אותו כמודל AI לכל דבר שמשתמשי AI עשויים להזדקק לו. כדי לתמוך בעבודה הזאת, ספייס אקס מפתחת במקביל גם את Starmind, קונסטלציה מקושרת של לוויינים במסלול, שנועדה להציב יכולות מחשוב AI מקומיות בחלל ולהעביר את התוצאות חזרה לכדור הארץ דרך רשת עם זמן שיהוי נמוך.
במילים אחרות, ספייס אקס היא מאסק טהור – שאפתנית, עם מבט קדימה, אולי שנויה במחלוקת, ונחושה לבחון את גבולות היכולת של הטכנולוגיה. החברה מציגה קפיצה גדולה מאוד בהכנסות משנה לשנה. בדוח הכספי שלה לרבעון השני של 2026, שהיה הדוח הראשון לאחר ההנפקה, ספייס אקס דיווחה על הכנסות של 7.8 מיליארד דולר – עלייה של 92% לעומת הרבעון השני של 2025. החברה עדיין מציגה הפסד נקי, אבל ב-541 מיליון דולר, ההפסד הנקי הרבעוני הזה שיקף שיפור של 467 מיליון דולר לעומת הפסד של מיליארד דולר ברבעון המקביל אשתקד.
אנליסט TD Cowen ג'ון בלקלדג', אחד ממומחי המניות בדירוג 5 כוכבים של וול סטריט, רואה את ספייס אקס בעמדה חזקה להמשיך לייצר צמיחה בהכנסות. הוא כותב על החברה: “אנחנו מצפים שספייס אקס תוכל למנף הזדמנות שוק משמעותית, ואפשר לטעון שאף חסרת תקדים, גם בתחום הבינה המלאכותית (AI) וגם בפיתוחים הקשורים לחלל לאורך זמן. אנחנו גם חושבים שהיקף הפעילות המשמעותי של החברה וההשקעות שלה בתחום ה-AI יסייעו לה לשמור על חפיר תחרותי במרחב עתיר הון, שמעדיף גישה לחומרה מתקדמת ולמודלי LLM ברמת חזית הטכנולוגיה. בשורה התחתונה, אנחנו מצפים להאצה בהכנסות בקצב CAGR של כ-62% ל-5 שנים עד 2031, ואנחנו צופים שה-EBITDA יתקרב לכ-297 מיליארד דולר ב-2031.”
לצד העמדה החיובית הזאת, בלקלדג' מדרג את SPCX כהמלצת קנייה, ומחיר היעד שלו, 200 דולר, מצביע על פוטנציאל אפסייד של 35% בשנה הקרובה. (לצפייה ברקורד של בלקלדג', לחצו כאן)
ספייס אקס זכתה להרבה מאוד סיקור תקשורתי, ומאסק תמיד ידע לייצר עניין והייפ – לכן לא מפתיע שלחברה כבר יש 34 סקירות אנליסטים מתועדות. מהן, 27 הן המלצות קנייה, 5 הן החזק ו-2 הן מכירה – מה שיוצר דירוג קונצנזוס של קנייה מתונה. המניה נסחרת במחיר של 148.07 דולר, ומחיר היעד הממוצע שלה, 233.10 דולר, מרמז על עלייה של 57% בטווח של שנה. (ראו תחזית המניה של SPCX)

רוקט לאב USA (RKLB)
חברת החלל השנייה שאנחנו בוחנים כאן היא רוקט לאב, אחת מספקיות השירות הבודדות בתעשייה עם לוח שיגורים קבוע ואמין באמת. החברה נוסדה ב-2006, וב-20 שנות פעילותה בנתה רוקט לאב מעמד חזק כספקית שיגורי חלל. רקטת Electron שלה, רכב שיגור קל עם שלב ראשון בעל יכולת שימוש חוזר, הפכה לאחת הפלטפורמות המובילות בתעשיית החלל להגעה למסלול נמוך סביב כדור הארץ, או LEO.
Electron מתמחה בשיגור מטענים קטנים, של פחות מ-300 קילוגרם, ולכן מתאימה לשיגור מיקרו-לוויינים למסלול. עד היום ביצעה Electron 97 שיגורים והעלתה יותר מ-267 מטענים. נכון להיום, Electron היא רכב השיגור הקטן היחיד עם יכולת שימוש חוזר שנמצא בפעילות. רוקט לאב מפעילה את Electron משלושה כני שיגור בשני אתרי שיגור, בניו זילנד ובווירג'יניה.
מעבר ל-Electron, רוקט לאב מפעילה גם את מערכת HASTE, ראשי תיבות של Hypersonic Accelerator Suborbital Test Electron. הרקטה הזו מיועדת לטיסות תת-מסלוליות, וכפי ששמה מרמז, היא מתמחה בבדיקת מערכות מהירות. HASTE יכולה לשאת מטען של 700 קילוגרם ופועלת בעיקר מווירג'יניה.
התוכנית השלישית של רוקט לאב נקראת Neutron. מדובר בתוכנית לרקטה רב-פעמית בקנה מידה גדול, שנועדה להציב את רוקט לאב כשחקנית בתחום שירותי הרקטות שמסוגלות להגיע לשכנינו הפלנטריים הקרובים ביותר, מאדים ונוגה. Neutron בנויה לשאת מטען של 1,500 קילוגרם במסלולים בין-כוכביים, או להעלות מטען של 13,000 קילוגרם למסלול נמוך סביב כדור הארץ. Neutron עדיין לא נכנסה לפעילות, אבל החברה מצפה לבצע את השיגור הראשון שלה בשנה הבאה.
בימים האחרונים רוקט לאב רשמה כמה התפתחויות חשובות. ב-24 בספטמבר הודיעה החברה שבעלי המניות של Iridium Communications, ספקית שירותי לוויין בתחומי קול, נתונים, מעקב אווירי, ומיקום, ניווט ותזמון (PNT), אישרו את הסכם הרכישה עם רוקט לאב. ההודעה השנייה, ביום האחרון של ספטמבר, נוגעת לפעילות המסחרית של רוקט לאב. החברה השיגה את העסקה הגדולה ביותר אי פעם עבור רקטת Electron – עסקה רב-שנתית ל-20 משימות עם חברת תצפית כדור הארץ מטוקיו, Synspective.
העסקה החדשה הזאת חשובה במיוחד לאור צבר ההזמנות של רוקט לאב, שהיה חזק גם קודם לכן. בסוף הרבעון השני של 2026 היה לחברה צבר בשווי 2.36 מיליארד דולר, עלייה של 137% לעומת הרבעון השני של 2025. צינור עבודה ברור לעתיד הוא אינדיקציה לכך שלחברה יש סיכויים טובים להמשך צמיחה.
גם בדוח הרבעון השני של 2026 דיווחה רוקט לאב על הכנסות שיא של 234 מיליון דולר. זה היה גידול של 62% משנה לשנה, וגם מעל התחזית ב-3.12 מיליון דולר. בשורה התחתונה, רוקט לאב רשמה הפסד נקי של 0.08- דולר למניה – שיפור לעומת רווח למניה של 0.13- דולר שדווח ברבעון השני של 2025.
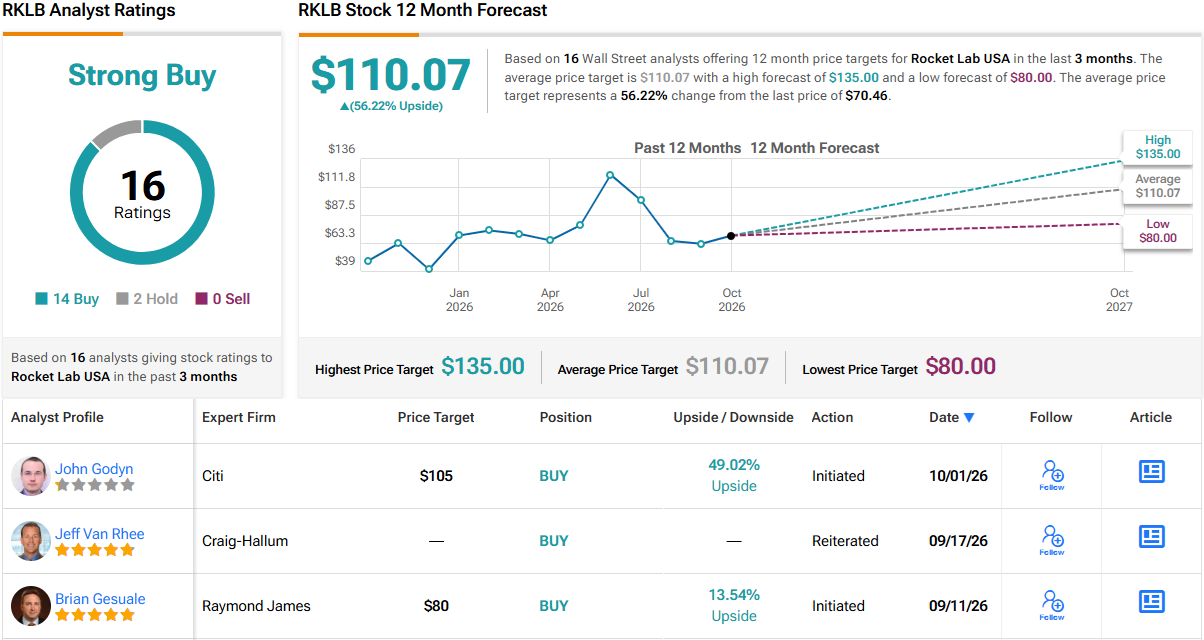
עבור אנליסט סיטיגרופ ג'ון גודין, מה שהכי חשוב כאן הוא התפקיד החזק של רוקט לאב במגוון צרכים של תעשיית החלל. הוא אומר על חברת השיגורים: “כאחת החברות היחידות בעולם שמספקות גישה מסחרית סדירה למסלול, אנחנו מאמינים שרכב השיגור המוכח של RKLB, Electron, פורטפוליו עמוק של טכנולוגיית חלל, תשתית שיגור ומנוע צמיחה משולב אנכית – מציבים את החברה בעמדה ייחודית בנוף תעשיית החלל. אנחנו רואים ב-RKLB מובילה תעשייתית בפיתוח ובמוניטיזציה של כל ההזדמנויות – בין אם מדובר בשיגור, חלליות/טכנולוגיה או יישומים – שנוצרות מההתרחבות המהירה של כלכלת החלל. במילים אחרות, אנחנו מאמינים ש-RKLB היא החזקה מרכזית עבור משקיעים חיוביים על תחום החלל.”
מכל זה נגזרת המלצת קנייה מצד סיטיגרופ, עם מחיר יעד של 105 דולר שמרמז על עלייה של 49% בטווח של שנה. (לצפייה ברקורד של גודין, לחצו כאן)
דירוג הקונצנזוס של האנליסטים עבור רוקט לאב הוא קנייה חזקה, על בסיס 16 סקירות אחרונות, עם חלוקה של 14 המלצות קנייה ו-2 המלצות החזק. המניה נסחרת במחיר של 70.46 דולר, ומחיר היעד הממוצע שלה, 110.07 דולר, מעניק לה אפסייד של 56% ב-12 החודשים הקרובים. (ראו תחזית המניה של RKLB)
הצהרת אחריות: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המוצגים בו. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.