
מניית מקדונלד'ס (MCD) נראית כמו קנייה אחרי הירידה
- מניית מקדונלד'ס (MCD) ירדה ביותר מ-30% מהשיא, על רקע חולשה בתנועת הלקוחות, בעיות נגישות מחיר ולחץ מצד צרכנים עם הכנסה נמוכה, אך הכותב סבור שרוב הלחץ הנוכחי הוא מחזורי ולא מבני.
- יוזמת NEXT, התמחור הזול יותר, תשואת הדיבידנד הגבוהה יותר ודירוג קנייה מתונה מצד האנליסטים תומכים בתזה חיובית, אף שסיכונים כמו אימוץ GLP-1 ומגמות בריאות עדיין עלולים להשפיע על הביקוש בעתיד.

הירידה האחרונה במניית מקדונלד'ס (MCD) נראית אטרקטיבית יותר ויותר, ואני רואה ב-MCD קנייה. עבור עסק בוגר עם בטא נמוכה, שמוכר בזכות תזרים מזומנים יציב, ירידה כזו היא דבר לא שגרתי. MCD בדרך כלל לא נותנת למשקיעים הרבה נקודות כניסה דרמטיות, אבל התמונה נראית שונה מאוד אחרי שהמניה ירדה ביותר מ-30% מהשיא שלה מוקדם יותר השנה.
המכירה האחרונה משקפת חששות אמיתיים וסבירים. נגישות המחיר נשארת הבעיה הגדולה ביותר של ענקית המזון המהיר, ותרופות מסוג glucagon-like peptide-1 (GLP-1) מוסיפות סיכון חדש לטווח הארוך. ועדיין, נראה שרוב הלחץ הנוכחי הוא יותר מחזורי מאשר מבני. במקביל, הירידה הופכת את MCD לזולה יותר ומעלה את תשואת הדיבידנד. גם NEXT נותנת להנהלה תוכנית ברורה לשיפור כלכלת המסעדות ולהחזרת התנועה.
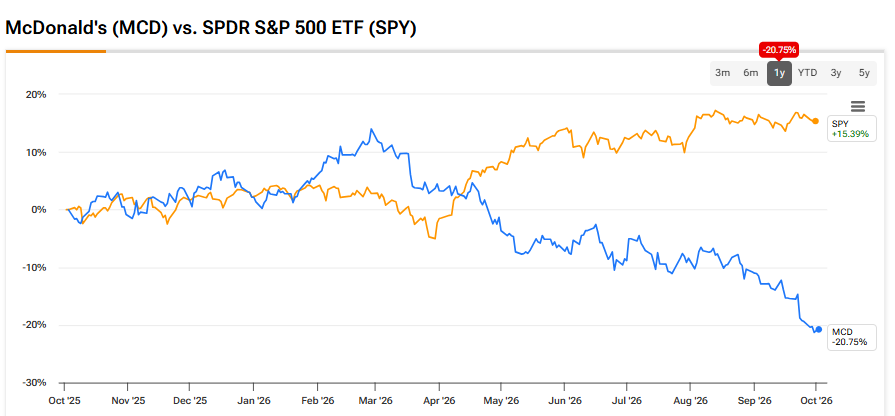
ספטמבר היה קריאת השכמה עבור MCD
מניית מקדונלד'ס ירדה ב-12.4% בספטמבר, הביצוע החודשי הגרוע ביותר שלה מאז מרץ 2020, בתקופת המגפה. המניה גם פיגרה משמעותית אחרי התשואה הממוצעת שלה בספטמבר, שעומדת היסטורית על 0.9%- — אחד החודשים החלשים שלה בדרך כלל.
כתוצאה מכך, MCD ירדה עכשיו ביותר מ-30% מהשיא של כל הזמנים שנרשם בסוף פברואר. זו תנודתיות חריגה למניה עם בטא נמוכה, עם בטא ממוצעת של 0.31 בחמש השנים האחרונות. בסופו של דבר, MCD נוטה לנוע בצורה יציבה יותר עם השוק הרחב. היא מייצרת מזומנים בהיקף גדול, וכחברה בוגרת היא גם מציעה רווחים יחסית צפויים.

המכה הגדולה ביותר הגיעה ב-יום המשקיעים של החברה ב-23 בספטמבר. ההנהלה הזהירה שתנועת הלקוחות במסעדות עלולה להישאר ברמה כמעט שטוחה כל עוד האינפלציה נשארת גבוהה. מקדונלד'ס גם צופה שמכירות בחנויות זהות בארה"ב יהיו שליליות במעט ברבעון השלישי, אחרי שגם יולי וגם אוגוסט היו מעט מתחת לאפס.

נגישות המחיר עדיין הבעיה המרכזית של מקדונלד'ס
שני כוחות לוחצים על תנועת הלקוחות של מקדונלד'ס. הראשון הוא נגישות המחיר. רשת המזון המהיר צריכה להציע יותר ערך, דווקא בזמן שהעלויות שלה עצמה נשארות גבוהות.
זה כבר מופיע במספרים. ברבעון השני, רק כ-60% עד 65% מהמסעדות בארה"ב פעלו לפי מבנה התמחור המומלץ של התפריט שמתחת ל-3 דולר. לפי ההנהלה, בעיות בהצעות הערך היו אחראיות לכשני שלישים מהפער בין תנועת הלקוחות הצפויה לבין התנועה בפועל. הלחץ גם נשאר ממוקד בעיקר בצרכנים עם הכנסה נמוכה. תנועת הלקוחות מקבוצה זו עדיין שלילית, אם כי הירידה השתפרה לעומת שיעורים גבוהים של ספרה אחת שנראו לפני כמה חודשים.
הבעיה היא שגם הורדת מחירים הפכה לקשה יותר. עלויות הבקר עלו בכ-14% בשנה האחרונה. הן גם כמעט הוכפלו בחמש השנים האחרונות בשווקים המרכזיים של מקדונלד'ס. הלקוחות רוצים מחירים נמוכים יותר, אבל למסעדות יש פחות מרחב להציע אותם.
GLP-1 עשוי לשנות את תמהיל ההזמנות של MCD
מעבר לנגישות המחיר, סיבה נוספת לכך שתנועת הלקוחות מתאוששת לאט היא שינוי הדרגתי באופן שבו חלק מהצרכנים אוכלים.
כ-10% מהמבוגרים בארה"ב כבר משתמשים בתרופות GLP-1 כמו Ozempic ו-Mounjaro. הנתונים של מקדונלד'ס עצמה מראים ש-84% ממשקי הבית שבהם יש משתמשי GLP-1 עדיין מבקרים במסעדות שלה. ועדיין, יש כאן ניואנס חשוב. ייתכן שהבעיה היא שלקוחות אלה מבקרים בתדירות נמוכה יותר, מזמינים מנות קטנות יותר, או משנים את מה שהם מזמינים, ולא נעלמים לגמרי.

נתונים חיצוניים תומכים ברעיון הזה. ההוצאה במסעדות שירות מהיר (QSR) יורדת בכ-8.7% אחרי שישה עד שמונה חודשי שימוש ב-GLP-1, בעוד שההוצאה על המבורגרים יורדת ב-6.4%. זה מצביע על כך שצרכנים מגלים יותר עניין במנות קטנות יותר ובבחירות בריאות יותר. זהו אתגר חדש יחסית עבור מקדונלד'ס.
חלק אחד מקהל הלקוחות שלה רוצה אוכל זול יותר. חלק אחר אולי רוצה יותר ויותר פחות אוכל. כל זה מקשה יותר להתעלם מהחולשה האחרונה בביקוש בארה"ב.
NEXT משנה את התמונה עבור MCD זולה יותר
התגובה של הנהלת מקדונלד'ס היא יוזמת NEXT. החברה רוצה להפוך את המסעדות ליעילות יותר, להוריד עלויות ולשפר את הרווחיות. חשוב מכך, היא רוצה לעשות את זה בלי להסתמך רק על העלאות מחירים. היעד כולל תוספת יעילות של כ-250 נקודות בסיס וכ-100,000 דולר נוספים בתזרים מזומנים שנתי לכל מסעדה בארה"ב.
המכירה האחרונה גם גרמה ל-MCD להיראות זולה הרבה יותר. כאשר MCD נסחרת סביב 231 דולר, המניה מתומחרת בכ-17.9 פעמים הרווחים העתידיים. זאת בהשוואה למכפיל רווח ממוצע של כ-24.5 בחמש השנים האחרונות. גם מכפיל תזרים המזומנים החופשי ירד לכ-21, לעומת יותר מ-30 בסוף 2025.
גם ה-דיבידנד נראה עכשיו מושך יותר, אבל הוא לא מספיק לבדו כדי לתמוך בתרחיש החיובי. אחרי עלייה נוספת של 4% בספטמבר, מקדונלד'ס משלמת עכשיו 7.72 דולר למניה בשנה — 1.93 דולר לרבעון. זה שווה לתשואה של כ-3.2% במחיר הנוכחי. הכיסוי עדיין נראה בריא. שיעור החלוקה עומד על כ-60% מהרווחים.
בינתיים, 5.1 מיליארד הדולר ששולמו כדיבידנדים ב-2025 השתמשו בכ-71% מתזרים המזומנים החופשי. לכן, הסיכון הגדול יותר נראה כמו צמיחה איטית יותר בדיבידנד, ולא קיצוץ.

ובכל זאת, כאשר אג"ח ממשלת ארה"ב ל-10 שנים נותנות תשואה של מעל 5%, הדיבידנד לבדו לא תומך בתרחיש החיובי. NEXT עדיין צריכה לספק מספיק צמיחה כדי לשלב הכנסה, צמיחת דיבידנד והתאוששות אפשרית בתמחור.
האם MCD היא קנייה, לפי אנליסטים בוול סטריט?
למרות שהסנטימנט הכללי נשאר חיובי, בוול סטריט עדיין מגלים מידה מסוימת של זהירות סביב מניית מקדונלד'ס. ב-TipRanks, ל-MCD יש דירוג קנייה מתונה. מתוך 26 דירוגים שפורסמו בשלושת החודשים האחרונים, 15 הם קנייה, 10 הם החזק, ורק אחד הוא מכירה. מחיר היעד הממוצע של מקדונלד'ס עומד על 297.96 דולר. זה משקף אפסייד של כ-28.92% לעומת מחיר המניה האחרון.
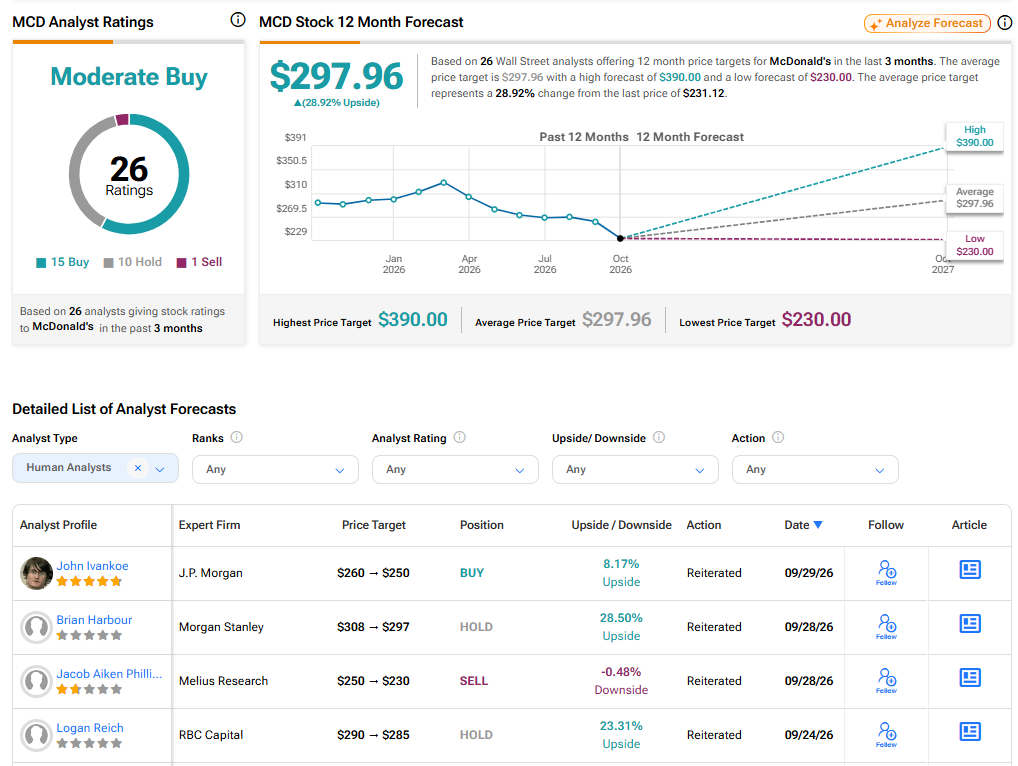
הירידה של מקדונלד'ס מתחילה להיראות מעניינת
נכון לעכשיו, הרוח הנגדית המרכזית של מקדונלד'ס היא נגישות המחיר, שעדיין נראית ברובה מחזורית. אינפלציה, לחץ על צרכנים עם הכנסה נמוכה ועלויות גבוהות החלישו את התדמית שלה כ"ארוחה זולה". רוחות נגד מחזוריות קלות יותר לניהול, כי הן משפיעות על העיתוי של התאוששות הרווחים, ולא בהכרח על כוח הרווחים לטווח הארוך.
הסיכון המבני הגדול יותר הוא אימוץ GLP-1 ומגמות בריאות רחבות יותר. אלה עלולים לשנות באופן קבוע כמה אנשים אוכלים, באיזו תדירות, ומה הם אוכלים.
אני עדיין הייתי רוצה לראות את מספר המבקרים מתייצב, במיוחד בקרב צרכנים עם הכנסה נמוכה, יחד עם סימנים לכך ש-NEXT משפרת את רווחיות המסעדות. למרות זאת, ייתכן שמהפך חזק יותר ייקח זמן. המכירה האחרונה פתחה פער תמחורי נדיר עבור מניה ממוקדת הכנסה כמו MCD. משקיעים שקונים את הירידה הזו כנראה מקבלים נקודת כניסה טובה הרבה יותר לטווח הארוך. לכן אני רואה ב-MCD הזדמנות קנייה אחרי ירידה.