
לפלאנטיר (פלנטיר) יש יותר מ-1,000 לקוחות והצמיחה שלה מאיצה. אני חיובי
- פלאנטיר עברה את רף 1,000 הלקוחות, עם האצה בצמיחה, עלייה חדה בהכנסות, התרחבות בהוצאה של לקוחות קיימים ושיפור משמעותי ברווחיות ובתזרים המזומנים.
- לצד החוזקה בפעילות המסחרית והעלאת התחזית לשנת 2026, החברה עדיין מתמודדת עם סיכוני ריכוזיות בארה"ב ושווי גבוה, מה שמותיר מעט מקום לטעויות בביצוע.

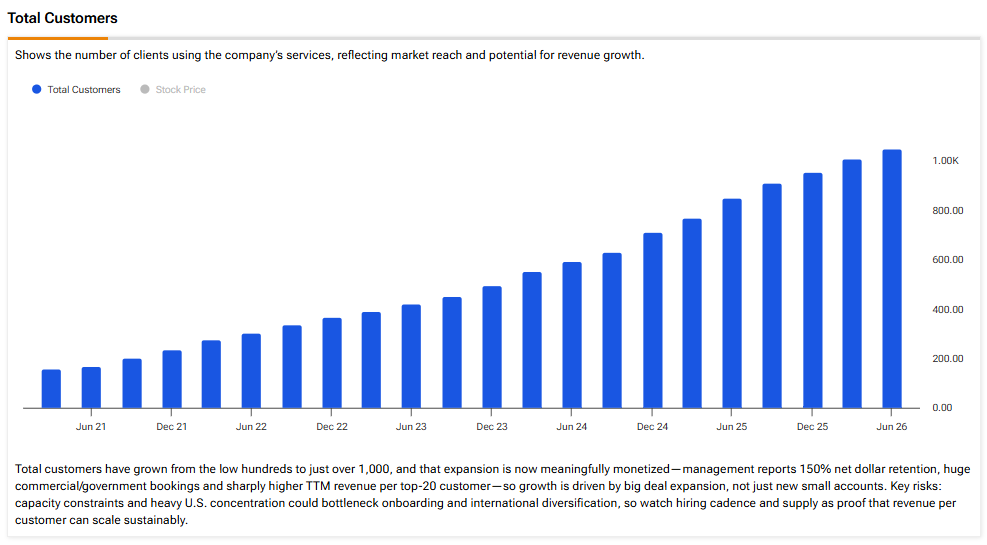
פלאנטיר (פלנטיר) עברה את רף 1,000 הלקוחות, והצמיחה שלה ממשיכה להאיץ. חברת ניתוח הנתונים בתחום הבינה המלאכותית (AI) מרחיבה את בסיס הלקוחות שלה. פלאנטיר סיימה את הרבעון השני עם 1,049 לקוחות, עלייה של 24% לעומת 849 לפני שנה.
פלאנטיר בונה תוכנה שעוזרת לממשלות ולחברות להפוך נתונים להחלטות, באמצעות פלטפורמות כמו Gotham, Foundry ופלטפורמת הבינה המלאכותית שלה (AIP), שמאפשרת לארגונים להפעיל מודלי שפה גדולים (LLMs) על הנתונים שלהם. עסקאות רבות מתחילות כפיילוטים קטנים, ובהמשך גדלות לחוזים רב-שנתיים. לכן מספר הלקוחות חשוב. החברה גם חווה כעת את התקופה החזקה ביותר שלה עד כה.
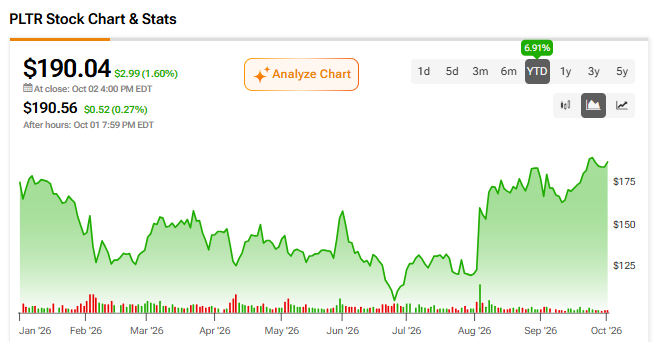
המנכ"ל אלכס קארפ תיאר את הרבעון השני כ"מעולם אחר", כאשר ההכנסות עלו ב-93% משנה לשנה ל-1.94 מיליארד דולר, שיעור הצמיחה המהיר ביותר בתולדות החברה. המניה זינקה בכ-50% מאז דוח הרבעון השני, ועלתה ב-6.91% מתחילת השנה. דוח הרבעון השלישי צפוי בתחילת נובמבר.
אני חיובי על מניית פלאנטיר. הצמיחה במספר הלקוחות מתורגמת להכנסות מהירות יותר ולשיעור רווח תפעולי לפי GAAP של 47%, ואני חושב שקצב הפעילות של החברה עדיין נותן למניה בסיס טוב גם אחרי הראלי האחרון.
מה אבן הדרך של הלקוחות באמת מראה
אבן הדרך במספר הלקוחות מראה שפלאנטיר צומחת בתוך בסיס הלקוחות הקיים שלה, ולא רק מוסיפה עוד חשבונות. שיעור שימור ההכנסות נטו בדולרים של פלאנטיר עלה ל-157%, עלייה של 700 נקודות בסיס לעומת הרבעון הקודם. זה מראה שלקוחות קיימים מוציאים יותר ממה שהוציאו לפני שנה.
20 הלקוחות הגדולים ביותר הניבו בממוצע הכנסות של 124 מיליון דולר ב-12 החודשים האחרונים (TTM), עלייה של 67%. בארה"ב, מספר הלקוחות המסחריים עלה ב-35% ל-653, בעוד שההכנסות המסחריות בארה"ב זינקו ב-149% ל-764 מיליון דולר, מה שמרמז שההוצאה לכל לקוח עולה במהירות. פלאנטיר גם סגרה 220 עסקאות בשווי של לפחות מיליון דולר, כולל שיא של 2.13 מיליארד דולר בשווי חוזים כולל (TCV) מסחרי בארה"ב.
האם פלאנטיר עדיין תלויה בממשלת ארה"ב?
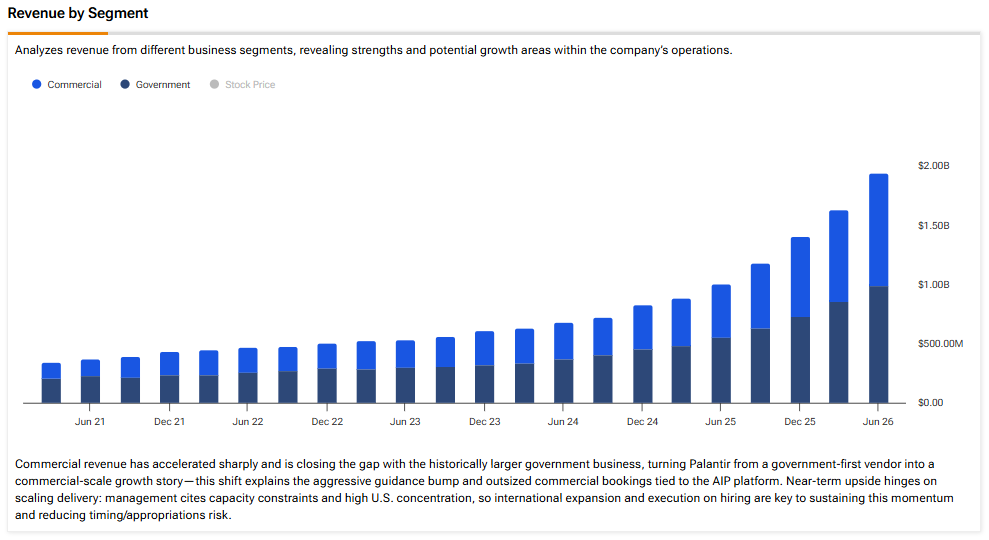
פלאנטיר עדיין תלויה מאוד בעבודה ממשלתית, אבל התמהיל זז לכיוון מסחרי. ההכנסות מהממשלה עלו ב-79% ל-990 מיליון דולר, קצת יותר ממחצית הסך הכולל, בעוד שההכנסות המסחריות קפצו ב-110% ל-945 מיליון דולר. ההכנסות המסחריות בארה"ב כמעט זהות כעת להכנסות מהממשל האמריקאי, שהסתכמו ב-809 מיליון דולר.
גם הפעילות הממשלתית נעשית דביקה יותר. ההנהלה אמרה שתוכנית מסוג program-of-record בחרה ב-Maven כפלטפורמת ההפעלה שלה, וכעת יותר מ-25,000 בונים, כולל אנשי שירות, אזרחים וקבלנים, מפתחים עליה. האנליסט ויליאם בלייר לואי דיפלמה סבור כי Maven מתקרבת למעמד של program-of-record, מה שיתמוך במימון לטווח ארוך. ההכנסות של פלאנטיר ב-12 החודשים האחרונים ממשרד ההגנה עדיין נמוכות מ-0.25% מתקציב הפנטגון, כך שנותר מקום לצמיחה.
הסיכון הוא ריכוזיות. ארה"ב מייצרת 81% מסך ההכנסות, בעוד שההכנסות המסחריות הבינלאומיות צמחו רק ב-26% ל-182 מיליון דולר. הגיוון מתקדם, אבל עדיין לא הושלם.
הצמיחה של פלאנטיר לא באה על חשבון הרווח
הצמיחה של פלאנטיר לא באה על חשבון הרווח. הרווח התפעולי לפי GAAP עמד על 912 מיליון דולר, עם שיעור רווחיות של 47%, בעוד ששיעור הרווח התפעולי המתואם התרחב ל-62% לעומת 46% לפני שנה. תזרים המזומנים החופשי (FCF) המתואם זינק ב-115% ל-1.22 מיליארד דולר, ופלאנטיר סיימה את הרבעון עם 9.2 מיליארד דולר במזומן ובאג"ח ממשלת ארה"ב לטווח קצר. ציון Rule of 40 שלה, שמחבר בין צמיחת ההכנסות לשיעור הרווח התפעולי המתואם, עלה ל-155%.
ההנהלה גם העלתה את תחזית ההכנסות לשנת 2026 כולה בכמעט 500 מיליון דולר, ל-8.15 מיליארד עד 8.158 מיליארד דולר, שהם בערך 82% צמיחה, וזוהי ההעלאה השנתית הגדולה ביותר בתולדות החברה. לרבעון השלישי, החברה צופה הכנסות של 2.16 מיליארד עד 2.164 מיליארד דולר, מה שמרמז על צמיחה של בערך 83%. הנקודה למעקב היא ההוצאות, משום שההנהלה מצפה לעלייה משמעותית ברבעון השלישי בעקבות גיוסים חדשים.
האם מניית פלאנטיר עדיין בועת AI?
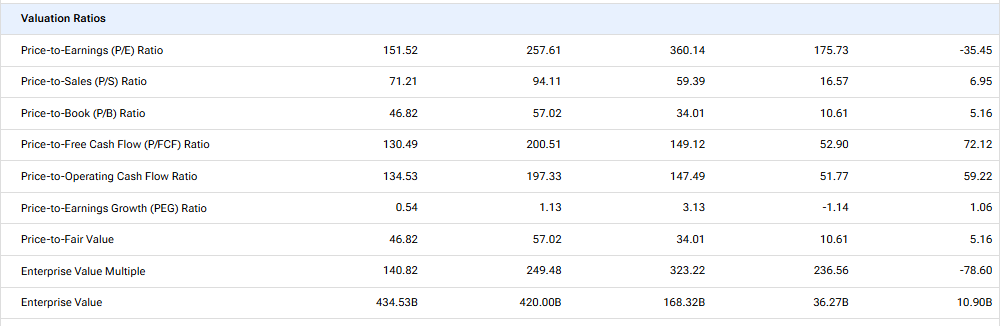
מניית פלאנטיר עדיין יקרה, אבל הטענה לבועת AI נראית חלשה יותר מכפי שנראתה לפני שנה. מכפיל הרווח (P/E) ההיסטורי שלה הוא 151.52, ירידה מ-257.61 בסוף 2025 ומ-360.14 בסוף 2024. הירידה החדה במכפיל הרווח ההיסטורי של פלאנטיר מראה שהעלייה במחיר המניה נתמכת יותר ויותר בצמיחה אמיתית בשורה התחתונה, ולא רק במומנטום ספקולטיבי סביב AI.
מכפיל רווח היסטורי של 151.52 עדיין מציב את פלאנטיר בין שמות התוכנה היקרים ביותר בשוק, כאשר ממוצע החציון במגזר נמצא באמצע שנות ה-20. השווי נשען במידה רבה על כך שהביקוש המסחרי בארה"ב ימשיך לצמוח בקצב תלת-ספרתי. כל רבעון של החמצה או האטה בהמרת חוזים עלול להוביל מיד ללחץ על השווי. זה משאיר מעט מאוד מקום לטעויות בביצוע.
יחס המחיר לרווח לצמיחה (PEG) ההיסטורי, שמשווה בין מכפיל הרווח לצמיחת הרווחים, עומד על 0.54, לעומת 1.13 ו-3.13 בסוף 2025 ו-2024, בהתאמה. קריאה מתחת ל-1 בדרך כלל מרמזת שמניה זולה יחסית לצמיחה שלה. עם זאת, הנתון הזה מחלק בצמיחת רווחים היסטורית של כמעט 282%, מתוך בסיס רווח קטן מאוד. חישובים צופי פני עתיד מציבים את יחס ה-PEG קרוב יותר ל-2. ככל שהצמיחה תתנרמל, יחס ה-PEG כנראה יעלה, אלא אם מחיר המניה ירד.
פלאנטיר בוול סטריט
במעבר לוול סטריט, לפלאנטיר יש דירוג הקונצנזוס של האנליסטים של קנייה מתונה, על בסיס 16 המלצות קנייה, ארבע המלצות החזק ושתי המלצות מכירה שניתנו בשלושת החודשים האחרונים. במחיר יעד ממוצע של 201.74 דולר למניית פלאנטיר, פוטנציאל העלייה עומד על כ-6.15%.
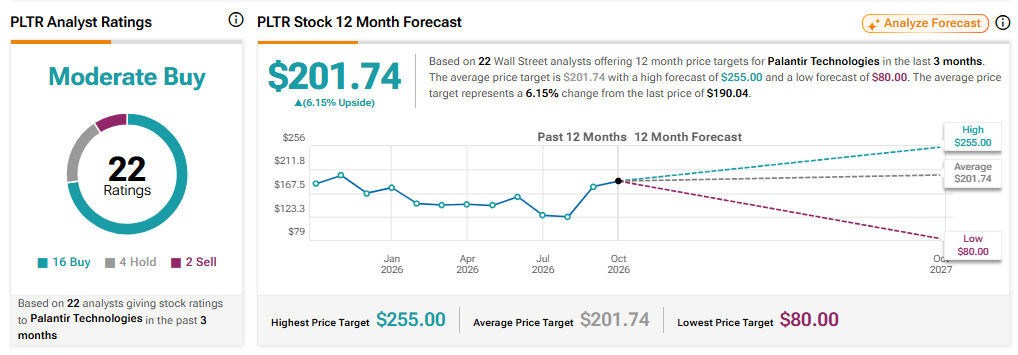
האנליסטית (BAC) של בנק אוף אמריקה, מריאנה פרז מורה, מחזיקה ביעד הגבוה ביותר בוול סטריט, 255 דולר, וחזרה על המלצת קנייה שלה אחרי הדוח, תוך שהיא מצביעה על חוזקה בפעילות המסחרית בארה"ב ומעלה את התחזיות שלה. מחיר היעד הנמוך ביותר הוא 80 דולר, מה שמראה עד כמה האנליסטים עדיין חלוקים לגבי השווי.
סיכום
העלייה של פלאנטיר מעבר ל-1,000 לקוחות חשובה, משום שהיא מגיעה יחד עם הוצאה עמוקה יותר מצד לקוחות קיימים, צמיחה מסחרית מהירה יותר ושולי רווח חזקים. הריכוזיות בארה"ב והשווי שעדיין גבוה הם סיכונים אמיתיים, והדוח הבא בתחילת נובמבר יראה אם התחזית המוגדלת מחזיקה. ובכל זאת, כשהמניה עלתה רק ב-6.91% השנה בזמן שהפעילות צומחת מהר יותר מאי פעם, אני חיובי על מניית פלאנטיר.