
הרבעון הרביעי של מיקרון (מיקרון) מרמז שלמחזור הזיכרון עדיין יש לאן להמשיך
- מיקרון טכנולוג'י הציגה ברבעון הרביעי תוצאות חזקות מעל תחזיות השוק, וצבר הזמנות של 150 מיליארד דולר לצד 26 הסכמי לקוחות אסטרטגיים מחזק את הטענה שמחזור הזיכרון הנוכחי ארוך וצפוי יותר.
- למרות סימן קל לנרמול במרווחים בתחזית לרבעון הראשון, הרווחיות של מיקרון טכנולוג'י נשארת גבוהה מאוד, והכותב סבור שהחברה עשויה להצדיק מכפיל גבוה יותר ולכן שומר על דירוג קנייה ל-מיקרון.

מיקרון טכנולוג'י (מיקרון) דיווחה לאחרונה על תוצאות הרבעון הרביעי שחיזקו את התזה החיובית למחזור זיכרון ארוך יותר. שני דברים בלטו במיוחד אצל מובילת שבבי הזיכרון: ביקוש חוזי וצבר הזמנות של 150 מיליארד דולר.
אחרי ראלי חד שהעלה את המניה מעל 1,000 דולר, השוק נכנס לרבעון הרביעי עם ציפיות כמעט מושלמות. לכן, התגובה המתונה יותר אחרי הדוח משכה תשומת לב. המספרים היו חזקים, אבל הדיון עבר עכשיו לשאלה כמה זמן רמת הרווחים הזו יכולה להחזיק. השאלה היא גם אם צריך להמשיך להתייחס למיקרון טכנולוג'י כחברה מחזורית מאוד.
לדעתי, הרבעון הרביעי סיפק עוד הוכחות לכך שמדובר במחזור ארוך יותר וצפוי יותר. לכן אני נשאר חיובי ושומר על דירוג קנייה.
צבר ההזמנות של 150 מיליארד דולר הוא מה שמשנה את התזה החיובית על מיקרון טכנולוג'י
צבר ההזמנות של 150 מיליארד דולר הוא מה שמשנה את התזה החיובית על מיקרון טכנולוג'י. השינוי במשך מחזור הזיכרון וברמת הצפיות שלו בא לידי ביטוי ברור בהסכמי הלקוחות האסטרטגיים של מיקרון טכנולוג'י (SCAs) ובקפיצה בהתחייבויות הביצוע שנותרו (RPO), כלומר צבר ההזמנות.
במחיר של יותר מ-1,000 דולר למניה, מיקרון טכנולוג'י עלתה בכמעט 495% ב-12 החודשים האחרונים, ויותר מ-280% השנה בלבד, נכון לבדיקה האחרונה. לדעתי, הוגן לומר שהתזה החיובית קיבלה ברובה אישור. כעת, השאלה אם היא תחזיק מעמד — כשמיקרון טכנולוג'י שומרת על שווי שוק של מעל 1.2 טריליון דולר ועדיין מציעה פוטנציאל עלייה נוסף — תלויה בהמשך אישור בדוחות הקרובים.
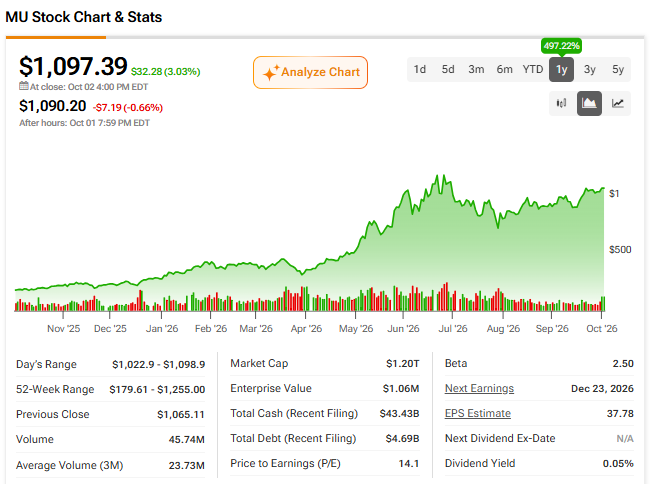
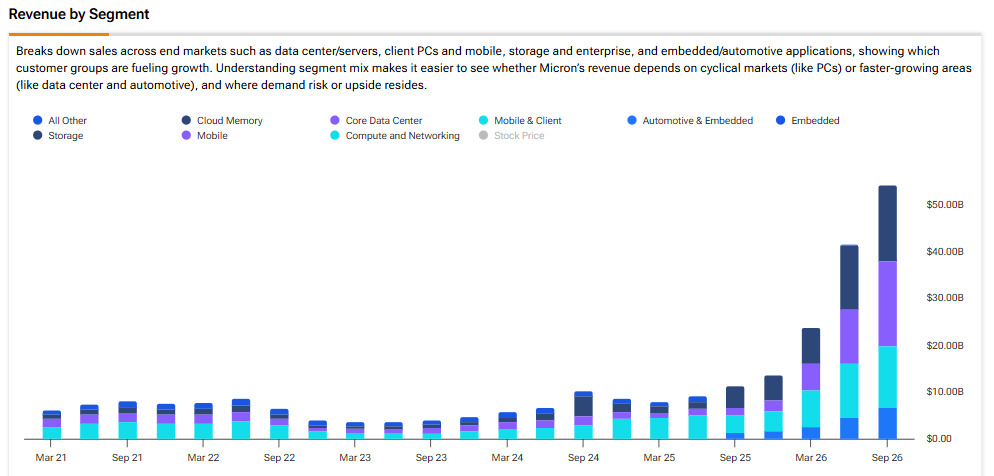
תוצאות הרבעון הרביעי של מיקרון טכנולוג'י היו הרבה מעל תחזיות הקונצנזוס גם עבור רווח למניה (EPS) וגם עבור הכנסות. הרווח המתואם למניה עמד על 33.42 דולר לעומת צפי של 31.77 דולר, בעוד שההכנסות הגיעו ל-54.2 מיליארד דולר לעומת צפי של 51.3 מיליארד דולר. הכנסות יחידת הליבה למרכזי נתונים זינקו ביותר מ-1,000%, מ-1.5 מיליארד דולר ברבעון הרביעי של 2025 ל-18 מיליארד דולר ברבעון הרביעי של 2026. עם זאת, מעבר לחיוביות הזו, צבר ההזמנות הוא הגורם המרכזי שתומך בתזה החיובית על מיקרון טכנולוג'י.

מיקרון טכנולוג'י הופכת לפחות מחזורית
היסטורית, מיקרון טכנולוג'י נסחרה במכפילים נמוכים כי הפעילות שלה מחזורית. השוק בדרך כלל מניח שהרווחים יכולים לזנק כשיש מחסור בהיצע מול הביקוש. אחר כך, הרווחים האלה יכולים להישחק מהר ברגע ש-DRAM או NAND חוזרים לעודף היצע. ברבעון הרביעי, המסר החשוב ביותר, לדעתי, היה שהמחזור הזה עשוי להיות שונה. זה עשוי להשאיר מקום למכפיל גבוה יותר עבור מיקרון, כשהפעילות הופכת לפחות מחזורית עם הזמן.
למיקרון טכנולוג'י יש כיום 26 הסכמי לקוחות אסטרטגיים (SCAs), עם צבר הזמנות של 150 מיליארד דולר לעומת 100 מיליארד דולר ברבעון הקודם. כל ההסכמים האלה כוללים היקפים חוזיים במתכונת take-or-pay.
לכל ה-SCAs שדווחו יש תמחור מוגדר. הם משתמשים או במחירים קבועים או בתמחור עם רצפה ותקרה, מה שעוזר להפחית את המחזוריות. גם ה-RPO מבוסס על היקפים מחויבים ועל תמחור מינימלי, ולכן ההנהלה רואה בו נתון שמרני.
אולי הכי חשוב, מיקרון טכנולוג'י אמרה שגם ברמות מחירי הרצפה, היא עדיין מצפה שהמרווחים יישארו ברובם מעל רמות השיא שנראו במחזורים קודמים.
המרווחים עדיין לא נראים כאילו הם מתחילים להיחלש
מרווחים עצומים שנשמרים לאורך זמן — זו התוצאה הפיננסית של מחזור הזיכרון הזה, שעשוי להיות פחות מחזורי. מיקרון טכנולוג'י רשמה מרווח גולמי מתואם של 87%, לעומת 84.9% ברבעון הקודם. גם המרווח התפעולי המתואם הגיע ל-82.3%. עם זאת, מי ששליליים לגבי מיקרון טכנולוג'י קיבלו לפחות רמז לנרמול של המרווחים.
החברה סיפקה תחזית למרווח גולמי מתואם ברבעון הראשון של כ-86.25%. זה רק מעט מתחת לרבעון הרביעי, למרות שההכנסות צפויות לעלות לכ-61.5 מיליארד דולר בנקודת האמצע. על בסיס התחזית הזו וכ-2.06 מיליארד דולר של הוצאות תפעול מתואמות, המרווח התפעולי המשתמע של מיקרון טכנולוג'י אמור להישאר קרוב ל-83%.

כל זה עדיין נראה חיובי מאוד. ובכל זאת, מדדי תחזית עדינים נתנו למחנה השלילי קצת מקום לטעון לנרמול. אחרי הכול, המרווח הגולמי צפוי לרדת מ-87% ל-86.25% ברבעון הראשון.
ובכל זאת, נראה מוקדם מדי לומר שהרבעון הרביעי סימן בבירור את השיא. ההנהלה מצפה שהרבעון הראשון יהיה נקודת השפל של המרווח הגולמי בשנת הכספים 2027. לאחר מכן, המרווחים צפויים לעלות שוב ברבעונים הבאים.
נכון לעכשיו, התחזית נראית יותר כמו הפסקה קצרה ברמות רווחיות גבוהות מאוד, ולא כמו הוכחה לכך שמחזור המרווחים כבר התהפך. זה כנראה עוזר להסביר את התגובה הראשונית המתונה יותר של מיקרון אחרי הרבעון הרביעי. בהתחשב בכמה אופטימיות כבר מגולמת במחיר, עצם ההימנעות ממכירה חדה הייתה אפשר לטעון סימן חיובי.
ייתכן שמכפיל גבוה יותר מוצדק עבור מיקרון טכנולוג'י
החלק המעניין ביותר בתמחור הוא צמיחת הרווחים וכמה השוק צריך לשלם עבורה. עם צפי של כ-176 דולר ברווח למניה בשנת הכספים 2027, מיקרון נסחרת במכפיל רווח עתידי של בערך 6. המכפיל הנמוך הזה הגיוני אם השוק צודק בכך שהוא מתייחס לרווחים הנוכחיים כרווחי שיא של המחזור, שעומדים להתנרמל במהירות.
עם זאת, הרבעון הרביעי הטיל ספק בטיעון הזה. אם צבר ההזמנות של 150 מיליארד דולר, חוזי ה-take-or-pay, רצפות המחיר ומגבלות ההיצע הופכים את פוטנציאל הרווח לצפוי יותר, אני מאמין ש-מיקרון יכולה להצדיק העלאת תמחור מסוימת גם בלי זינוק נוסף ברווחים.
כאשר ממוצע ה-P/E בענף עומד על סביב 23, אני לא טוען שמיקרון טכנולוג'י צריכה להיסחר כמו מניית מוליכים למחצה שהיא מבנית לא מחזורית. אפילו מעבר ממכפיל 6 למכפיל 8 על רווח למניה של 176 דולר ישקף מחיר של כ-1,408 דולר למניה.
ההסתייגות היא שהמחיר עלה לאחרונה מהר יותר מעדכוני תחזיות הרווח. לכן, מכאן והלאה, פוטנציאל העלייה כנראה יהיה תלוי בשני דברים שיקרו במקביל: שהתחזיות ימשיכו לעלות, ושהשוק יהיה מוכן לשלם קצת יותר עבור כל דולר של אותם רווחים.
האם מיקרון היא קנייה, לפי אנליסטים בוול סטריט?
כמעט כל האנליסטים שמסקרים את מניית מיקרון טכנולוג'י נשארים חיוביים, כפי שמרמז דירוג הקונצנזוס של האנליסטים של TipRanks, קנייה חזקה. מתוך 25 דירוגים שפורסמו בשלושת החודשים האחרונים, 24 הם קנייה ורק אחד הוא החזק. אחרי כמה העלאות דירוג בעקבות הרבעון הרביעי, מחיר היעד של מיקרון טכנולוג'י עומד כעת בממוצע על 1,563.96 דולר. זה משקף פוטנציאל עלייה משמעותי של 42.52% לעומת הרמות הנוכחיות. לכן התחזית העדכנית של וול סטריט ל-מיקרון נשארת חיובית מאוד, גם אחרי המהלך החד במניה.

התזה החיובית עדיין תקפה
תוצאות הרבעון הרביעי של מיקרון טכנולוג'י אישרו מדדים חזקים בכל החזיתות, שתומכים במחזור זיכרון ממושך ומבני. גם עדיין אין סימן ברור מתי המחזור יסתיים.
המדד המרכזי היה צבר ההזמנות של 150 מיליארד דולר, שקשור ל-26 הסכמים אסטרטגיים. עם היקפים חוזיים ותמחור צפוי יותר, למיקרון טכנולוג'י יש עכשיו נראות טובה יותר להכנסות ולמרווחים. מבחינתי, זה מחזק את ההערכה שהמחזור הזה יכול להימשך יותר ממחזורים קודמים.
זה גם מרמז שמיקרון טכנולוג'י עשויה להיות ראויה למכפיל גבוה יותר ממכפיל רווחי השיא ההיסטורי שלה. חשוב יותר, זה משאיר את הדלת פתוחה לעוד פוטנציאל עלייה מכאן, ומחזק את דירוג הקנייה שלי ל-מיקרון.