
ServiceNow מול מיקרוסופט: ממשקיע אחד מגיעה המלצה להתרחק ממניית תוכנה אחת ולאמץ את השנייה
- המשקיע גארי אלכסנדר שלילי לגבי ServiceNow, לאחר שטען כי חלק מהצמיחה האחרונה שלה נשען על רכישת Armis, בעוד שהחברה לא מציגה שיפור מספק בשולי הרווח וממשיכה להיסחר בתמחור גבוה יחסית.
- אלכסנדר חיובי לגבי מיקרוסופט ומדרג את מיקרוסופט כהמלצת קנייה, בעקבות האצה בצמיחת Azure, ביקוש ל-AI שעולה על הקיבולת הזמינה, ותמחור שנראה אטרקטיבי יותר מזה של ServiceNow.

תחום התוכנה הארגונית עובר כעת תקופה של בחינה מחדש, כשמשקיעים שוקלים את ההשפעה של בינה מלאכותית על כל דבר, מפריון העובדים ועד מחשוב ענן והוצאות על תוכנה. ייתכן שחלק מהחברות נהנות מעלייה בביקוש לתשתיות AI, אבל אחרות נדרשות להוכיח שעסקי התוכנה הקיימים שלהן יכולים להמשיך לצמוח, בזמן שלקוחות בוחנים מחדש איך הם משתמשים בטכנולוגיה.
זה הופך את ServiceNow (NYSE:NOW) ואת מיקרוסופט (מיקרוסופט) להשוואה מעניינת. הראשונה נשארת אחת השחקניות המובילות בתוכנה ארגונית, עם צמיחה חזקה למרות הלחץ הרחב יותר על הסקטור. השנייה משלבת את עסקי התוכנה הענקיים שלה עם Azure, אחת מפלטפורמות הענן הגדולות בעולם.
המשקיע גארי אלכסנדר בחן מחדש את שתי החברות, וטוען שמשקיעים צריכים להסתכל מעבר לצמיחה שבכותרות. לדבריו, צריך לבדוק מה באמת מניע את הצמיחה, עד כמה הלקוחות מתחייבים להוצאות עתידיות, והאם הרווחים עומדים בקצב של השווי.
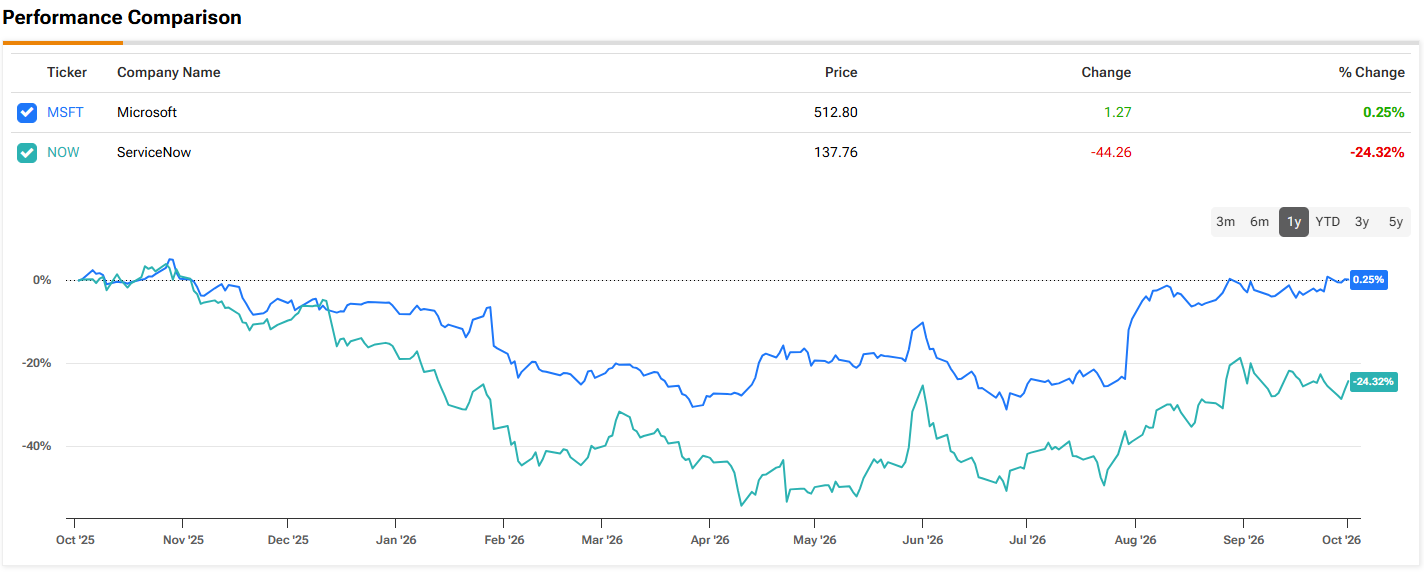
ServiceNow החזיקה מעמד יחסית היטב במהלך המימוש במניות התוכנה. המניה ירדה רק בכ-10% מאז תחילת השנה, ועלתה ב-65% מאז השפל באפריל. העמידות של החברה משקפת ביקוש מתמשך לפלטפורמה הארגונית שלה, אבל ההתאוששות גם הותירה את המשקיעים משלמים פרמיה משמעותית עבור הצמיחה הזאת.
התוצאות האחרונות הראו שההכנסות עלו ב-24% לעומת השנה שעברה והגיעו ל-3.99 מיליארד דולר, מעל ציפיות וול סטריט ל-3.93 מיליארד דולר. הכנסות המנויים צמחו ב-23% על בסיס מטבע קבוע, בקצב מהיר יותר מהרבעון הקודם, בעוד ServiceNow העלתה מעט את תחזית ההכנסות השנתית שלה.
עם זאת, המספרים הבולטים לא מספרים את כל הסיפור. החברה השלימה באפריל את רכישת חברת הסייבר Armis תמורת 7.75 מיליארד דולר, ואלכסנדר סבור שלעסקה הייתה תרומה משמעותית להאצה בצמיחה המדווחת של הכנסות המנויים. Armis דיווחה קודם לכן על הכנסות שנתיות חוזרות של 340 מיליון דולר, מה שמרמז על הכנסות רבעוניות של כ-85 מיליון דולר, אם פשוט מחלקים בארבעה רבעונים. זה היה מייצג בערך 3 נקודות אחוז מצמיחת המנויים של ServiceNow ברבעון האחרון.
הבעיה היא ש-ServiceNow לא מפרידה בדיווח בין צמיחה אורגנית לצמיחה שנבעה מרכישות. לכן קשה לקבוע כמה מההאצה מגיע מהעסק הבסיסי. אלכסנדר מצביע גם על התחייבויות ביצוע שנותרו, שצומחות בכ-21.5% על בסיס מטבע קבוע. זה פחות או יותר תואם את צמיחת ההכנסות, ולא גבוה ממנה בצורה משמעותית.
גם הרווחיות מעלה סימן שאלה נוסף. ServiceNow הוסיפה כ-700 עובדים במהלך הרבעון, והיקף כוח האדם שלה הגיע לכ-30,500 עובדים, עלייה של 12% לעומת השנה שעברה. בעקבות זאת, שיעור הרווח התפעולי המתואם נשאר על 29.5%, מה שלדברי אלכסנדר מספק מעט מאוד הוכחות להתרחבות בשולי הרווח, שיכולה הייתה לעזור להצדיק את השווי הגבוה של החברה.
בינתיים, התמחור שלה נראה תובעני במיוחד מנקודת מבט של רווחים: במכפיל רווח עתידי של יותר מ-30, ServiceNow נסחרת בערך בכפול ממכפילי הרווח של חברות תוכנה מקבילות כמו Salesforce ו-Workday.
"לדעתי, העליות של ServiceNow כבר מאחוריה," סיכם אלכסנדר. "החברה הזאת הופכת להימור שנעשה פחות אטרקטיבי, כאשר רכישות שולטות בסיפור הצמיחה שלה, בזמן שהחברה לא מציגה התקדמות מספקת בשולי הרווח כדי להצדיק ירידה של מכפילי השווי שלה לרמות שקרובות יותר לאלה של המתחרות."
"מכרו את המניה הזאת והשקיעו במקום אחר," סיכם המשקיע. (כדי לצפות ברקורד של אלכסנדר, לחצו כאן)
כשעוברים למיקרוסופט, התוצאות האחרונות שלה נותנות לאלכסנדר הרבה חומר למחשבה. ההכנסות עלו ב-17% לעומת השנה שעברה והגיעו ל-90 מיליארד דולר, בעוד הרווח למניה המתואם עלה ב-23% ל-4.74 דולר. Azure בלטה במיוחד, עם האצה בצמיחה ל-43%, בעוד התחייבויות הביצוע שנותרו זינקו ב-84% ל-678 מיליארד דולר.
השאלה הגדולה יותר היא מה המספרים האלה אומרים על הוצאות ה-AI האדירות של מיקרוסופט. עד כה, החברה מראה שהיא מסוגלת לייצר הכנסות במהירות מההשקעה שלה בקיבולת מחשוב. מיקרוסופט אומרת שהביקוש עדיין עולה על הקיבולת הזמינה, כלומר תשתיות חדשות נספגות אצל הלקוחות, ולא נשארות ללא שימוש בזמן שהחברה ממתינה להתפתחות בביקוש ל-AI.
אלכסנדר סבור שזה נותן למיקרוסופט יתרון חשוב. ל-Azure יש גם יתרון בכך שהיא יושבת על גבי עסקי התוכנה והענן הענקיים שכבר קיימים במיקרוסופט, ולא צריכה לבנות מקור הכנסה חדש מאפס. לכן מיקרוסופט יכולה להשתמש בעסקים המבוססים שלה כדי לתמוך בהשקעות ה-AI שלה, בזמן ש-Azure מספקת מקור צמיחה חשוב.
עדיין יש סיכונים שצריך לשקול. חששות לגבי בטיחות AI עלולים להאט את הפיתוח, החשיפה של מיקרוסופט ל-OpenAI יוצרת אי-ודאות נוספת, וקיצוצי כוח אדם שמונעים על ידי AI עלולים בסופו של דבר להשפיע על הביקוש למנויי תוכנה. גם ההזמנות המסחריות היו לא אחידות. אבל עם האצה בצמיחת Azure ועם ביקוש שעדיין עולה על הקיבולת, אלכסנדר רואה הוכחות לכך שהשקעות ה-AI של מיקרוסופט מתחילות להפוך למנוע צמיחה חזק יותר.
לבסוף, גם התמחור ראוי להתייחסות. מיקרוסופט נסחרת במכפיל רווח עתידי של כ-26, לעומת יותר מ-30 אצל ServiceNow. "אני ממשיך לראות יותר גורמים חיוביים משליליים עבור מיקרוסופט, כשהצמיחה של Azure תופסת תאוצה," סיכם המשקיע. "הישארו בפוזיציה ארוכה כאן: מכפיל רווח בטווח אמצע שנות ה-20 עדיין משאיר הרבה מקום לעלייה, כשצפויה לפנינו צמיחה מואצת."
בהתאם לכך, אלכסנדר מדרג את מיקרוסופט כהמלצת קנייה.
כעת, אם עוברים לעמדת וול סטריט, רואים ששתיהן בחירות פופולריות עם דירוג קונצנזוס של האנליסטים קנייה חזקה. מחיר היעד הממוצע של NOW עומד על 143.41 דולר, ומשקף תשואה צנועה של 6% ב-12 החודשים הקרובים. מחיר היעד הממוצע של מיקרוסופט, שעומד על 575.91 דולר, מצביע על עלייה של 12% בשנה הקרובה. (ראו תחזית המניה של NOW או תחזית המניה של מיקרוסופט)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי משלכם לפני קבלת כל החלטת השקעה.