למה מניות אנבידיה וברודקום עולות היום — ועד כמה בוול סטריט חושבים שהן עוד יכולות לעלות
- אנבידיה עולה לאחר שמורגן סטנלי החזיר אותה למעמד הבחירה המובילה שלו בתחום המוליכים למחצה, עם דירוג קנייה ומחיר יעד של 300 דולר, על רקע יתרונות תחרותיים בתשתיות AI וביקוש צפוי מבינה מלאכותית אייג'נטית.
- ברודקום עולה בעקבות תחזיות חיוביות של UBS לצמיחה חדה במשלוחי TPU ובמכירות AI, לאחר שהחברה כבר דיווחה על צמיחה שנתית של 221% בהכנסות ממוליכים למחצה ל-AI וקיבלה דירוג קונצנזוס של קנייה חזקה.

ענקיות השבבים אנבידיה (אנבידיה) ו-ברודקום (NASDAQ:AVGO) עולות ביום שישי, עם עליות של כ-2% וכ-3% בהתאמה, כשכל אחת מהן מספקת למשקיעים סיבה אחרת לקנות. אנבידיה עולה לאחר שמורגן סטנלי הגדיר את המניה כבחירה המובילה שלו בתחום המוליכים למחצה, בין היתר בזכות התמחור שלה, מחזור המוצרים החדש והפוטנציאל של בינה מלאכותית אייג'נטית. ברודקום, מנגד, עולה לאחר שדיווחים פירטו על חבילת מימון אפשרית של 60 מיליארד דולר לתמיכה בתשתיות שבבי AI, בזמן ש-UBS הציג תחזיות אגרסיביות לגבי משלוחי ה-TPU של החברה וצמיחת ההכנסות.
אנבידיה חוזרת למקום הראשון אצל מורגן סטנלי
אנבידיה קיבלה הבעת אמון מהאנליסט ג'וזף מור ממורגן סטנלי, שהחזיר את יצרנית השבבים למקום הראשון בדירוג המוליכים למחצה שלו, לאחר פגישות עם המנכ"ל ג'נסן הואנג ועם סמנכ"לית הכספים קולט קרס. מור, שנמנה עם 1% העליונים של אנליסטים בוול סטריט, מעניק ל-אנבידיה דירוג קנייה לצד מחיר יעד של 300 דולר, שמשקף אפסייד של כ-27% לעומת הרמות הנוכחיות.
מור סבור שכמה מגבלות בענף יעבדו לטובת אנבידיה בשנים הקרובות. זמינות מוגבלת של חשמל, שטח במרכזי נתונים, יכולת מימון ואספקת רכיבים עשויות להעדיף חברות שמסוגלות לספק ביצועי מחשוב גבוהים יותר בתוך המגבלות האלה. בסיס הלקוחות הגדול של אנבידיה והפלטפורמה המשולבת שלה נותנים ליצרנית השבבים כמה דרכים ליהנות מכך שחברות מגדילות את ההוצאות על תשתיות בינה מלאכותית.
האנליסט גם רואה בבינה מלאכותית אייג'נטית מקור ביקוש נוסף לחומרה של אנבידיה. מור מאמין שהאימוץ שלה עשוי לתמוך בפלטפורמת Vera Rubin הקרובה, כשלקוחות מחפשים יותר קיבולת מחשוב ליישומי בינה מלאכותית מורכבים. זו עשויה להיות מנוע צמיחה נוסף, בזמן שאנבידיה מתכוננת לדור הבא של השבבים שלה לאחר השקת Blackwell.
אמזון סיפקה השבוע תזכורת נוספת עד כמה תשתיות AI הפכו ליקרות. לפי הדיווחים, ענקית הענן שוקלת להעביר חומרת Grace Blackwell של אנבידיה בשווי של כ-8 מיליארד דולר לישות ייעודית, ולאחר מכן לשכור בחזרה את השבבים האלה. ההסדר המוצע שייך לאמזון, אך ההיקף שלו ממחיש כיצד לקוחות בוחנים שיטות מימון חדשות כדי להמשיך לרכוש מערכות מחשוב יקרות.
בוול סטריט לא חושבים שהמהלך של אנבידיה כבר מיצה את עצמו. ל-אנבידיה יש דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, ומחיר היעד הממוצע של 324.32 דולר משאיר אפסייד נוסף של 38% לעומת הרמות הנוכחיות. (ראו תחזית המניה של אנבידיה)

תחזית ה-AI של ברודקום מקבלת דחיפה נוספת
גם ברודקום נהנית ביום שישי מפרשנות חיובית של אנליסטים, כאשר האנליסט טימותי ארקורי מ-UBS מעניק למניה דירוג קנייה ומחיר יעד של 470 דולר, שמשקף אפסייד של כ-33% לעומת הרמות הנוכחיות.
ארקורי מצפה שיצרנית השבבים תשלח יותר מ-5 מיליון יחידות TPU במהלך 2027, לעומת הערכה של 3.7 מיליון יחידות במהלך 2026. תחזיות המשלוחים האלה מתורגמות להזדמנות הכנסות משמעותית בשנים הקרובות. ב-UBS מעריכים שמכירות ה-AI של ברודקום יגיעו לכ-60 מיליארד דולר בשנת הכספים 2026, לאחר מכן ל-106 מיליארד דולר ב-2027 ול-150 מיליארד דולר שנה לאחר מכן. גוגל צפויה להישאר לקוחה חשובה בתחום המחשוב המותאם אישית, בעוד Anthropic ו-OpenAI עשויות לספק ביקוש נוסף ככל שדרישות התשתית שלהן יגדלו.
ברודקום כבר הראתה את קצב ההתרחבות הזה בדוח הרבעוני האחרון שלה. החברה ייצרה 16.7 מיליארד דולר ממוליכים למחצה ל-AI בתקופה הזו, נתון שמייצג צמיחה של 221% לעומת השנה הקודמת. החברה גם מצפה שהנתון יגיע ל-21.7 מיליארד דולר ברבעון הנוכחי.
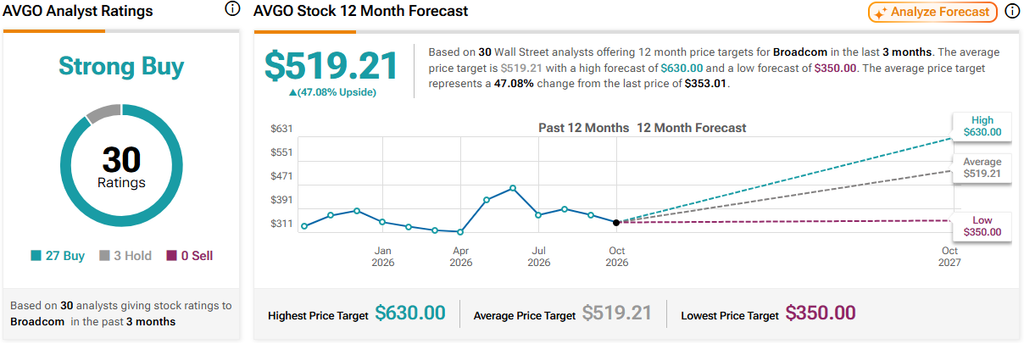
ארקורי אולי חיובי, אבל החישוב הקולקטיבי של וול סטריט מצביע על פוטנציאל גבוה עוד יותר. מתוך 30 אנליסטים שמסקרים את המניה, 27 ממליצים לקנות אותה ורק שלושה נשארים על הגדר, מה שמעניק לה דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה. מחיר היעד הממוצע ל-12 חודשים, 519.21 דולר, מצביע על פער נוסף של 47% בין מחיר המניה הנוכחי לבין הרמה שבה האנליסטים חושבים שהיא יכולה להיסחר. (ראו תחזית המניה של AVGO)