
2 מניות ניאו-קלאוד האלה עשויות לזנק ביותר מ-90%, אומרים אנליסטים
- למרות הלחץ על מניות הניאו-קלאוד בשל ריביות גבוהות, עלויות מימון עולות וחששות מהאטה בביקוש ל-AI, אנליסטים סבורים ש-Nebius Group ו-IREN עשויות להתאושש ביותר מ-90% בחודשים הקרובים.
- Nebius Group נהנית מצמיחה חדה, משותפויות עם אנבידיה ו-פלנטיר וממחיר יעד ממוצע שמרמז על עלייה של כ-90%, בעוד IREN עוברת מכריית ביטקוין לניאו-קלאוד, מרחיבה את תשתית מרכזי הנתונים שלה וזוכה למחיר יעד ממוצע שמצביע על פוטנציאל ליותר מפי שלושה בשנה הקרובה.

ההתרחבות של ה-AI משנה בצורה דרמטית את מפת העולם הדיגיטלי. יצרניות השבבים הן הנהנות המרכזיות, כי הן מספקות את החומרה שהופכת את ה-AI לאפשרי, אבל יש עוד לא מעט חברות עם פוטנציאל גבוה להרוויח מהמגמה. בין הבולטות שבהן נמצאות חברות הניאו-קלאוד.
מחשוב ענן, יחד עם מרכזי נתונים בקנה מידה גדול, חיוניים ל-AI, וחברות הניאו-קלאוד מציעות את שכבת התשתית הזאת במודל "כשירות" – עם GPU-as-a-Service. הן בונות מתקנים המבוססים על טכנולוגיית שרתים מתקדמת מהשורה הראשונה, ברמה ארגונית, ומתאימות אותם לעומסי עבודה של AI, למידת מכונה ומחשוב עתיר ביצועים. לאחר מכן הן משכירות גישה לעוצמת המחשוב של ה-GPU ולתשתיות הנלוות, וכך מאפשרות ללקוחות ארגוניים לקבל יכולות AI ברמה גבוהה בלי לבנות מערכות משלהם.
אבל לאחרונה, חברות הניאו-קלאוד מתמודדות עם מכה כפולה של אתגרים פיננסיים ותפעוליים. רבות מהן ממונפות מאוד, לאחר שלוו בהיקפים גדולים בשנים האחרונות כדי לממן התרחבות ובניית מרכזי נתונים, מתוך הימור שהביקוש לשירותי AI ימשיך לצמוח.
כעת, החששות מפני ריביות גבוהות יותר ועלייה בעלויות המימון הופכים מימון חדש ומחזור חוב ליקרים יותר, בזמן שהמשקיעים חוששים שכל האטה בביקוש ל-AI עלולה להשאיר את החברות הללו נאבקות לעמוד בהתחייבויות הפיננסיות שלהן. החששות האלה תרמו לירידות חדות במניות הניאו-קלאוד בחודשים האחרונים, והותירו את המשקיעים זהירים יותר לגבי הזרמת כסף נוסף לסקטור.
עם זאת, כמה אנליסטים בוול סטריט רואים במצב הנוכחי הזדמנות קנייה – והם ממליצים על שתי מניות ניאו-קלאוד, בטענה שהן עשויות להתאושש ביותר מ-90% בחודשים הקרובים. פתחנו את פלטפורמת TipRanks כדי להביא את הפרטים על שתיהן; הנה מבט מקרוב, כדי להבין למה דווקא למניות האלה עשוי להיות פוטנציאל כה גבוה.
Nebius Group (NBIS)
Nebius Group, שממוקמת באמסטרדם, היא חברת הניאו-קלאוד הראשונה שנבחן כאן, והיא מובילת התחום באירופה. החברה, ששווייה 44 מיליארד דולר, מספקת ללקוחות פלטפורמה אחודה לתמיכה ביכולות AI – "מסע ה-AI המלא", כפי שהחברה מגדירה זאת, החל משלב הנתונים ואימון המודלים ועד לסביבת הייצור והפריסה בפועל.
Nebius Group מספקת את היכולות האלה בקנה מידה עולמי, תוך שימוש ביישומים מקומיים כדי להרחיב רשת גלובלית. החברה משתפת פעולה עם אנבידיה באמצעות השקעת הון של יצרנית השבבים (אנבידיה מחזיקה ב-9.3% מ-Nebius Group), מה שמחבר בין ספקית הניאו-קלאוד המובילה באירופה לבין המובילה העולמית בשבבי מוליכים למחצה המיועדים ל-AI. ההחזקה של אנבידיה ב-Nebius Group מעניקה לחברת הניאו-קלאוד ההולנדית גב חזק.
במהלך שותפות חשוב נוסף, Nebius Group ו-פלנטיר הודיעו בספטמבר השנה על הסכם. במסגרת השותפות, Nebius Group תהפוך לשותפת תשתית ה-AI הריבונית המועדפת של פלנטיר – ובסופו של דבר תשלב את נקודות הקצה שלה לעיבוד ולהסקה בתוך הגבול הארגוני המאובטח של פלנטיר, ובשירות ישיר של בסיס הלקוחות של פלנטיר. זהו הישג עסקי משמעותי עבור Nebius Group, משום שבסיס הלקוחות של פלנטיר נשען במידה רבה על לקוחות בעלי ערך גבוה.
הדוחות של החברה מציגים את הצמיחה שלה. ברבעון השני של 2026, התקופה האחרונה שיש לגביה תוצאות מדווחות, Nebius Group דיווחה על הכנסות של 582.3 מיליון דולר. הנתון הזה עלה על התחזית ב-8.36 מיליון דולר, וזינק ב-454% לעומת התקופה המקבילה אשתקד. כמו חברות טכנולוגיה מתקדמות רבות, גם Nebius Group דיווחה על הפסד נקי – אבל הרווח למניה non-GAAP של (0.12-) דולר היה טוב ב-58 סנט למניה מהצפוי.
מניית NBIS הציגה צמיחה חזקה בחלק הראשון של השנה, והגיעה לשיא ביוני, מעט מעל 280 דולר. מאז, עם זאת, המניה נסחרה בתנודתיות והושפעה מהרוחות הנגדיות שתוארו למעלה. התוצאה הסופית עבור המניה – בעוד NBIS עלתה ב-105% מתחילת השנה, היא ירדה בכ-40% מרמות השיא של יוני.
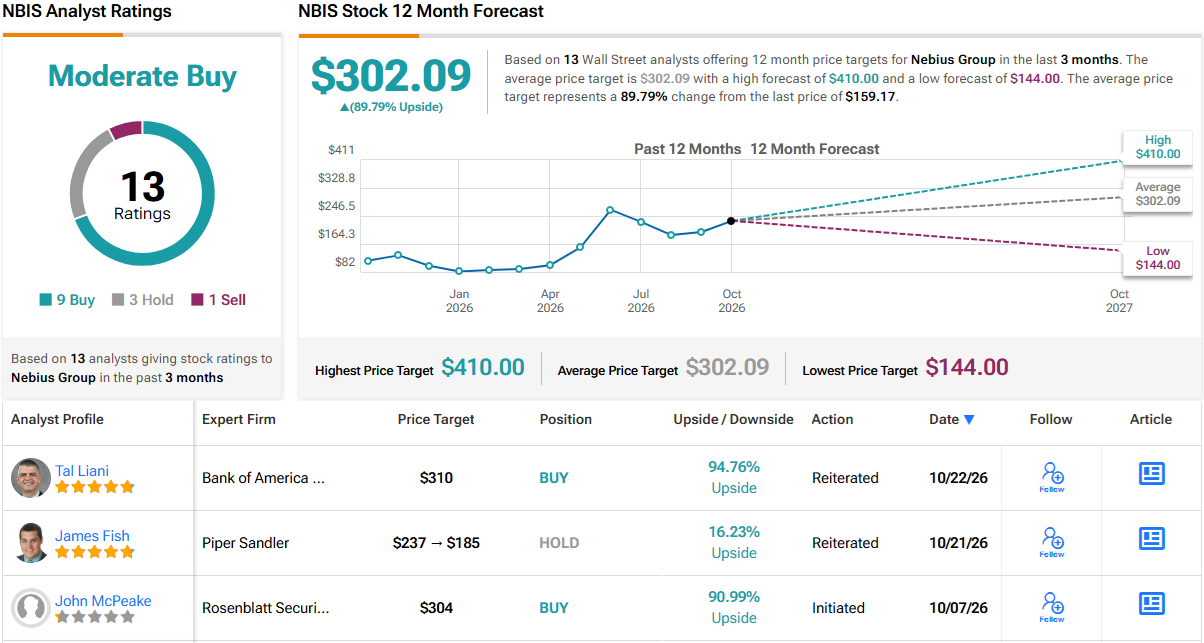
חברת הניאו-קלאוד הזו משכה את תשומת ליבו של מומחה הטכנולוגיה של רוזנבלט, ג'ון מקפיק, שמשווה את החברה לחיוב למובילת הסקטור, CoreWeave. מקפיק כתב על Nebius Group: "אנחנו חושבים שהחברה ממוצבת באופן דומה כדי ליהנות מהוצאות מסיביות על אימון AI ופריסות הסקה. Nebius Group לא חושפת את עוצמת החשמל הפעילה שמייצרת הכנסות, אבל אנחנו מעריכים שלחברה יש בערך שישית מ-1.5 הג'יגה-וואט של CoreWeave בעוצמה פעילה. בניגוד ל-CoreWeave, 75% מ-3.5 הג'יגה-וואט של החשמל החוזי של Nebius Group צפויים לעלות לאוויר דרך אתרים בבעלות מלאה. Nebius Group אכן חווה צמיחת-על, עם הכנסות ברבעון השני של 2026 שעלו פי 5.5 לעומת השנה שעברה, וההכנסות הכוללות ב-2026 צפויות לצמוח פי 6.5 – אנחנו חוזים CAGR של 98% בהכנסות משנת הכספים 2026 ועד שנת הכספים 2030. למרות תשלומי מקדמה צפויים מצד לקוחות, אנחנו מעריכים ש-Nebius Group תגייס חוב נוסף ו/או הון כדי לממן את מפת הדרכים השאפתנית שלה להרחבת הקיבולת (כפי שנראה בעסקת האג"ח להמרה בהיקף 5.75 מיליארד דולר באוגוסט)."
מבחינת מקפיק, כל זה מסתכם בהמלצת קנייה למניית NBIS, ומחיר היעד שלו, 304 דולר, מצביע על פוטנציאל עלייה של 91% בשנה הקרובה. (לצפייה ברקורד של מקפיק, לחצו כאן)
גם בוול סטריט באופן כללי יש נכונות לאמץ גישה חיובית כלפי Nebius Group. לחברה יש 13 סקירות מניה עדכניות, ובהן 9 המלצות קנייה, 3 המלצות החזק והמלצת מכירה אחת. מחיר המניה הוא 171.57 דולר, ומחיר היעד הממוצע שלה, שעומד כעת על 302.09 דולר, משקף פוטנציאל עלייה של כ-90% עד לתקופה הזו בשנה הבאה. (ראו תחזית מניית NBIS)
IREN, . (IREN)
המניה הבאה ברשימה שלנו, IREN, היא חברה שנמצאת בעיצומם של שינויים משמעותיים. IREN התחילה את דרכה ככורת ביטקוין, ובנתה מרכזי נתונים והציבה בהם "אסדות כרייה" של ביטקוין – אבל מאז 2023, ובמיוחד בשנה האחרונה, IREN מסיטה את פעילותה לתמיכה במרכזי AI. בקיצור, היא הופכת לספקית ניאו-קלאוד.
לחברה יש כיום ארבעה מתקני מרכזי נתונים פעילים, שנמצאים בקולומביה הבריטית, קנדה (המתקנים Mackenzie, Canal Flats ו-Prince George) ובטקסס (מתקן Childress הגדול, המדורג ב-750 מגה-וואט ומשתרע על פני 576 אקרים). בנוסף, החברה בונה ארבעה מתקנים נוספים, באוסטרליה, טקסס, אוקלהומה וספרד. IREN מחזיקה בתשתית של מרכזי הנתונים שהיא בונה ומפעילה, כולל הקרקע, חיבורי רשת החשמל, תחנות המשנה ומערכות הקירור. בנוסף, IREN מחזיקה גם ב-GPU, ב-CPU, באחסון, בשרתים וברשתות שגורמים למרכזי הנתונים לפעול. הבעלות על כל אלה מציבה את החברה בעמדה חזקה לתמוך בלקוחותיה כשהם פורסים פעילות משלהם בעומסי עבודה רחבי היקף של AI.
ההודעה האחרונה של החברה בנושא מרכזי נתונים נגעה למתקן בספרד. IREN הודיעה החודש כי תקים מתקן בהספק של 300 מגה-וואט בבדחוס, אקסטרמדורה, בספרד, כצעד ראשון שלה אל תחום הניאו-קלאוד האירופי. הקמפוס הספרדי, שמתוכנן להתחיל לפעול ב-2028, ירחיב את שאיפות ה-AI הריבוני של אירופה; IREN מתכננת את המתקן כך שיהיה תואם לפלטפורמת אנבידיה DSX AI Factory.
הנקודה האחרונה חשובה במיוחד. IREN בונה את מרכזי הנתונים החדשים שלה, ומעדכנת את המתקנים הקיימים, כדי שיפעלו על השבבים והחומרה החדשים ביותר של אנבידיה. אף שזה יהפוך את המתקנים של IREN למתקדמים ביותר, ההקמה והשדרוגים לא יהיו זולים. תוכנית ההשקעות ההוניות של החברה מסתכמת בכ-25 עד 30 מיליארד דולר, במימון משולב של חוב ותשלומי מקדמה מלקוחות.
העלויות, והחוב, הופכים את המשקיעים לקצת עצבניים. מניית IREN הגיעה לשיא במאי השנה, כמעט 68 דולר, אבל מאז היא ירדה ב-59%.
במבט על הדוח האחרון של IREN, שכיסה את הרבעון הרביעי של שנת הכספים 2026, אפשר לראות שהכנסות החברה ירדו – עם סגירת פעילות כריית הביטקוין והאצה בהכנסות מענן AI, סך ההכנסות הרבעוניות, 137.2 מיליון דולר, ירד ב-27% לעומת השנה שעברה, אף שעלה על הציפיות ב-1.6 מיליון דולר. חשוב לציין שההכנסות הרבעוניות של החברה כללו 66.7 מיליון דולר מכריית ביטקוין ו-70.5 מיליון דולר מענן AI. בשורה התחתונה, IREN רשמה הפסד נקי. ההכנסה לפי GAAP, של (2.16-) דולר למניה, שיקפה גם את הירידה בהכנסות וגם את ההוצאות הכבדות על ציוד הוני חדש – והיא החמיצה את התחזית ב-1.55 דולר למניה.
בסקירה שלו על IREN, אנליסט ג'יי פי מורגן ריצ'רד צ'ו מתחיל עם המעבר המתמשך של החברה לנישת הניאו-קלאוד, ועם העבודה שלה מול אנבידיה להשגת חומרה מתקדמת. צ'ו כתב: "אנחנו רואים את IREN מתבססת כספקית ניאו-קלאוד מהשורה הראשונה, בתמיכת השותפות האסטרטגית שלה עם אנבידיה. החברה צברה מומנטום בחתימה על לקוחות, והתמחור בענף עלה בצורה משמעותית. חוזי ניאו-קלאוד עלו מ-10-15 דולר לוואט ל-15-20 דולר לוואט ואף יותר כיום, בהתאם למועד האספקה, דור ה-GPU ומשך החוזה. תשלומי מקדמה מלקוחות, שעוזרים לממן את רכישת ה-GPU, נעו בין 25% ל-50%, ואנחנו מצפים שתשלומי מקדמה יישארו חלק מעסקאות ניאו-קלאוד עתידיות."
בהסתכלות קדימה, המומחה של JPMorgan מציג מסלול להמשך הדרך של IREN: "אף שהחברה פרסמה תוכניות להשקיע 25-30 מיליארד דולר בהוצאות הוניות בשנת הכספים 2027, לצד עליות משמעותיות בהוצאות התפעול, אנחנו מאמינים שההתרחבות שלה בכ-0.5 ג'יגה-וואט ב-2027 יכולה להיחתם במחירים גבוהים משמעותית מעסקאות קודמות בטווח של 12-15 דולר לוואט. כל חוזה מעל 15 דולר לוואט יהיה בעל השפעה חיובית מאוד על התוצאות הפיננסיות. אנחנו כן רואים כמה סיכונים בטווח הקרוב לצנרת 2027, שנובעים מהבדיקה הנוכחית של בקשות לחיבורי מרכזי נתונים בטקסס."
על בסיס זה, האנליסט של ג'יי פי מורגן מעניק למניה דירוג קנייה, לצד מחיר יעד של 65 דולר, שמצביע על פוטנציאל עלייה של 155% ב-12 החודשים הקרובים. (לצפייה ברקורד של צ'ו, לחצו כאן)
בסך הכול, האמון של וול סטריט ב-IREN משתקף בדירוג הקונצנזוס של האנליסטים קנייה חזקה, שמבוסס על 8 המלצות קנייה ורק 2 המלצות החזק. אבל מה שבאמת בולט הוא עד כמה האנליסטים מאמינים שהמניה יכולה לעלות. כשהמניה נסחרת ב-25.51 דולר, מחיר היעד הממוצע של 82.56 דולר מצביע על כך ש-IREN יכולה ליותר מלהכפיל פי שלושה את שוויה ב-12 החודשים הקרובים. (ראו תחזית מניית IREN)

כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המופיעים בו. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי משלכם לפני קבלת כל החלטת השקעה.