
מה היה השבוע, ומה צפוי בשבוע הבא: מאקרו ושווקים, 4 באוקטובר
- המניות בארה"ב עלו לאחר דוח תעסוקה חלש לספטמבר, שהצביע על התקררות בשוק העבודה, בעוד שוקי האנרגיה והאג"ח נשארו במוקד על רקע תשואות גבוהות, ירידה חדה בנפט וצעדי G7 לשחרור עתודות.
- מיקרון טכנולוג'י בלטה על רקע ביקוש גובר לזיכרון עבור AI ומחסור אפשרי ב-RAM עד 2028, ובמקביל המשקיעים עוקבים אחרי סיכוני החוב בצרפת, מכסים חדשים על תרופות, ולוח דוחות ואקס-דיבידנד לשבוע הקרוב.

המניות בארה"ב סיימו את יום שישי בעליות, לאחר שדוח תעסוקה חלש לספטמבר חיזק את הסימנים לכך ששוק העבודה מתקרר. מדד דאו ג'ונס (DJIA) עלה ב-0.49% ל-51,176.96, מדד S&P 500 (SPX) התחזק ב-0.73% ל-7,722.72, בעוד הנאסד"ק טיפס ב-1.00% ל-30,807.93.
תשואת אג"ח ממשלת ארה"ב ל-10 שנים ננעלה סביב 5.27%. הזהב (CM:XAUUSD) סיים סמוך ל-4,170.50 דולר, בעוד הנפט (CM:CL) ירד ב-4.19% לכ-91.42 דולר. הביטקוין (BTC-USD) עלה ב-2.42% לכ-84,497 דולר. מדד ה-VIX ירד ב-4.7% ל-15.31.
צמיחה חלשה בתעסוקה נתנה דחיפה למניות
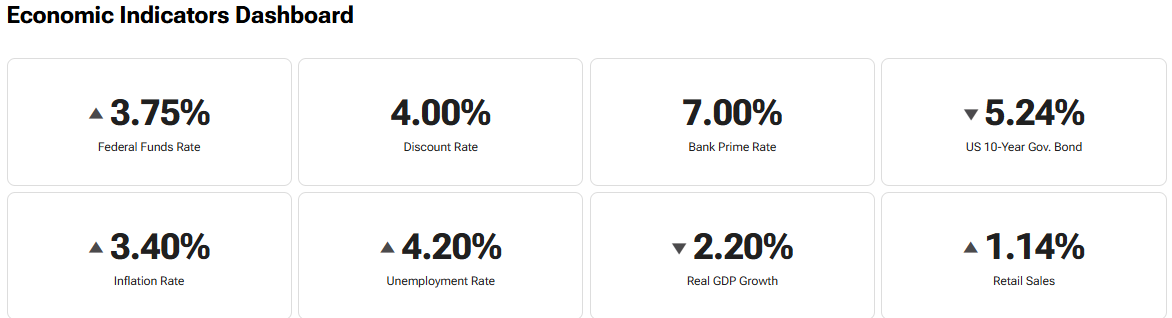
כלכלת ארה"ב הוסיפה רק 29,000 משרות בספטמבר, האטה חדה שהצביעה על תנאים רכים יותר בשוק העבודה.
שיעור האבטלה גם עלה, מה שהוסיף לעדויות לכך שמומנטום הגיוס נחלש. אנבידיה ($אנבידיה) הייתה בין החברות שסייעו לתמוך במדד.
תגובת השוק מדגישה את האיזון המורכב שעומד בפני המשקיעים. צמיחה איטית יותר בתעסוקה יכולה להפחית לחץ על האינפלציה ועל המדיניות המוניטרית, אבל היא גם עלולה לאותת על פעילות כלכלית חלשה יותר אם ההאטה תחריף.
בנוסף, שוקי האנרגיה רשמו מהלך חד במהלך השבוע, כאשר ממשלות ניסו להגיב להיצע עולמי הדוק של נפט.
כאשר הנפט הגולמי ירד ב-4.19% לכ-91.42 דולר, מדינות ה-G7 הודיעו על תוכניות לשחרר עד 100 מיליון חביות ממאגרי סולר ונפט גולמי, בניסיון לייצב את שוקי האנרגיה.
הירידה הגיעה למרות שחלקים משוק הנפט הפיזי נותרו הדוקים. נפט ברנט מתוארך נסחר מעל 120 דולר לחבית, מה שמצביע על המשך החששות לגבי תנאי ההיצע בטווח הקרוב.
כדאי לשים לב לפער בין מחירי הנפט במדדי הייחוס לבין התמחור ההדוק יותר בשוק הפיזי. שחרורים נוספים מהמאגרים יכולים להפחית לחץ מיידי, אבל ההשפעה שלהם בטווח הארוך תלויה בשאלה אם ההיצע העולמי ישתפר מספיק כדי לעמוד בביקוש בלי התערבות ממשלתית מתמשכת.
למחירי אנרגיה נמוכים יותר תהיה חשיבות גם מעבר לשוק הנפט. ירידה ממושכת יכולה להפחית לחצי אינפלציה ולהעניק לצרכנים מעט הקלה אחרי תקופה ארוכה של מחירים גבוהים.
מיקרון טכנולוג'י מסתכלת מעבר ל-AI, בזמן שהיצע הזיכרון מתהדק
מיקרון טכנולוג'י (מיקרון) נשארה במוקד, לאחר שיצרנית שבבי הזיכרון הדגישה הזדמנויות צומחות בתחומי הבינה המלאכותית, הרובוטיקה והרכבים האוטונומיים. במקביל, בכירים בתעשייה הזהירו שמחסור עולמי ב-RAM עלול להימשך עד 2028.
השילוב הזה חשוב למיקרון טכנולוג'י, משום שהביקוש לזיכרון מתקדם הפך קשור מאוד להתרחבות תשתיות הבינה המלאכותית. שרתי AI דורשים כמויות גדולות של זיכרון בעל ביצועים גבוהים, בעוד יישומים מתפתחים כמו רובוטיקה ומערכות אוטונומיות יכולים להוסיף מקור ביקוש נוסף.
היצע הדוק יותר יכול לתמוך במחירי הזיכרון, אבל הוא גם מעלה שאלות לגבי היכולת של היצרנים להרחיב קיבולת מהר מספיק, בלי ליצור בהמשך עוד מחזור של עודף היצע.
נייקי (NKE) הייתה תחת לחץ לאחר שדיווחה על מכירות מאכזבות ברבעון הפיסקלי הראשון והודיעה על סבב פיטורים נוסף. קיצוצי המשרות הם חלק ממאמץ רחב יותר של ארגון מחדש, כאשר נייקי פועלת לשיפור היעילות ולייצוב הפעילות העסקית שלה.
קיצוץ בעלויות יכול לעזור לשולי הרווח, אבל הוא לא יכול לקזז לחלוטין האטה בביקוש אם צמיחת ההכנסות נשארת חלשה. נייקי תצטרך להראות שהשקות מוצרים, תמחור ואסטרטגיית ההפצה שלה יכולים להחזיר את הלקוחות, בלי להסתמך יותר מדי על הנחות.
החששות סביב החוב של צרפת חזרו למוקד
הסיכון בחוב הריבוני של אירופה הפך גם הוא לנושא שוק משמעותי יותר במהלך השבוע. המשקיעים העלו את הציפיות שלהם לאפשרות של חדלות פירעון ריבונית בצרפת, כאשר מרווחי האג"ח התרחבו על רקע חששות גוברים לגבי המצב הפיסקלי של המדינה ואי-הוודאות הפוליטית.
צרפת היא אחת הכלכלות הגדולות באירופה, ולכן עלייה מתמשכת בעלויות הגיוס שלה עשויה להיות משמעותית גם מעבר לשווקים הצרפתיים.
מרווחים ריבוניים רחבים יותר יכולים להגדיל את עלויות המימון, להפעיל לחץ על בנקים שמחזיקים בחוב ממשלתי, ולהעלות שאלות רחבות יותר לגבי יציבות פיסקלית ברחבי גוש האירו.
עבור משקיעים גלובליים, הסיכון המרכזי הוא אם החששות לגבי החוב של צרפת יישארו מוגבלים, או יתחילו ליצור לחץ רחב יותר בשוקי האשראי והמניות באירופה.
המכסים של טראמפ על תרופות מעלים שאלות לגבי עלויות הבריאות
מכסים חדשים שהטיל הנשיא דונלד טראמפ על חלק מיצרניות התרופות משכו גם הם תשומת לב במהלך השבוע. רוקחים ומומחים בתעשייה הזהירו שהצעדים עלולים להעלות את העלויות של תרופות מיובאות.
ההשפעה על ההשקעות עשויה להשתנות מאוד בין חברות התרופות, בהתאם למקום שבו התרופות מיוצרות ועד כמה הייצור שלהן נשען על מקורות מחוץ לארה"ב.
חברות עם בסיס ייצור משמעותי מעבר לים עלולות להתמודד עם עלויות גבוהות יותר, אלא אם יצליחו לספוג את המכסים, להעלות מחירים או להעביר יותר ייצור לארה"ב.
השבוע הקרוב
דוח התעסוקה של ספטמבר משאיר את המשקיעים עם שאלה חדשה לקראת השבוע הקרוב: האם ההאטה בתעסוקה חזקה מספיק כדי לשנות את כיוון תשואות האג"ח הממשלתיות. שוק העבודה נחלש בבירור, אבל תשואת אג"ח ארה"ב ל-10 שנים נשארה מעל 5%.
הניתוק הזה עשוי להפוך לחשוב יותר ויותר.
אם נתונים כלכליים רכים יותר יתחילו להוריד את התשואות, מניות צמיחה וטכנולוגיה עשויות לקבל תמיכה נוספת. אם התשואות יישארו גבוהות למרות חולשה בתעסוקה, המשקיעים עשויים להתמקד יותר באינפלציה, בהוצאה פיסקלית ובהיקף גיוס החוב הממשלתי ככוחות שמחזיקים את הריביות הארוכות גבוהות.
שוקי האנרגיה גם יישארו חשובים, לאחר הודעת ה-G7 על שחרור מהמאגרים והירידה החדה של יום שישי במחירי הנפט. ירידה מתמשכת בנפט הגולמי יכולה להקל על חלק מלחצי האינפלציה, בעוד עלייה נוספת תעלה חששות לגבי עלויות לצרכנים ושולי הרווח של החברות.
הטכנולוגיה וה-AI ממשיכים להיות מקור כוח עבור המדדים המרכזיים, אבל השוק הרחב מתמודד עכשיו עם כמה כוחות מתחרים במקביל: צמיחה איטית יותר בתעסוקה, תשואות אג"ח מעל 5%, היצע אנרגיה הדוק וסימנים ללחץ פיננסי בחלקים מאירופה.
דוחות קרובים והודעות על אקס-דיבידנד
השבוע של 5 באוקטובר מביא יומן דוחות קל יחסית, אבל כמה חברות אמריקאיות גדולות עדיין צפויות לפרסם תוצאות. Constellation Brands (STZ) ו-RPM International (RPM) ידווחו ביום שלישי, בעוד PepsiCo (PEP) ו-Progressive (PGR) הן בין השמות הבולטים יותר ביום חמישי.
Delta Air Lines (DAL) תחתום את יומן הדוחות המרכזי ביום שישי, ותיתן למשקיעים קריאה נוספת על ביקוש לנסיעות ועל רווחיות בענף התעופה.
למשקיעי הכנסה צפוי שבוע עמוס יותר. ג'יי פי מורגן צ'ייס (JPM), Comcast (CMCSA), Intuit (INTU), AT&T (T), Oracle (ORCL), Verizon (VZ), Mastercard (MA) ו-American Express (AXP) הן בין החברות המוכרות יותר שייסחרו אקס-דיבידנד במהלך השבוע.
תצוגה מקדימה של דוחות
ביום שלישי, 6 באוקטובר, Constellation Brands צפויה לדווח על רווח של 3.55 דולרים למניה, על הכנסות של כ-2.54 מיליארד דולר, לאחר סגירת המסחר.
חברת הבירה, היין והמשקאות החריפים תהיה אחת מחברות הצריכה הגדולות יותר שידווחו השבוע, כאשר המשקיעים צפויים להתמקד במגמות הביקוש ובתחזית לפעילות המשקאות המרכזית שלה.
RPM International צפויה לדווח על רווח של 1.95 דולרים למניה, על הכנסות של כ-2.22 מיליארד דולר, לפני פתיחת המסחר.
ביום חמישי, 8 באוקטובר, PepsiCo צפויה לדווח על רווח של 2.30 דולרים למניה, על הכנסות של כ-24.97 מיליארד דולר, לפני פעמון הפתיחה.
ענקית המזון והמשקאות היא החברה הגדולה ביותר ביומן הדוחות של השבוע, והיא עשויה לספק אינדיקציה שימושית נוספת לגבי הוצאות צרכנים, תמחור וביקוש למזון ומשקאות ארוזים.
Progressive צפויה להרוויח 4.19 דולרים למניה, על הכנסות של כ-22.55 מיליארד דולר.
Tesco (TSCDY) צפויה לדווח על רווח של 0.64 דולר למניה, על הכנסות של כ-49.56 מיליארד דולר, בעוד Seven & i החזקות (SVNDY) צפויה להרוויח 0.18 דולר למניה, על הכנסות של כ-18.38 מיליארד דולר.
ביום שישי, 9 באוקטובר, Delta Air Lines צפויה לדווח על רווח של 1.88 דולרים למניה, על הכנסות של כ-17.62 מיליארד דולר, לפני פתיחת המסחר.
התוצאות של Delta אמורות לספק למשקיעים מבט נוסף על הביקוש לנסיעות בארה"ב, תמחור כרטיסים והיכולת של ענף התעופה לשמור על שולי הרווח בזמן שעלויות הדלק והתפעול נשארות תנודתיות.
תאריכי אקס-דיבידנד השבוע
ביום שני, 5 באוקטובר, GE Aerospace (GE) תיסחר אקס-דיבידנד עם תשלום של 0.47 דולר שצפוי בעוד כ-22 ימים. למניה תשואת דיבידנד אינדיקטיבית של 0.54%.
Globe Life (GL) תציע 0.33 דולר למניה בעוד כ-26 ימים, ונושאת תשואה אינדיקטיבית של 0.72%.
Erie Indemnity (ERIE) תשלם 1.46 דולר בעוד כ-16 ימים, ונושאת תשואה אינדיקטיבית של 2.60%.
Vivmar Residential (VMRK) בולטת עם תשואה אינדיקטיבית של 4.67% ותשלום של 0.70 דולר שצפוי בעוד כ-12 ימים.
Universal Music Group (UMGNF) תיסחר אקס-דיבידנד עם תשלום של 0.27 דולר שצפוי בעוד כ-23 ימים. תשואת הדיבידנד האינדיקטיבית שלה עומדת על 3.81%.
גם המניות הנסחרות בארה"ב של Banco Bradesco נמצאות בלוח של יום שני. BBD נושאת תשואה אינדיקטיבית של 6.45%, בעוד (BBDO) מציגה תשואה של 6.79%.
ביום שלישי, 6 באוקטובר, ג'יי פי מורגן צ'ייס תיסחר אקס-דיבידנד עם תשלום של 1.65 דולר שצפוי בעוד כ-27 ימים. למניה תשואת דיבידנד אינדיקטיבית של 1.81%.
Dollar General (DG) תציע 0.59 דולר למניה בעוד כ-16 ימים, ונושאת תשואה אינדיקטיבית של 1.98%.
Agilent Technologies (A) תשלם 0.26 דולר בעוד כ-24 ימים, עם תשואה אינדיקטיבית של 0.49%.
Bank of Nova Scotia (BNS) תציע 0.80 דולר למניה בעוד כ-24 ימים, ונושאת תשואה אינדיקטיבית של 3.49%.
Quest Diagnostics (DGX) תשלם 0.86 דולר בעוד כ-17 ימים, ונושאת תשואת דיבידנד אינדיקטיבית של 1.42%.
גם המניות של Saab הנסחרות בארה"ב צפויות להיסחר אקס-דיבידנד ביום שלישי, כולל SAABF ו-SAABY.
ביום רביעי, 7 באוקטובר, Comcast תיסחר אקס-דיבידנד עם תשלום של 0.33 דולר שצפוי בעוד כ-24 ימים. למניה תשואת דיבידנד אינדיקטיבית של 6.12%.
Lennar (LEN) תציע 0.50 דולר למניה בעוד כ-18 ימים, ונושאת תשואה אינדיקטיבית של 2.51%.
Edison International (EIX) בולטת עם תשואה אינדיקטיבית של 6.42% ותשלום של 0.88 דולר שצפוי בעוד כ-27 ימים.
The New York Times Company (NYT) תשלם 0.23 דולר בעוד כ-18 ימים, ונושאת תשואה אינדיקטיבית של 1.31%.
PICC Property & Casualty (PPCCF) תציע 0.05 דולר למניה בחודש הבא, ונושאת תשואת דיבידנד אינדיקטיבית של 4.70%.
ביום חמישי, 8 באוקטובר, Intuit תיסחר אקס-דיבידנד עם תשלום של 1.38 דולר שצפוי בעוד כ-12 ימים. למניה תשואת דיבידנד אינדיקטיבית של 1.71%.
Millicom International Cellular (TIGO) תציע 0.75 דולר למניה בעוד כ-11 ימים, ונושאת תשואה אינדיקטיבית של 6.23%.
China Life Insurance (CIILF) תשלם 0.05 דולר בעוד כחודשיים, ונושאת תשואת דיבידנד אינדיקטיבית של 3.44%.
China Shenhua Energy (CUAEF) תציע 0.15 דולר בעוד כחודשיים, עם תשואה אינדיקטיבית של 4.16%.
ביום שישי, 9 באוקטובר, AT&T תיסחר אקס-דיבידנד עם תשלום של 0.28 דולר שצפוי בעוד כ-29 ימים. למניה תשואת דיבידנד אינדיקטיבית של 4.57%.
Oracle תציע 0.50 דולר למניה בעוד כ-19 ימים, ונושאת תשואה אינדיקטיבית של 1.41%.
Verizon תשלם 0.71 דולר בעוד כ-29 ימים, ובולטת עם תשואת דיבידנד אינדיקטיבית של 6.09%.
Mastercard תציע 0.87 דולר למניה בחודש הבא, בעוד American Express תשלם 0.95 דולר בחודש הבא. תשואות הדיבידנד האינדיקטיביות שלהן עומדות על 0.61% ו-1.17%, בהתאמה.
General Dynamics (GD) תשלם 1.59 דולר למניה בחודש הבא, ונושאת תשואה אינדיקטיבית של 1.87%.
Toronto-Dominion Bank (TD) תציע 0.79 דולר בעוד כ-27 ימים, ונושאת תשואת דיבידנד אינדיקטיבית של 2.63%.
NetApp (NTAP) תשלם 0.52 דולר בעוד כ-24 ימים, עם תשואה אינדיקטיבית של 0.92%.
Darden Restaurants (DRI) תציע 1.62 דולר למניה בעוד כ-29 ימים, ונושאת תשואת דיבידנד אינדיקטיבית של 3.05%.
Marvell Technology (MRVL) נמצאת גם היא בלוח של יום שישי, עם דיבידנד של 0.06 דולר שצפוי בעוד כ-25 ימים. התשואה האינדיקטיבית שלה עומדת על 0.09%.