
מניית מיקרון טכנולוג'י צנחה ב-25% בתוך שלושה שבועות בלבד — אבל אין סיבה להיכנס לפאניקה, אומר משקיע
- מניית מיקרון טכנולוג'י ירדה ב-25% בתוך שלושה שבועות על רקע שילוב של חששות לגבי מחירי זיכרון, תביעה בתחום ההגבלים העסקיים, סימני שאלה סביב הוצאות תשתיות AI ומכירת מניות מצד המנכ"ל, אך המשקיע Alpha Line טוען שהירידות נבעו בעיקר מסנטימנט ולא מהרעה בנתוני היסוד של הענף.
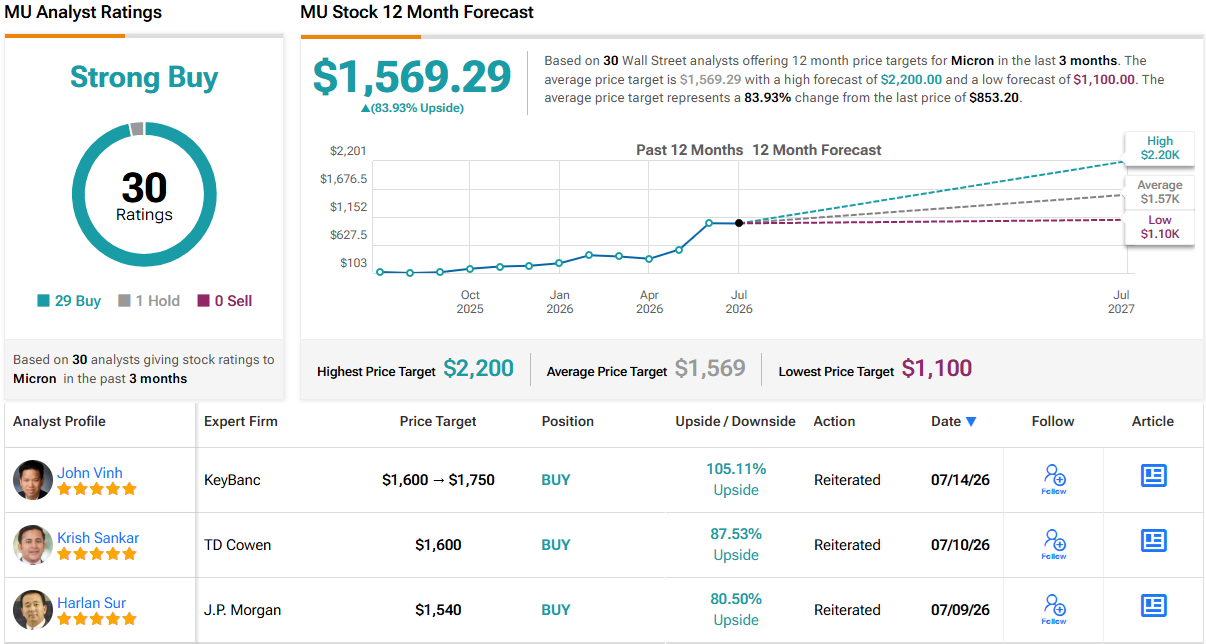
- Alpha Line שומר על דירוג קנייה חזקה למיקרון טכנולוג'י, ומדגיש את מגבלות ההיצע בענף, את הסכמי ה-HBM ארוכי הטווח, ואת השקעת החברה ב-GlobalWafers כמהלכים שתומכים ברווחיות ובתזרים המזומנים החופשי; גם וול סטריט מעניקה למניה דירוג קנייה חזקה עם פוטנציאל עלייה של כ-84%.

מיקרון טכנולוג'י (מיקרון) עברה בתוך שלושת השבועות האחרונים מלהיות אחת המרוויחות הגדולות בוול סטריט מגל ה-AI, לאחת המניות עם הביצועים החלשים ביותר. למרות שהיא עדיין עלתה בכ-200% השנה, יצרנית זיכרונות ה-AI ירדה ב-25% בשלושת השבועות האחרונים, לאחר שמשקיעים החלו לתהות אם מחזור זיכרונות ה-AI הנוכחי מתקרב לשיאו.
אז מה השתנה? לא דבר אחד, אלא כמה דברים. תחזיות בענף הצביעו על כך שמחירי DRAM ו-NAND ימשיכו לעלות ברבעון השלישי, אבל בקצב איטי יותר מאשר ברבעון הקודם. בערך באותו זמן, התוצאות הרבעוניות של סמסונג, אף שהיו טובות, לא הצליחו לעמוד בציפיות הגבוהות של השוק, מה שהכביד על מניות הזיכרון בכל הסקטור. המשקיעים גם נאלצו לעכל תביעת הגבלים עסקיים חדשה, שמאשימה את מיקרון טכנולוג'י, סמסונג ו-SK hynix בתיאום קיצוצי אספקת DRAM כדי לנפח מחירים. דיווחים שלפיהם מטא עשויה להפיק רווח מקיבולת מחשוב AI עודפת, החזירו גם את החששות שחברות ההייפרסקייל עשויות בסופו של דבר למתן את קצב ההשקעה בתשתיות AI. גם לא עזר שמנכ"ל מיקרון טכנולוג'י, סנג'יי מהרות'רה, מכר מניות בשווי של יותר מ-40 מיליון דולר סמוך לשיא המניה.
בעוד שרבים מאמינים כעת שהירידות מסמנות נקודת מפנה עבור תעשיית הזיכרון, משקיע אחד, המוכר בשם העט Alpha Line, לא מסכים.
"אני לא חושב שהמסקנה הזאת מתאימה כרגע," כותב Alpha Line, וטוען כי "חלק גדול מהמכירות נבע מסנטימנט ומחלוקה מחדש של הון, ולא משינוי שלילי בנתוני היסוד של הענף."
המשקיע סבור שתביעת ההגבלים העסקיים ראויה למעקב, אם כי נכון לעכשיו הוא רואה בה בעיקר סוגיית שווי, אלא אם גילויים חדשים ישנו באופן מהותי את תזת ההשקעה. באופן דומה, מכירת המניות של מנכ"ל מיקרון טכנולוג'י, סנג'יי מהרות'רה, אמנם ערערה את המשקיעים, אך Alpha Line סבור שהתגובה הייתה מוגזמת, משום שהעסקאות בוצעו במסגרת תוכנית מסחר מתואמת מראש לפי כלל 10b5-1. "אני לא רואה סיבה לפרש את המכירות האלה כאיתות שלילי לגבי תחזית הרווחים של החברה," הוא אומר.
Alpha Line גם דוחה את החששות שלפיהם יוזמת Compute של מטא מסמנת את תחילתה של חולשה בהשקעות בתשתיות AI. "הסוגיה מוקדמת מדי," הוא טוען, ומאמין שמטא מפיקה רווח מקיבולת לא מנוצלת, ולא מצמצמת השקעות עתידיות. מנקודת מבטו, מיקרון טכנולוג'י פשוט הפכה לנזק משני, משום שזיכרון נותר אחת הדרכים הברורות ביותר עבור משקיעים להיחשף להשקעות בתשתיות AI.
מבין כל החששות האחרונים, Alpha Line רואה בהאטה בקצב עליית מחירי DRAM ו-NAND את החשש האמין ביותר. שווקים מגיבים לעיתים קרובות לשינויים במומנטום ולא לרמות המחיר עצמן. ועדיין, עליות מחירים איטיות יותר שונות מאוד מירידת מחירים, והוא מאמין שמיקרון טכנולוג'י יכולה להמשיך לייצר שיעורי רווחיות חזקים ותזרים מזומנים חופשי משמעותי, כל עוד היצע הזיכרון נשאר מוגבל.
התפתחות אחת שלדעת Alpha Line מקבלת הרבה פחות הכרה, היא ההשקעה האחרונה של מיקרון טכנולוג'י בסך 500 מיליון דולר במפעל הוופרים החדש של GlobalWafers בקוטר 300 מ"מ בטקסס, יחד עם הסכם אספקה ל-10 שנים. המשקיע מאמין שהמהלך מראה שההנהלה פועלת באופן יזום כדי להבטיח גישה ארוכת טווח לקלט ייצור קריטי, לפני שיופיעו בעתיד מגבלות אספקה. במקום להתמקד רק בקיבולת HBM, מיקרון טכנולוג'י גם מחזקת את הגישה לחומרים הנדרשים לייצור המוצרים האלה.
במבט מעבר לתנודתיות האחרונה, Alpha Line מאמין שתעשיית הזיכרון השתנתה באופן מהותי. הסכמים רב-שנתיים עם לקוחות הייפרסקייל משפרים את הנראות של ההכנסות, בעוד שחלק גדול מייצור ה-HBM של הענף כבר מחויב עמוק לתוך 2027, וקיבולת חדשה משמעותית עדיין רחוקה כמה שנים. לדבריו, הגורמים האלה הופכים את הסביבה הנוכחית לשונה מאוד ממחזורי זיכרון קודמים.
מסיבה זו, Alpha Line מעניק למניית מיקרון טכנולוג'י דירוג קנייה חזקה, מתוך אמונה ש"התנודתיות הנוכחית עשויה להפוך להזדמנות ולא לסוף הסיפור." (כדי לעקוב אחר ביצועי העבר של Alpha Line, לחצו כאן)
גם וול סטריט ממשיכה לעמוד באופן ברור לצד מיקרון טכנולוג'י; המניה מקבלת דירוג הקונצנזוס של האנליסטים קנייה חזקה, על בסיס 29 המלצות קנייה ורק המלצת החזק אחת בשלושת החודשים האחרונים. בינתיים, מחיר היעד הממוצע ל-12 חודשים של 1,569.29 דולר משקף פוטנציאל עלייה של כ-84% מהרמות הנוכחיות. (ראו תחזית מניית מיקרון טכנולוג'י)
הצהרת אחריות: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי משלכם לפני קבלת כל החלטת השקעה.