
הזינוק בשלב הראשון של ה-AI אצל AMD אמיתי — אבל פוטנציאל האפסייד הקל בתמחור כנראה מאחורינו
- AMD נהנית מאוד מהגל הראשון של השקעות תשתית ב-AI והפכה לספקית האלטרנטיבית המשמעותית היחידה ל-Nvidia במרכזי נתונים, אך מחזור ההשקעות הזה צפוי לעבור משלב של "הבטחת קיבולת" לשלב של "ניצול קיבולת", שבו קצב הצמיחה והתשואה השולית על השקעות חדשות ייחלשו.
- התמחור של AMD גבוה מאוד ביחס למגזר והתלות בדחיפות תשתיתית מתמשכת הופכת את המניה לפגיעה לדחיסת מכפילים; למרות דירוג קונצנזוס של קנייה חזקה ואפסייד תחזיתי, הכותב מעדיף עמדה ניטרלית והחזקה טקטית לטווח קצר-בינוני במקום התחייבות ארוכת טווח ללא אסטרטגיית יציאה ברורה.

אנחנו מתקרבים לשיא בשלב הראשון של מחזור ההשקעות בתשתיות AI – תקופה שמאופיינת בדחיפות, תפיסה של מחסור, הוצאה קדימה של הוצאות הון ובניית תשתיות עודפת בכוונה. בנייה-יתר הייתה האסטרטגיה ההגיונית, כי מצב של מחסור ביכולות חישוב הוא מצב אסטרטגי לא מקובל. Advanced Micro Devices (AMD) נהנתה בצורה משמעותית מהמצב הזה.
כמי שהיא הספקית השנייה היחידה בעלת אמינות ויכולת בקנה מידה גדול מול Nvidia (NVDA), הסיכון מצד התמחור של AMD עלה כמעט באותה מהירות שבה עלה נתח ההכנסות שלה ממרכזי נתונים. בגלל זה, אני ניטרלי כלפי המניה כאשר הסיכון המחזורי מתחיל לחזור – גם בזמן שאני ממשיך להחזיק בה באופן טקטי בחצי השנה עד התשעה חודשים הקרובים.
הצמיחה של AMD במרכזי נתונים תגיע בגלים
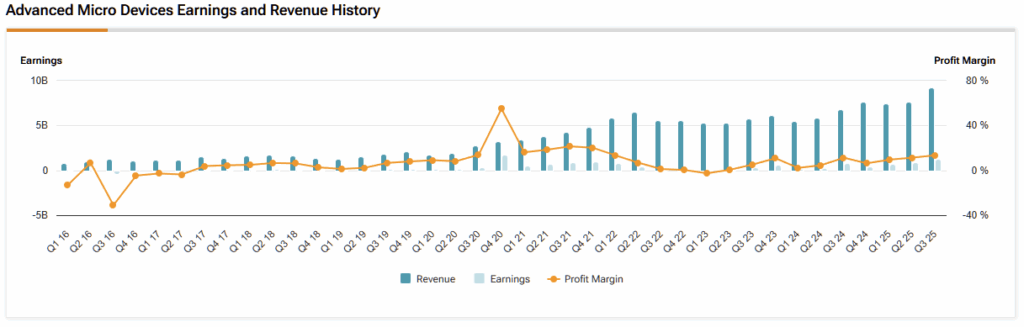
בדוח הרבעוני האחרון שלה, AMD דיווחה על הכנסות נטו כוללות של 9.246 מיליארד דולר, מתוכן 4.341 מיליארד דולר ממגזר מרכזי הנתונים. שוק החישוב ל-AI מתרחב במהירות כל כך גדולה – והרוכשים כמהים כל כך לגיוון – ש-AMD יכולה להמשיך לצמוח על ידי אספקה למגוון רחב יותר של לקוחות ויישומי עומס, גם אם Nvidia נשארת הבחירה מספר 1 הברורה.

במובנים רבים, AMD מתפקדת כביטוח על שוק החישוב עבור ענקיות הטכנולוגיה. כשספק יחיד הופך לצוואר בקבוק, קיומו של ספק שני עם ביצועים אמינים בקנה מידה גדול הופך ליתרון תפעולי משמעותי.
עם זאת, גל ההשקעות הנוכחי (capex) שראינו בשלב הראשון היה ממוקד מאוד בתחילתו. בפשטות: מחסור יוצר דחיפות, דחיפות מקדימה הזמנות, ובסופו של דבר המערכת עוברת ממצב של "הבטחת קיבולת" למצב של "ניצול קיבולת".
חשוב לומר, מחזורי capex בשלב הראשון לרוב מסתיימים דרך עליית ניצולת ו"עיכול" ההשקעות, ולא דרך קריסה מלאה. ההשקעות ממשיכות, אבל התשואה השולית על כל יחידת תשתית נוספת יורדת בהכרח ברגע שיש מספיק קיבולת. כדי שהשוק יתוקן בצורה משמעותית, אין צורך שהצמיחה בביקוש תיעצר – מספיק שההאצה בצמיחה תיפסק.
ככה ייראה שלב 2 של ה-AI
גם אם הצמיחה בשבבי AI תישאר חיובית בשלב 2, השווקים יפסיקו לתגמל מחזוריות באותם מכפילי תמחור גבוהים לטווח ארוך. התרחיש הסביר יותר הוא דחיסת מכפילים בהתחלה, ולאחריה פרופיל אפסייד איטי והדרגתי יותר.
התמחור הנוכחי של AMD עדיין מניח שהדחיפות סביב תשתיות תישאר ברמה קרובה לשיא. זו הנחה תובענית מאוד.
המכפיל העתידי (forward P/E) שלה גבוה בערך ב-120% מעל החציון של המגזר, אף שה-PEG העתידי שלה נמוך בכ-26.5% מחציון המגזר, מה שעוזר להסביר את האופטימיות של המשקיעים. ועדיין, ברמת תמחור אבסולוטית כל כך גבוהה, אפילו עדכונים קלים כלפי מטה בציפיות הצמיחה לטווח ארוך יכולים לדחוס את המכפיל במהירות – ולהשאיר אותו תחת לחץ לתקופה ממושכת. הדינמיקה הזו אינה ייחודית ל-AMD; זהו סיכון שמאפיין את כל קומפלקס מניות ה-AI.
האם זה אומר שמניות ה-AI הן אוטומטית בועה? מבלי להיתקע בהגדרות, נראה שהמכפילים הגבוהים של היום יציבים ועמידים יותר מאשר בתקופת הדוט-קום, משום שאופק הביקוש ארוך יותר וקושר באופן מבני למחזורי רענון של GPU ל-AI. אם תתרחש תיקון, הסבירות היא שהוא יהיה דומה יותר בעוצמתו לשנת 2022 מאשר לשנים 2000 או 2008.
בשלב 2, הצמיחה צפויה להיות יציבה יותר ולהתפזר על פני אקו-סיסטם רחב יותר של ספקים, עם דגש גדול יותר על טכנולוגיות קשורות לאינפרנס מצד חברות כמו Marvell (MRVL) ו-Broadcom (AVGO). לכן להיות בפוזיציית לונג גדולה מאוד על AMD בלי אסטרטגיית יציאה ברורה בשלב הזה של המחזור הופך להיות מהלך פחות חכם – בלי קשר למה שמראים אינדיקטורים של מומנטום, מודלים כמותיים או קונצנזוס האנליסטים.
להישאר ניטרלי על AMD בסביבה מאוחרת למחזור, יקרה מבחינת תמחור, זה לא מרגש – זה יכול להרגיש אפילו משעמם – אבל מי שנשאר רגוע בקצה הגל נוטה להרוויח הכי הרבה כשהמחזור מגיע לתחתית.
האם AMD היא קנייה, החזק או מכירה?
בוול סטריט, AMD נהנית מדירוג קונצנזוס של קנייה חזקה, המבוסס על 26 המלצות קנייה, שמונה המלצות החזק, ואפס המלצות מכירה מצד אנליסטים מובילים. מחיר היעד הממוצע של 283.48 דולר משקף אפסייד של 23% ב-12 החודשים הקרובים.

על פניו, זה נראה חיובי, אבל כדאי לזכור שהקונצנזוס נוטה להיות הכי אחיד וחיובי זמן קצר לפני שמתחילה ירידה. זו הסיבה שהקשר המקרו-כלכלי של תמחור חשוב – במיוחד בשוק שבו מדד S&P 500 (SPX) יושב בערך 2.4 סטיות תקן מעל קו המגמה שלו בעידן המודרני. היצמדות לתמחור הרחב של השוק עוזרת לשמור על אובייקטיביות מעבר לנרטיבים אופטימיים של הקונצנזוס.
הטעות של "הגל שלא ייגמר לעולם" היא אמיתית
AMD הייתה שחקנית בולטת בשלב הראשון של מחזור תשתיות ה-AI, כשקפיצת השקעות ה-capex מתוך דחיפות וביקוש לגיוון חיזקו את מעמדה כספקית האלטרנטיבית היחידה בעלת אמינות בקנה מידה גדול מול Nvidia.
ה-AI הוא הזדמנות ארוכת טווח – אבל חלק גדול מהעליות האחרונות הפך למתומחר-יתר. בסופו של דבר, ההשקעות יעברו ממצב של הבטחת קיבולת למצב של ניצול קיבולת, כך שהצמיחה יכולה להימשך גם כשהתשואות השוליות והתמיכה בתמחור נחלשות. לצערנו, יסודות עסקיים חזקים לא מבטיחים ביצועי מניה חזקים מכאן והלאה, במיוחד כשמדובר בתמחור קיצוני.
AMD עדיין יכולה להרחיב את הנוכחות שלה במרכזי נתונים דרך חדירה רחבה יותר ללקוחות וחשיפה גדולה יותר לאינפרנס, אבל הסבירות נמוכה שהשוק יתוגמל על ההתקדמות הזו באותה התרחבות מכפילים שהמשקיעים נהנו ממנה עד עכשיו.
לפעמים משמעת פירושה להישאר ניטרלי – לסרב להיסחף עם העודף דווקא ברגע שהוא הכי מפתה. החזקת AMD באופן טקטי בחצי השנה עד התשעה חודשים הקרובים יכולה להיות הגיונית, אבל הקצאת הון לטווח ארוך בלי אסטרטגיית יציאה מוגדרת מסכנת את המשקיע בבלבול בין ביקוש מתמשך לבין דחיפות קבועה.