
ברקליס: לנצל את הירידות בשני מניות REIT של מלונות עם תשואת דיבידנד של עד 9%
- ברקליס מזהה הזדמנות ב-REITים בתחום המלונאות לקראת 2026, בזכות השוואות קלות יותר להכנסות, שנת אירועים יוצאת דופן (סופרבול, מונדיאל, America 250) והיצע מלונות מוגבל בגלל עלויות בנייה ומימון, מה שתומך בצמיחת הכנסות ללא לחץ משמעותי מצד ההיצע.
- שתי מניות REIT מלונאות מומלצות – Apple Hospitality (APLE) עם תשואת דיבידנד קדימה של כ-8% ו-Park Hotels & Resorts (PK) עם תשואה של כ-9.3% – מקבלות דירוג קנייה (Overweight) מברקליס, עם פוטנציאל תשואה כוללת שנתית מוערכת של כ-20% ב-APLE וכ-22% ב-PK, בהתאם למחירי היעד והדיבידנדים.

מניות דיבידנד תמיד היו פופולריות, ובצדק. זרמי הכנסה יציבים, המבוססים על תשלומים אמינים, הם תמיד נכס חשוב למשקיעים.
האנליסט של ברקליס ריצ'רד הייטאוור עוקב אחרי סקטור ה-REIT בתחום הלינה, במטרה לאתר מחלקות דיבידנד חזקות. זה מקום לוגי לחיפוש; REITים מוכרים כ"אלופי הדיבידנדים" בשוקי המניות, ולעיתים קרובות מציעים תשואות גבוהות. REITים בתחום הלינה מחזיקים ומפעילים נכסי מלונאות, החל ממלונות זולים ועד ריזורטים יוקרתיים, ותזרימי המזומנים שלהם קשורים באופן הדוק לתיירות, נסיעות עסקיות ולפעילות הכלכלית הכללית.
עם זאת, הייטאוור מודה ש-REITים בתחום הלינה פיגרו בשנים האחרונות. למרות זאת, לטענתו, התת-ביצוע לא מחק את ההזדמנות – ומשקיעים סלקטיביים יכולים עדיין למצוא שמות בולטים שמציעים גם עמידות וגם הכנסה יציבה.
“אנחנו בהחלט רואים הזדמנויות לביצועי יתר יחסיים בתוך REITי מלונות... לגבי תחזית צמיחת ההכנסות לשנת 2026, אנחנו רואים סיבות לאופטימיות, כדלקמן: ראשית, החל מהרבעון השני של 2026, ה'השוואות' הכלליות (comps) הופכות קלות יותר במספר שווקים ממוקדי-REIT, ובעיקר בוושינגטון DC ובלוס אנג'לס, כאשר שווקים אחרים (לדוגמה אזור Bay Area) רק מתחילים לחזור ולעלות לאחר דיכאון תקופת הקורונה. שנית, שנת 2026 תיהנה מלוח שנה חזק במיוחד של אירועים גדולים וכנסים עירוניים, כולל הסופרבול, המונדיאל ו-America 250. ולבסוף, בשל סביבת מימון מצומצמת לבנייה ועלות גבוהה לבניית מלונות חדשים, תחזית הצמיחה בהיצע יציבה, ולא צפויה להוות רוח נגדית לצמיחת ההכנסות בשנים הקרובות,” ציין הייטאוור.
כשמחברים את כל זה יחד, תמונת המצב מתחילה להיראות אטרקטיבית יותר ממה שהביצועים האחרונים מרמזים. הייטאוור מתמקד בשני REITים בתחום המלונאות שמציעים תשואת דיבידנד של עד 9%. השאלה המתבקשת היא האם שאר האנליסטים בוול סטריט שותפים לדעתו. כדי לענות על כך, פנינו למאגר הנתונים של TipRanks. בואו נסתכל מקרוב.
Apple Hospitality REIT (APLE)
הבחירה הראשונה של ברקליס שנבחן היא Apple Hospitality, אחד מ-REITי המלונאות הגדולים בשוק המלונות בארה"ב. החברה מחזיקה פורטפוליו גדול ומגוון של נכסי מלונאות, הכולל כ-217 מלונות עם סך של כ-29,600 חדרים. נכסי החברה נמצאים ב-84 שווקים ב-37 מדינות בארה"ב פלוס וושינגטון DC. הפורטפוליו של Apple כולל מלונות הפועלים תחת מותגים שבבעלות שמות גדולים כמו Marriott, Hilton ו-Hyatt.
הנקודה המרכזית בפורטפוליו של Apple היא המיקום: המלונות של החברה ממוקמים באזורים בעלי ביקוש גבוה, עם גישה לתיירות. לחברה יש אפילו נכסי מלונאות במקומות מרוחקים כמו פורטלנד, מיין, ואנקורג', אלסקה. רכישת מלונות באזורים סמוכי-תיירות מאפשרת ל-Apple להיעזר במתקני אורחים, אטרקציות תיירותיות ונופים מרהיבים כדי לשפר ביצועים.
הביצועים באים לידי ביטוי בדוח הרבעוני האחרון, לרבעון השלישי של 2025. ברבעון זה, Apple Hospitality ייצרה הכנסות של 373.88 מיליון דולר. מדובר בירידה של 1.3% לעומת השנה הקודמת, אך הסכום עקף את התחזית בכ-3 מיליון דולר. בשורה התחתונה, החברה הציגה FFO (Funds From Operations – תזרימי מזומנים מפעילות לפי מדד REITים) של 42 סנט למניה, נתון שעמד בקו אחד עם התחזיות.
ה-FFO חשוב משום שהוא מכסה את הדיבידנד של החברה. Apple Hospitality מחלקת את הדיבידנד מדי חודש, לוח זמנים שפחות נפוץ מאשר חלוקה רבעונית, אך יכול להתאים יותר ללוחות התשלומים וההוצאות השוטפות של אנשים. התשלום החודשי של 8 סנט מייצג בקצב שנתי 96 סנט למניה רגילה, ומעניק תשואת דיבידנד קדימה של 8%.
האנליסט של ברקליס, הייטאוור, מצייר תמונה חיובית עבור מניית APLE, ומדגיש את האיכות הכוללת של החברה ואת הפוטנציאל שלה להמשך צמיחה.
“למרות הרוחות הנגדיות התפעוליות האחרונות ותת-ביצוע מחיר המניה ביחס לעמיתים, אנחנו מאמינים ש-APLE היא חברה איכותית שסיפקה לאורך זמן תשואה כוללת מוצקה לבעלי המניות, עם סיכון נמוך משמעותית לעומת מספר מתחרות. אנחנו מעריכים של-APLE יש אסטרטגיה ברורה ומוגדרת היטב של החזקה בפורטפוליו מגוון של מלונות select-service, שנהנים ממודל עסקי פשוט וממרווחי תפעול מוחלטים גבוהים. למרות שאנחנו מכירים בכך שסגמנטים ממוקדי select-service בפירמידת רשתות המלונות תפקדו פחות טוב לעומת קטגוריות מלונות אחרות בשנים האחרונות, אנחנו מאמינים שמגמות ההכנסות וההוצאות נעות בדרך כלל לכיוון חיובי יותר. בנוסף, אנחנו מאמינים שהמשקיעים נהנים ממאזן עם מינוף נמוך ב-APLE, מיעילות גבוהה בהוצאות ההון (Capex), ומהיכולת הכללית של החברה להקצות הון בצורה מיומנת,” ציין הייטאוור.
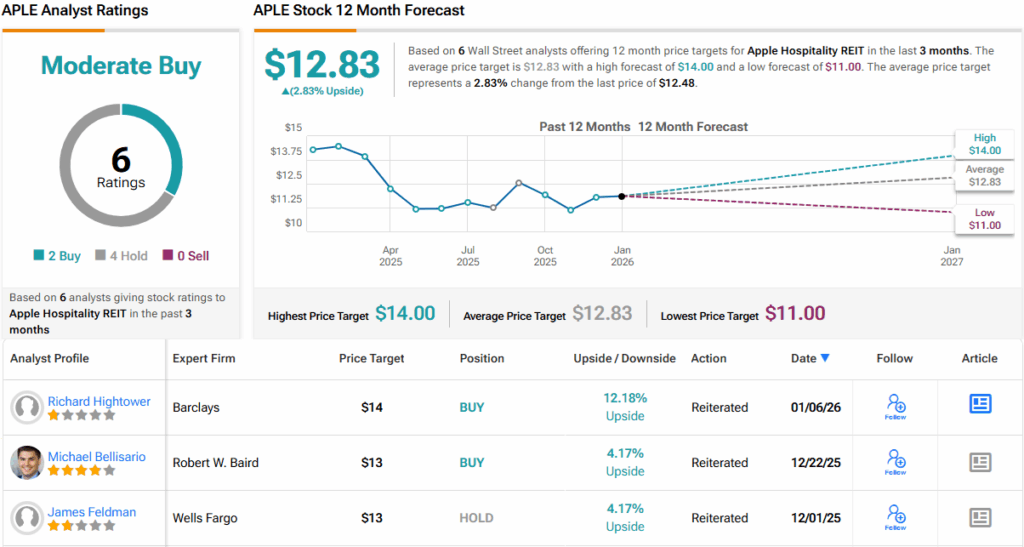
דברים אלה תומכים בדירוג Overweight (כלומר: קנייה) של האנליסט על המניה, ומחיר היעד שלו, 14 דולר, מרמז שהמניה עשויה לעלות ב-12% במהלך 12 החודשים הקרובים. אם מוסיפים לכך את תשואת הדיבידנד של 8%, התשואה הכוללת לשנה עלולה להגיע לכ-20%. (כדי לצפות ברקורד של הייטאוור, לחצו כאן)
בסך הכול, עם 6 חוות דעת אנליסטים למניה זו, כולל 4 המלצות קנייה ו-2 המלצות החזק, האנליסטים בוול סטריט מעניקים ל-APLE דירוג קונצנזוס של קנייה מתונה (Moderate Buy). (ראו תחזית מניית APLE)
Park Hotels & Resorts (PK)
המניה השנייה שנבחן היא Park Hotels & Resorts, REIT לינה בשווי 2.3 מיליארד דולר שממוקם בווירג'יניה, והוקם ב-2017 באמצעות ספין-אוף תאגידי מחברת Hilton Worldwide. העסקה הפרידה את החזקות הנדל"ן של Hilton לחברה עצמאית, ואפשרה לכל אחת מהחברות להתמקד בחוזקות הליבה שלה – Park בבעלות ובהפעלה של נכסי מלונאות, ו-Hilton בניהול מותגים ובזכיינות.
הפורטפוליו של Park כיום כולל 35 מלונות וריזורטים עם כ-23,000 חדרים. הנכסים מרוכזים בשווקי ליבה בארה"ב שבהם יש מחסומים גבוהים לכניסה, כאשר כ-90% מהפורטפוליו נמצא בסגמנטים של יוקרה או פרימיום, וכ-80% ממוקם ברבעים עסקיים מרכזיים או ביעדי נופש וכנסים מרכזיים. בדומה לגישה של Apple המתמקדת בפוזיציה פרימיום, המלונות של Park קשורים למותגים מובילים, כולל Hilton, Marriott ו-Hyatt.
החברה גם פעילה בשיפור מתמשך של הפורטפוליו שלה. Park מוכרת באופן שוטף נכסים שאינם בליבת הפעילות כדי לשמור על מיקוד בסגמנט היוקרתי, ובדצמבר היא הודיעה על מכירת חמישה נכסים כאלה. העסקאות הללו, שצפויות להיסגר בתחילת השנה, צפויות להניב 198 מיליון דולר בתמורה ברוטו.
בגזרת ההכנסה לבעלי המניות, Park הכריזה ב-23 באוקטובר על דיבידנד רבעוני של 0.25 דולר למניה, שישולם ב-15 בינואר. בקצב שנתי של דולר אחד למניה, התשלום הזה מייצג תשואת דיבידנד קדימה של 9.3%.
ברמה הפיננסית, ההכנסות ברבעון השלישי של 2025 ירדו ב-6% לעומת השנה הקודמת, לרמה של 610 מיליון דולר, אם כי הנתון עלה מעט על תחזיות הקונצנזוס בכ-296 אלף דולר. Funds From Operations הסתכמו ב-0.35 דולר למניה, פספוס (A Miss) של 0.03 דולר ביחס לציפיות. למרות זאת, ה-FFO ברבעון כיסה בנוחות את הדיבידנד שהוכרז, מה שתומך ביציבות החלוקה גם על רקע לחץ רווחים בטווח הקרוב.
הגישה של ברקליס כאן, כפי שהייטאוור מציג, מסבירה מדוע המניה הזו נראית אטרקטיבית למשקיעים: “למרות שמניית PK סיפקה היסטורית פרופיל תשואה-מול-סיכון חלש יחסית למשקיעים, אנחנו מאמינים שהחברה הציגה מסלול אמין לשיפור משמעותי (ושאינו מוערך דיו) של הפורטפוליו ולדילול חוב (de-leveraging) תואם. מכל זווית כמעט – בין אם כמכפיל של תזרים מזומנים, בהשוואה לעלות ההחלפה, או בהשוואה להערכת ה-NAV הפנימית שלנו – אנחנו מאמינים שמניית PK מתומחרת באופן אטרקטיבי ברמות הנוכחיות.”
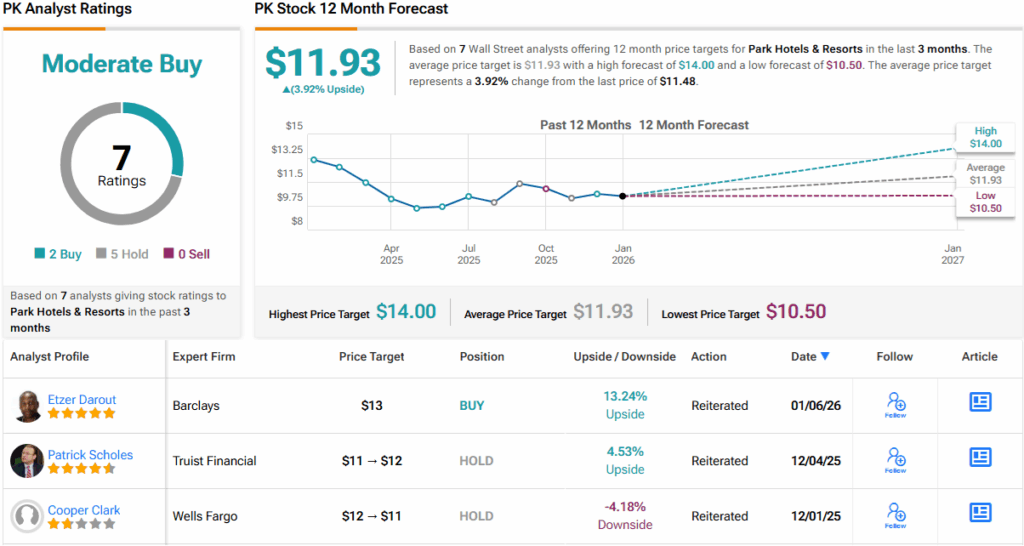
כדי לכמת את העמדה הזו, האנליסט מעניק למניה דירוג Overweight (כלומר: קנייה), עם מחיר יעד של 13 דולר שמרמז על אפסייד של 13% בשנה הקרובה. אם מוסיפים לכך את תשואת הדיבידנד קדימה, ייתכן שהמשקיעים מסתכלים על תשואה שנתית של כ-22%.
ברמה רחבה יותר, PK נהנית מדירוג קונצנזוס של קנייה מתונה (Moderate Buy) בוול סטריט, עם 2 המלצות קנייה שמאפילות על קבוצה גדולה יותר של 5 המלצות החזק. (ראו תחזית מניית PK)
כדי למצוא רעיונות טובים למניות הנסחרות בתמחור אטרקטיבי, בקרו בכלי של TipRanks שנקרא Best Stocks to Buy, כלי שמאחד את כל תובנות המניות של TipRanks.
כתב ויתור: הדעות המובאות במאמר זה הן של האנליסט המוצג בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.