
כיצד גלולת GLP-1 פומית מונעת בינה מלאכותית יכולה להניע את הגל הבא של אלי לילי (LLY)
- orforglipron, גלולת GLP-1 פומית של אלי לילי, מציגה ירידה משמעותית במשקל ונתוני בטיחות עקביים, נהנית ממסלול אישור מואץ ב-FDA וצפויה לפתוח שוק המוני חדש כולל מטופלים ורופאי משפחה שנמנעים מזריקות.
- אלי לילי בונה מנוע גילוי תרופות רב-שנתי המבוסס על בינה מלאכותית ושיתופי פעולה (כגון עם Nvidia, Superluminal ו-Insilico), שתומך בצמיחת רווחים מהירה המצדיקה שווי גבוה, כאשר מניית LLY מדורגת בקונצנזוס כקנייה חזקה עם אפסייד נוסף פוטנציאלי.
ענקית הפארמה אלי לילי (LLY) ממקמת את עצמה באופן עקבי כתשתית מרכזית לטיפול בהשמנה ובסוכרת בקנה מידה גלובלי. טיפולי הזרקה מבוססי GLP-1 שלה כבר מגדירים את הגל הראשון, אבל הסיפור המעניין יותר עוד לפנינו.
השלב הבא, בעיניי, הוא גלולת GLP-1 פומית, ניתנת להרחבה (scalable), יחד עם התרחבות משמעותית לשימוש בבינה מלאכותית בתהליך גילוי תרופות. כשהמנוע החדשני הזה יושב על גבי צמיחת רווחים מתפוצצת, לילי הופכת למניית צמיחה איכותית (compounder) בשווי פרמיה, עם אפסייד משמעותי – אפילו אחרי ראלי ממושך. מסיבות אלו, אני נשאר חיובי (bullish) על מניית LLY.
GLP-1 פומי לשוק ההמוני
הזרז החדש והמרגש ביותר של אלי לילי כיום הוא orforglipron, אגוניסט לקולטן GLP-1, מולקולה קטנה הניתנת דרך הפה פעם ביום. בניסוי שלב 3 ATTAIN-2 במבוגרים עם השמנה וסוכרת סוג 2, טיפול ב-orforglipron הוביל לירידה ממוצעת במשקל של כ~10.5% לאורך 72 שבועות. בנוסף, המשתתפים חוו גם ירידות בערכי A1c ושיפורים במדדים קרדיומטבוליים שונים בהשוואה לפלצבו.
פרופיל הבטיחות היה עקבי עם משפחת ה-GLP-1, כאשר תסמינים במערכת העיכול היו תופעות הלוואי השכיחות ביותר. אמנם יעילות הירידה במשקל אינה תואמת את זו של התכשירים הניתנים בהזרקה במינון הגבוה ביותר, אבל היקף התועלת עדיין בעל משמעות קלינית.
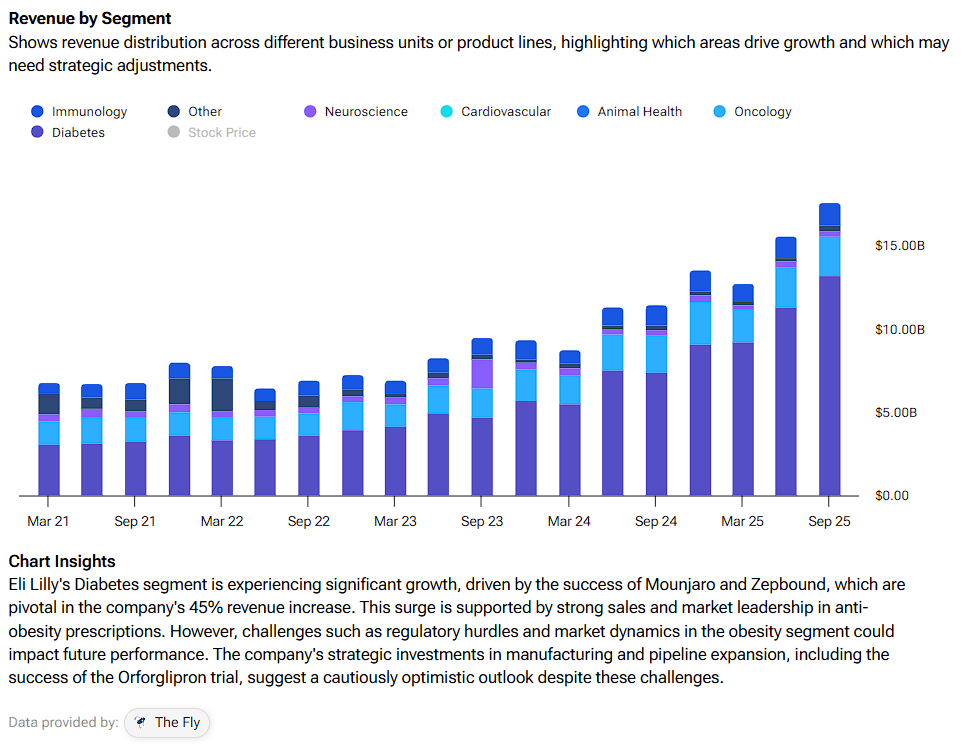
אלי לילי ביקשה לאחר מכן לבדוק האם הגלולה יכולה “להעביר את המקל” אחרי ההזרקות. במחקר ATTAIN-MAINTAIN, אנשים שכבר ירדו במשקל בעזרת semaglutide או tirzepatide הועברו לטיפול ב-orforglipron. הגלולה שמרה במידה רבה על הירידה הקודמת במשקל למשך שנה, עם עלייה חוזרת מתונה בלבד וללא בעיות בטיחות חדשות. בעיניי, זה הופך אותה לאסטרטגיית תחזוקה אמינה עבור מטופלים שלא רוצים להישאר על זריקות ללא הגבלה. סוכרת היא מנוע ההכנסות הגדול ביותר של אלי לילי, מה שיוצר מרחב משמעותי לצמיחה.
שווה לציין שהרגולטורים העניקו לתרופה תווית מסלול מהיר (fast-track). אלי לילי הגישה בקשה לאישור בתחום ההשמנה וקיבלה בדצמבר האחרון שובר עדיפות לאומית מהנציב (Commissioner’s National Priority Voucher). לפי אנליסטים, זה יכול לקצר את זמני הבדיקה של ה-FDA לכ~3 חודשים. החברה גם הפנתה את המשקיעים לציפייה להחלטה בארה"ב עד מרץ 2026. אם האישור יתקבל בזמן, השנה הנוכחית תהפוך לשנת ההכנסות המשמעותית הראשונה, ולנקודת ההתחלה שבה גלולה תוכל להתחיל למשוך מטופלים שנמנעים מהזרקות — וכך גם רופאי משפחה שלא נכללים במלואם כיום במערך המרשמים של משפחת מוצרי ה-GLP-1.
בינה מלאכותית ככוח הכפלה שקט של לילי
אבל מעבר ל-orforglipron, הרוח הגבית המעניינת הרבה יותר, וזו שיכולה להימשך שנים, היא הבינה המלאכותית. רק בספטמבר האחרון השיקה אלי לילי את TuneLab, פלטפורמת בינה מלאכותית ולמידת מכונה שמאפשרת לביוטכנולוגיות נבחרות להריץ את מודלי הגילוי המאומנים של אלי לילי על הנתונים שלהן באמצעות למידה פדרטיבית (federated learning). הנתונים נשארים אצל השותף, אבל המודלים מתעדכנים עבור כולם.
לאחר מכן הוסיפה החברה כוח חישובי אמיתי. שיתוף פעולה עם Nvidia (NVDA) בונה מה ששתי החברות מתארות כסופר-מחשב הבינה המלאכותית החזק ביותר בענף הפארמה, המשתמש במערכות DGX SuperPOD כדי לאמן מודלי יסוד (foundation models) ביורפואיים גדולים על מיליוני נקודות נתונים ניסיוניות. המודלים הללו יתמכו בזיהוי מטרות (targets), תכנון מולקולות ואפילו בייצור, וידחפו את תהליך הגילוי לכיוון "מעבדת נהיגה עצמית" (self-driving lab), כפי שהודגש בסקירות האחרונות של מו"פ מבוסס בינה מלאכותית.
סביב הליבה הזו, אלי לילי מחברת מנועי בינה מלאכותית חיצוניים. דוגמה בולטת היא שיתוף הפעולה עם Superluminal Medicines, בהיקף של עד 1.3 מיליארד דולר, שמשתמש בפלטפורמת GPCR מונעת בינה מלאכותית כדי לזהות את הדור הבא של תרופות להשמנה ולמחלות קרדיומטבוליות. דוגמה נוספת היא ההסכם החדש יותר עם Insilico Medicine, שפלטפורמת הבינה המלאכותית הגנרטיבית שלה כבר קיצרה תוכניות גילוי מוקדם לטווח של כ~12–18 חודשים בתוכניות אחרות. אף שזה לא מבטיח תרופת בלוקבאסטר, זה בהחלט מעלה את הסיכוי שגל ה-GLP-1 הנוכחי ילווה בהקמת פלטפורמה רחבה יותר של תרופות מטבוליות וקרדיובסקולריות, במקום דעיכה ארוכה.
שווי: יקר, אבל אולי לא בלתי רציונלי
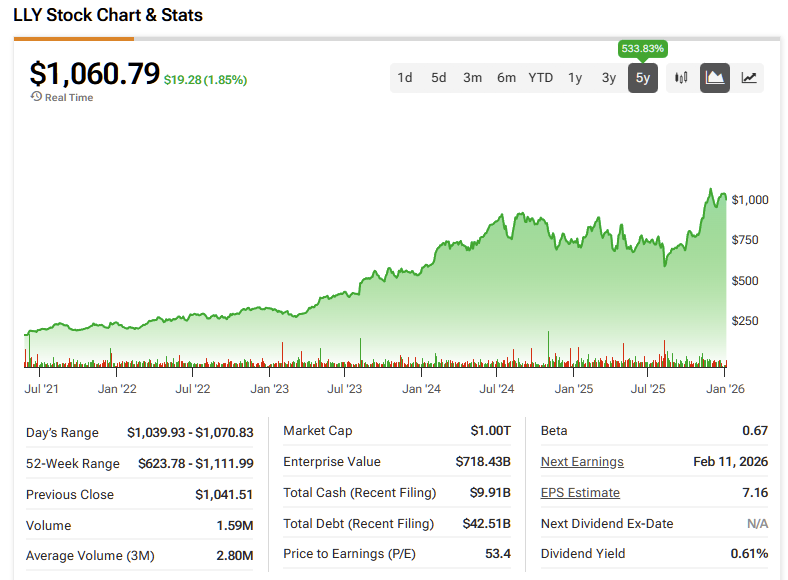
מבחינת שווי, חשוב לשים לב שמניית LLY היתה היסטורית מניה יקרה. בצדק, בהתחשב בכך שקצב הצמיחה שלה הרשים באופן עקבי מרבעון לרבעון. עם זאת, אינני רואה סימנים להאטה קדימה. הקונצנזוס צופה רווח למניה (EPS) ב-2025 של 23.66 דולר, שמשמעותם צמיחה של כ-82% לעומת 2024, ולאחר מכן עלייה לכ-32.6 דולר ב-2026 ולכ-40 דולר ב-2027 – כ-38% ו-23% צמיחה בשנים האלו. כשהמניה נסחרת סביב 1,080 דולר, זה משקף מכפיל של כ-46 על רווחי 2025 וכ-33 על רווחי 2026. רמות שהיו קשות להצדקה עבור עסק שצומח לאט, אבל לא עבור לילי.
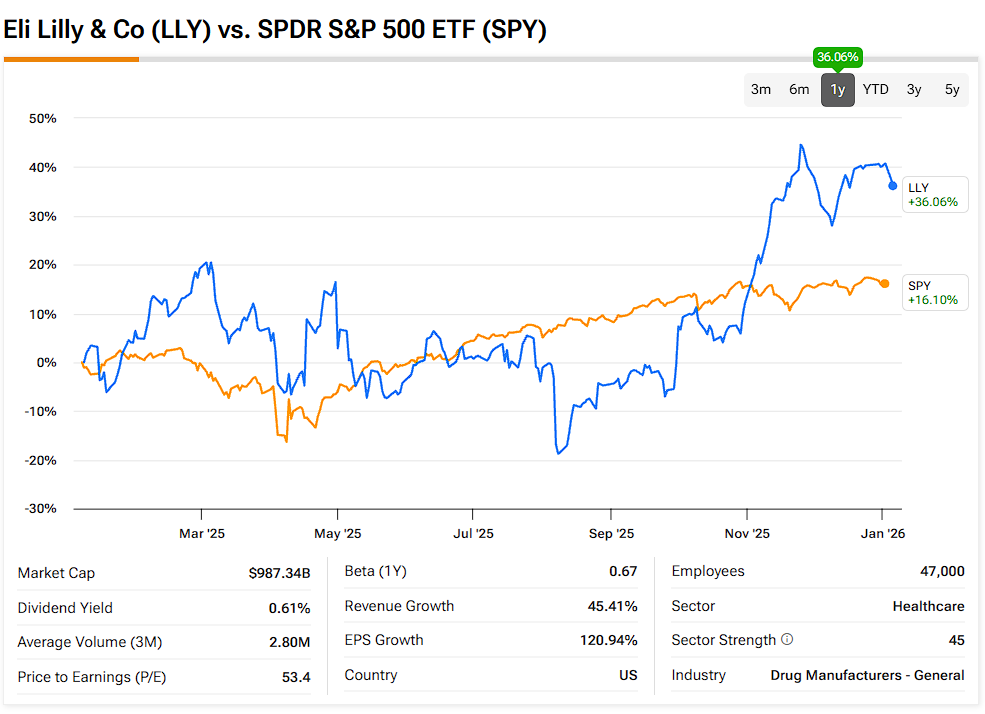
ההכנסות מ-GLP-1 צומחות בשיעורים חריגים, וההנהלה העלתה את התחזיות שוב ושוב. בינתיים, וול סטריט עדיין צופה שיעור צמיחה שנתי ממוצע (CAGR) ברווחים של כ-20% בשנה מעבר לחלון ההערכות שהוזכר. בהקשר זה, אני רואה במניה נכס צמיחה מבני נדיר, עם מסלול אמין להתרחבות רווח למניה לאורך שנים. סיפור הבינה המלאכותית רק מחזק את הנרטיב הזה.
הסיכונים שאני מדגיש כאן כוללים צווארי בקבוק אפשריים בייצור, מאבקים על תמחור והחזרים, תחרות מצד תרופות GLP-1 פומיות אחרות, וכל אירוע בטיחותי שעלול להוציא את הסיפור ממסלולו. אבל אם orforglipron תקבל אישור בתחילת 2026, אם שכבת הבינה המלאכותית תתחיל לבוא לידי ביטוי בצבר מוצרים רחב יותר בשלבי פיתוח מתקדמים, ואם נכסי הגל הבא כמו retatrutide יספקו תוצאות קרובות לנתוני הניסויים האחרונים, סביר להניח שהמכפילים של היום ייראו זולים בדיעבד.
האם LLY היא מניה טובה לקנייה עכשיו?
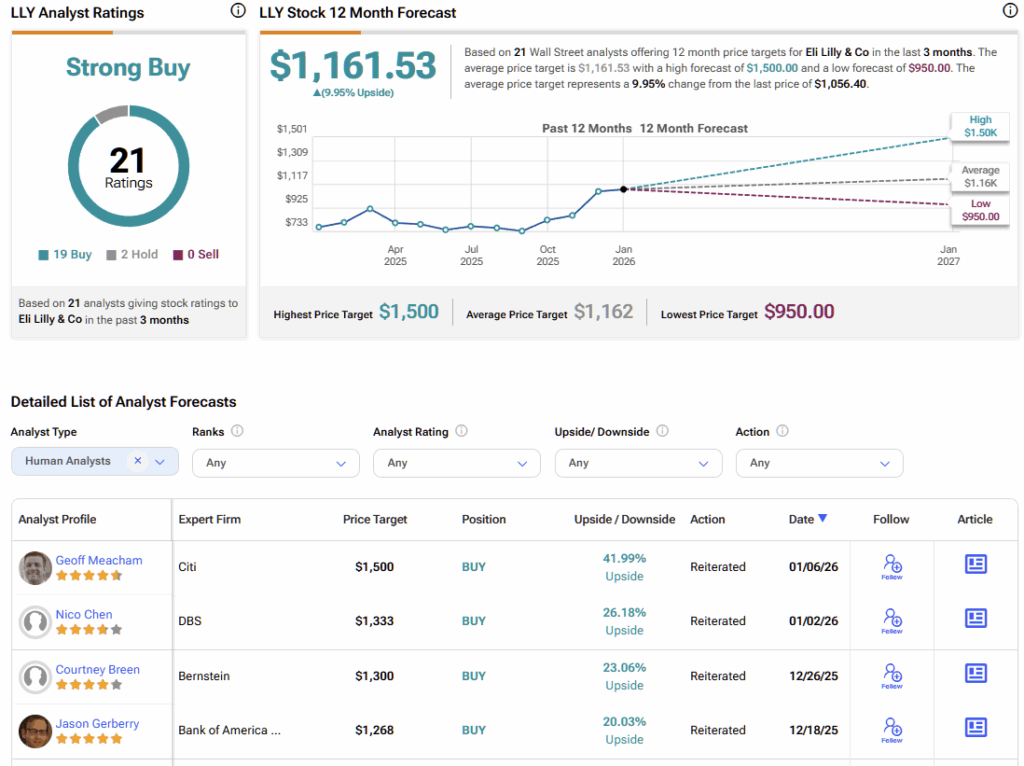
בוול סטריט, מניית LLY נהנית מדירוג קונצנזוס של קנייה חזקה, המבוסס על 19 המלצות קנייה ושתי המלצות החזק. אף אנליסט אינו מדרג את המניה כמכירה. בנוסף, תחזית מחיר המניה הממוצעת של אלי לילי, 1,161.53 דולר, מצביעה על אפסייד של כמעט 10% לשנת 2026.
מניית צמיחה בא conviction גבוה, למרות התנודתיות
בסך הכול, אני נשאר חיובי על LLY. תזת ההשקעה משלבת וודאות יחסית בטווח הקצר, בזכות פוטנציאל ל-GLP-1 פומי, עם אפשרויות צמיחה ארוכות טווח ממנוע גילוי תרופות מבוסס בינה מלאכותית. סביר שהדרך לא תהיה חלקה, ותקופות של תנודתיות הן כמעט בלתי נמנעות. אבל עבור משקיעים שמוכנים לסבול את הטלטלות האלה, הסיכון הגדול יותר עשוי להיות להישאר מחוץ לשוק בזמן שהאפקט המצטבר (compounding) מתרחש.