
אינטל, AMD, Arm: האנליסט הבכיר קווין קאסידי בוחר מנצחת לקראת דוחות מניות ה-AI
- קווין קאסידי מרוזנבלט סבור שהביקוש למעבדי CPU בדאטה סנטר ממשיך להתרחב בעידן סוכני ה-AI, כשהאתגר המרכזי הוא קיבולת ייצור ולא חולשה בביקוש.
- מבין אינטל, AMD ו-Arm, קאסידי מעדיף את AMD עם דירוג קנייה ומחיר יעד של 700 דולר, בעוד שעל אינטל הוא ממליץ מכירה ועל Arm הוא מעניק דירוג קנייה.

ברוב תקופת ה-AI, מעבד ה-CPU לשרתים היה השחקן שמאחורי הקלעים של הדאטה סנטר. הוא שומר שהכול יעבוד, בזמן שה-GPU מקבלים את מחיאות הכפיים. סוכני AI משנים את זה. תוכנה שמחפשת, מזמינה, כותבת קוד ומתאמת משימות עבור המשתמש נשענת מאוד על מעבדים לשימוש כללי, והחברות שמייצרות אותם לא מצליחות לבנות אותם מהר מספיק.
כעת שלוש השחקניות הגדולות בתחום ה-CPU מפרסמות דוחות בזו אחר זו. אינטל (אינטל) ראשונה מחר אחרי הסגירה, AMD (NASDAQ:AMD) אחריה ב-3 בנובמבר, ו-Arm (NASDAQ:ARM) ב-4 בנובמבר.
קווין קאסידי מרוזנבלט, אנליסט שמדורג בין 1% העליונים בוול סטריט, חושב שהביקוש בדאטה סנטר עדיין מתרחב, והוא לא רואה בחולשה של מניות השבבים באוקטובר סימן לכך שהמגמה נחלשת. מה שמטריד אותו יותר הוא ההיצע, והאם התעשייה תוכל להוסיף מספיק קיבולת כדי לעמוד בקצב ב-2027 ואילך. Lam Research וטקסס אינסטרומנטס כבר הצביעו על צווארי בקבוק. קאסידי רואה בזה בעיות תפעוליות שהתעשייה יכולה לפתור, ולא סימנים למחסור אמיתי. לכן הוא מעדיף חברות שיכולות להרחיב את התפוקה שלהן. הגישה הזו מעצבת את האופן שבו הוא רואה את כל שלוש המניות.
אינטל
אינטל מפרסמת ראשונה, וקאסידי מצפה לרבעון שיהיה בדיוק באמצע טווח התחזית, וקצת מתחת למה שהשוק מצפה. ההנהלה מעבירה קיבולת ייצור משבבי PC לשרתים. הוא צופה שההכנסות מדאטה סנטר יעלו ב-9% לעומת הרבעון הקודם ל-6.8 מיליארד דולר, בעוד שפעילות הלקוחות תרד ב-4% ל-8.5 מיליארד דולר. אספקה חדשה, בעיקר לשרתים, אמורה להתחיל להגיע לקראת סוף רבעון ספטמבר ולהימשך לתוך דצמבר. למרות זאת, הוא מצפה רק לצמיחה מתונה ברבעון האחרון: הכנסות הדאטה סנטר יעלו בעוד 7% ל-7.3 מיליארד דולר, כשמכירות ה-PC יהיו מתחת לרמות העונתיות הרגילות.
בהמשך הדרך, האנליסט חושב שסוכני AI יתמכו בעלייה במכירות היחידות של אינטל, אבל הוא מצפה ש-AMD תיקח נתח גדול הרבה יותר מהביקוש החדש לשרתים. אינטל עדיין סובלת ממחסור בקיבולת, ומצפה שההשקעות ההוניות שלה ב-2027 יהיו הרבה מעל ליותר מ-20 מיליארד הדולר שהיא מוציאה השנה. תחזית ה-EPS של קאסידי ל-2027, בגובה 1.72 דולר, נמוכה בכ-20% מתחזית השוק. לדעתו, המניה עלתה הרבה מעבר למה שהנתונים הפונדמנטליים מצדיקים, ולכן הוא מעניק ל-אינטל דירוג מכירה. מחיר היעד שלו, 80 דולר, מצביע על כך שהמניה יקרה מדי בכ-15%. (כדי לצפות ברקורד של קאסידי, לחצו כאן)
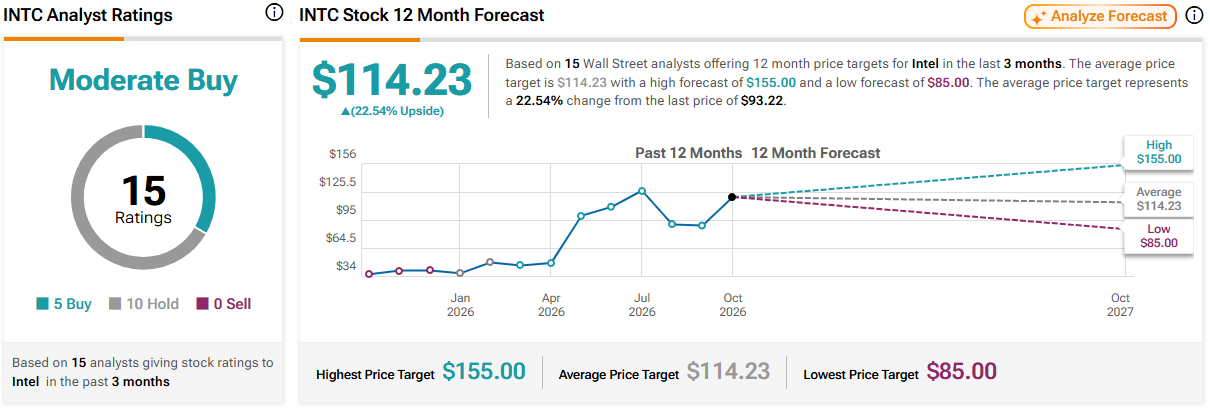
וול סטריט בדרך כלל סלחנית יותר, ומעניקה למניה דירוג קונצנזוס של קנייה מתונה. מחיר היעד הממוצע, 114.23 דולר, משקף אפסייד של 22.5% לשנה הקרובה. (ראו תחזית למניית אינטל)
AMD
AMD היא החברה שקאסידי הכי מתלהב ממנה בעונת הדוחות הזו. המודל שלו לרבעון ספטמבר תואם את אמצע טווח התחזית ואת הקונצנזוס. עם זאת, הוא חושב שתשואות ייצור גבוהות בפרוסות 2 ננומטר של TSMC עשויות להשאיר מקום להפתעה חיובית. ההנהלה מצפה שההכנסות ממעבדי CPU לשרתים יצמחו ביותר מ-80% לעומת התקופה המקבילה בשנה שעברה במחצית השנייה, והמשלוחים הראשונים בייצור של Helios אמורים לתמוך בכך. הוא מעריך שהכנסות הדאטה סנטר יעלו ב-18% לעומת הרבעון הקודם ל-7.9 מיליארד דולר, כשמכירות מעבדי ה-GPU מסדרת Instinct יעלו בכ-50%. נקודה שכדאי לעקוב אחריה היא שסמנכ"לית הכספים ז'אן הו מצפה ששיעור הרווח הגולמי ברבעון דצמבר יירד מעט, כשמעבדי ה-GPU מדגם MI450 יהפכו לחלק גדול יותר מהמכירות.
התמונה לטווח הארוך היא מה שהופך את AMD למועדפת של קאסידי. TSMC צפויה להכפיל את קיבולת ה-2 ננומטר שלה בשנה הבאה, מה שתומך בהאצה של שבבי השרתים Venice של AMD. הוא מחשיב את Venice למעבד השרתים בעל הביצועים הטובים ביותר שקיים, והוא עובר ל-16 ערוצי זיכרון במקום 12. מעבדי CPU לשרתים גם נושאים שיעורי רווח גולמי גבוהים יותר מהממוצע של AMD, ולכן השינוי בתמהיל אמור לתמוך ברווחיות. האנליסט בעל 5 הכוכבים צופה צמיחה של 62% בהכנסות וצמיחה של 94% ב-EPS בשנה הבאה. AMD היא "רעיון ההשקעה המוביל" שלו ללונג, עם דירוג קנייה, בעוד שמחיר היעד שלו, 700 דולר, מציע אפסייד של 25% ב-12 החודשים הקרובים.
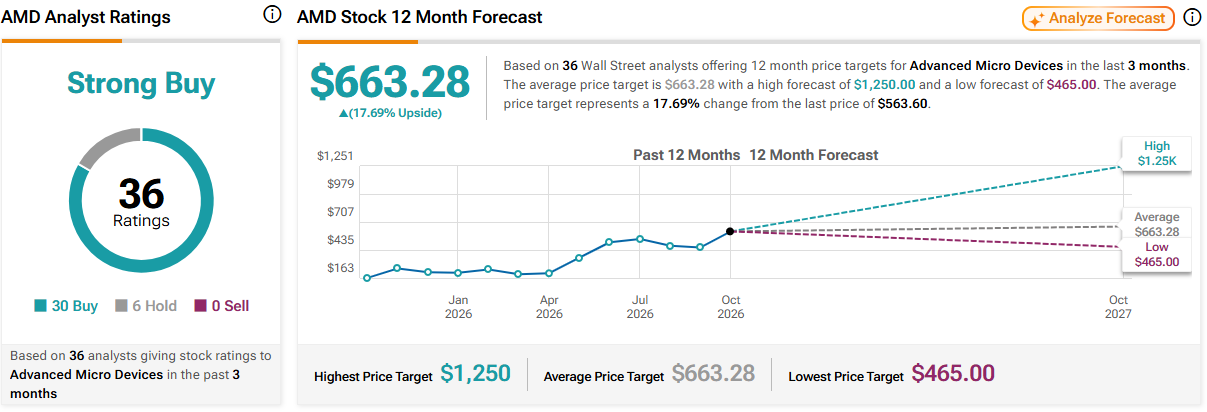
הקולגות של קאסידי מסכימים איתו כאן, שכן דירוג הקונצנזוס של האנליסטים ל-AMD הוא קנייה חזקה. במחיר יעד ממוצע של 663.28 דולר, ההערכה היא לעלייה של 18% בשנה הקרובה. (ראו תחזית למניית AMD)
Arm
בנוגע ל-Arm, פעילות הסמארטפונים של החברה חלשה, אבל התמלוגים מהדאטה סנטר יותר מהוכפלו לעומת השנה שעברה ברבעון האחרון, והם אמורים להמשיך להחזיק את התוצאות. קאסידי מצפה שרבעון ספטמבר יהיה באמצע טווח התחזית, עם עלייה של 15% בהכנסות מתמלוגים ל-710 מיליון דולר, ועלייה של 30% בהכנסות מרישוי ל-670 מיליון דולר. לאחר מכן הוא צופה עלייה עונתית של כ-10% בדצמבר, מעט מתחת לקונצנזוס. עיקר התרומה שם מגיעה מהתמלוגים, שעולים בכ-20% לעומת הרבעון הקודם.
ההתפתחות החשובה יותר היא המעבר של Arm מעבר לרישוי עיצובים אל Compute Subsystems ואל השבב הפנימי הראשון שלה, AGI CPU. הביקוש מצד לקוחות לשבב הזה כעת עולה על 2 מיליארד דולר לאורך שנות הכספים 2027 ו-2028, פי שניים מהנתון מלפני שלושה חודשים. קאסידי מעריך מכירות של כ-950 מיליון דולר ל-AGI CPU בשנת הכספים 2028, מה שמוביל לצמיחה של 34% בהכנסות. בטווח הקצר, המגבלה היא ההיצע, ולכן לתוכניות של TSMC להקים שלושה מפעלי 3 ננומטר חדשים יש חשיבות רבה.
בסך הכול, Arm מקבלת דירוג קנייה, עם מחיר יעד של 250 דולר, נתון שמציע תשואה של 10% בשנה הקרובה.
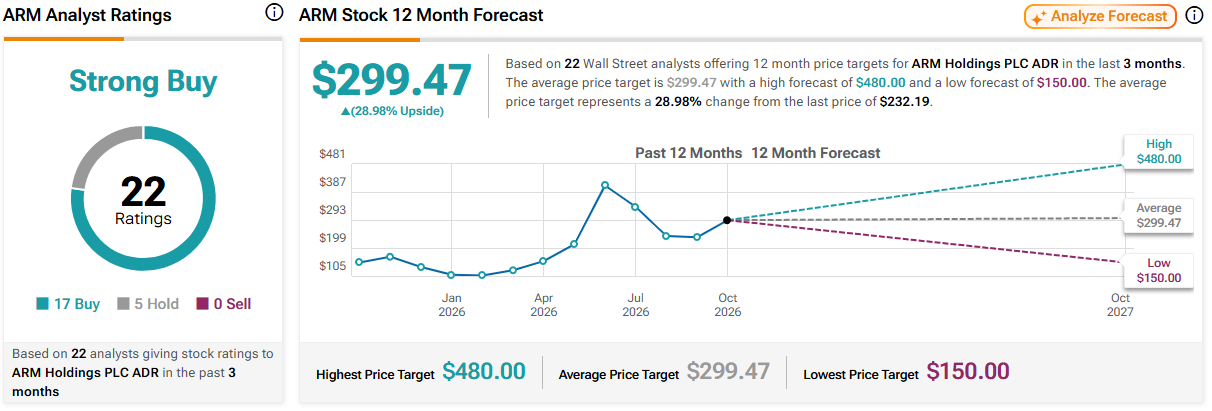
מחיר היעד הממוצע של וול סטריט עומד על 299.47 דולר, מה שמרמז על פוטנציאל לעלייה של 29% בשנה הקרובה. גם המניה הזו מקבלת דירוג קונצנזוס של קנייה חזקה. (ראו תחזית למניית ARM)
כתב ויתור: הדעות שמובעות במאמר הזה הן אך ורק של האנליסט המוצג. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.